
(一)体外诊断行业概述
1、产品定义及分类
体外诊断产品属于医疗器械的一种。根据使用中对人体产生损伤的可能性、对医疗效果的影响,医疗器械按使用状态可分为接触或进入人体器械和非接触人体器械;同时,根据不同使用形式,医疗器械又划分为有源医疗器械和无源医疗器械。体外诊断产品不直接作用于人体,根据《医疗器械分类规则》中的划分,将体外诊断产品归为“非接触人体器械”类别,其分类情况如下图所示:
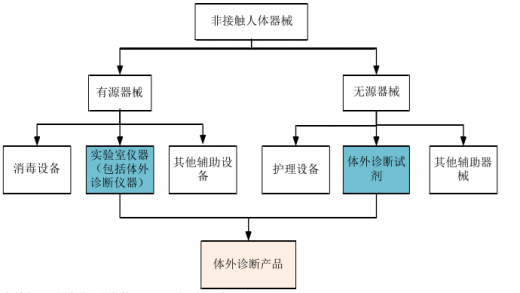
体外诊断产业在国际上统称为IVD(In-Vitro Diagnostics)产业,指将样本(血液、体液、组织等)从人体中取出后进行检测,进而判断疾病或机体功能的诊断方法,涉及免疫检测、基因诊断学、转化医学等众多学科,主要通过对血液、尿液、大便等人体的正常和异常的体液或分泌物的测定和定性,与正常人的分布水平相比较来确定病人相应的功能状态和异常情况,以此来作为诊断和治疗的依据。进行体外诊断时,主要利用相关医学临床诊断仪器和配套检测试剂构成的统一检测系统,为医生提供更丰富的临床诊断信息。
参考观研天下发布《2018-2023年中国体外诊断行业市场发展动向调查与投资前景规划预测报告》
临床诊断信息的80%左右来自体外诊断,体外诊断目前已经成为人类进行疾病预防、诊断、治疗所必不可少的医学手段。
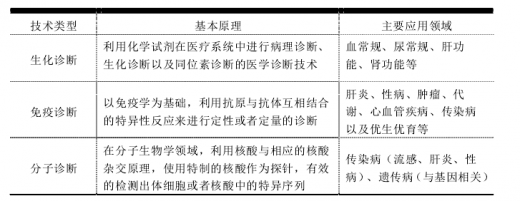
根据临床医学检验项目所用技术的不同,体外诊断产品可分为临床生化、免疫诊断、血糖检测、血液学、微生物学、分子诊断等类别,其中临床生化、免疫诊断和分子诊断代表了目前临床应用中的主流技术。各类技术均由相应的仪器与试剂组成完整的诊断系统。主流技术简介如下:
2、产业链介绍
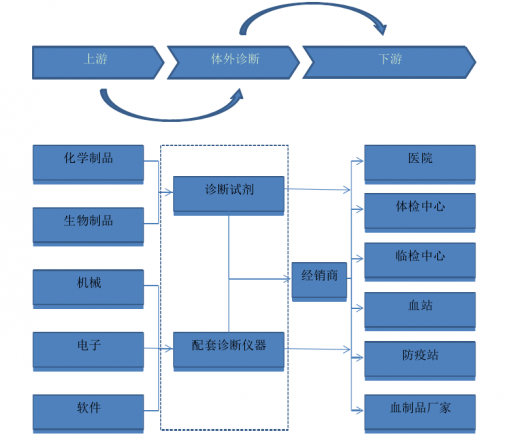
体外诊断行业的产品由诊断仪器及其配套使用的诊断试剂组成。仪器的上游主要包括机械、电子、软件等产品行业,试剂的上游主要包括化学制品与抗原、抗体、酶、血清等生物制品行业。
体外诊断产品的下游业务拓展一般是通过经销商或由厂商直接销往医院、体检中心、临检中心、血站、防疫站及血液制品厂家等终端用户。目前各级医院是体外诊断产品最主要的终端用户。
体外诊断行业的上下游行业产业链如下图所示。
1、产品定义及分类
体外诊断产品属于医疗器械的一种。根据使用中对人体产生损伤的可能性、对医疗效果的影响,医疗器械按使用状态可分为接触或进入人体器械和非接触人体器械;同时,根据不同使用形式,医疗器械又划分为有源医疗器械和无源医疗器械。体外诊断产品不直接作用于人体,根据《医疗器械分类规则》中的划分,将体外诊断产品归为“非接触人体器械”类别,其分类情况如下图所示:
资料来源:国家药品监督管理局《医疗器械分类规则》
体外诊断产业在国际上统称为IVD(In-Vitro Diagnostics)产业,指将样本(血液、体液、组织等)从人体中取出后进行检测,进而判断疾病或机体功能的诊断方法,涉及免疫检测、基因诊断学、转化医学等众多学科,主要通过对血液、尿液、大便等人体的正常和异常的体液或分泌物的测定和定性,与正常人的分布水平相比较来确定病人相应的功能状态和异常情况,以此来作为诊断和治疗的依据。进行体外诊断时,主要利用相关医学临床诊断仪器和配套检测试剂构成的统一检测系统,为医生提供更丰富的临床诊断信息。
参考观研天下发布《2018-2023年中国体外诊断行业市场发展动向调查与投资前景规划预测报告》
临床诊断信息的80%左右来自体外诊断,体外诊断目前已经成为人类进行疾病预防、诊断、治疗所必不可少的医学手段。
根据临床医学检验项目所用技术的不同,体外诊断产品可分为临床生化、免疫诊断、血糖检测、血液学、微生物学、分子诊断等类别,其中临床生化、免疫诊断和分子诊断代表了目前临床应用中的主流技术。各类技术均由相应的仪器与试剂组成完整的诊断系统。主流技术简介如下:
2、产业链介绍
体外诊断行业的产品由诊断仪器及其配套使用的诊断试剂组成。仪器的上游主要包括机械、电子、软件等产品行业,试剂的上游主要包括化学制品与抗原、抗体、酶、血清等生物制品行业。
体外诊断产品的下游业务拓展一般是通过经销商或由厂商直接销往医院、体检中心、临检中心、血站、防疫站及血液制品厂家等终端用户。目前各级医院是体外诊断产品最主要的终端用户。
体外诊断行业的上下游行业产业链如下图所示。
资料来源:公开资料整理
资料来源:互联网、观研天下整理、转载请注明出处。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








