
(1)抗感染类药物概况
抗感染类药物指具有杀灭或抑制各种病原微生物的作用,通过口服、肌肉注射、静脉注射等方式应用的药物。抗感染药物是基础性用药,在细菌感染、真菌感染、衣原体感染、病毒感染等各类感染性病症以及其他疾病带来的感染性并发症治疗中均有广泛的应用,为临床用药中最主要的分支类别之一。
抗感染类药物包括抗细菌药物(抗生素)、抗病毒药物、抗真菌药物、疫苗等。其中抗生素为最大的抗感染药物类别,占整个抗感染药物的90%左右。依据其化学结构及抑菌机理的不同,抗生素可分为β-内酰胺类抗生素、氨基糖甙类抗生素、四环素类抗生素、喹诺酮类抗生素、酰胺醇类抗生素、大环内脂类抗生素等大类。目前以头孢菌素和青霉素为主的β-内酰胺类抗生素约占世界抗生素市场的70%。β-内酰胺类抗菌药物又可细分为青霉素类抗菌药物、头孢菌素类抗菌药物、β-内酰胺类抑制剂和碳青霉烯类抗菌药物等子类。
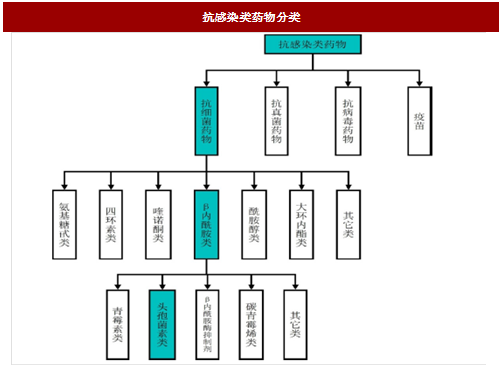
β-内酰胺类抗菌药物主要分类及代表产品情况如下:
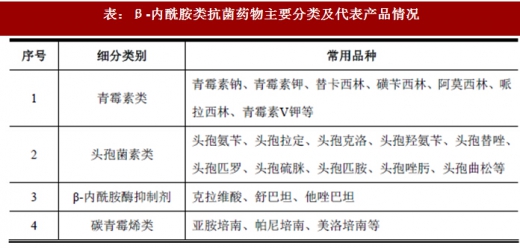
表:β-内酰胺类抗菌药物主要分类及代表产品情况
(2)抗生素市场发展概况
1928 年英国细菌学家发现青霉素以来,抗生素为人类征服疾病做出了巨大的贡献。抗生素发现和使用后,许多严重的细菌感染性疾病得到有效控制,人类死亡率大大降低。
尽管抗生素在临床上发挥了巨大的作用,但是超范围、大剂量、长时间使用抗生素,可以导致耐药菌株增加,降低现有抗生素的有效性。在数十年的使用过程中,抗生素滥用的现象,以及与之相伴的细菌耐药性增强逐渐成为困扰全球的问题。
在全球市场抑制抗生素滥用的同时,抗生素作为基础性药物的关键作用仍无可替代。目前抗生素产业发展呈现如下特点:
①全球抗生素产业步入慢节奏
全球抗生素产业已进入成熟期,由于研发及上市的新药数量减少、部分国家对抗感染药使用进行规范以及市场竞争加剧,全球抗感染药增长速度放缓。根据预测,2010-2022 年,全球抗菌药物市场复合年均增长率约为2.2%。根据预计,到2020 年,全球抗生素及疫苗市场规模约为550-580 亿美元。
②中国抗生素滥用现象缓解
为了促进药物合理使用,控制细菌耐药性,我国近年来加强了对抗菌药临床使用的规范性管理。2011 年对抗生素进行专项整治和2012 年的“限抗令”,对抗感染药物的使用进行了一定程度的限制,如对抗菌药物进行分级管理,以及对抗菌药物的使用品种、处方比例、使用强度进行严格控制等。上述管理措施执行后医院用药规范化得到不同程度的提高,抗感染药物的使用趋于合理。
根据数据,2015 年,城市公立医院化学药用药市场中,全身用抗感染药物市场份额约为18.02%,较前几年有所下降,尽管对比欧美成熟市场,中国抗感染药物市场份额仍然偏高,但目前已基本确立了抗感染药物合理使用的发展趋势。
③抗生素药物在医药市场仍将长期占据重要地位
尽管近年来在国家整理抗生素滥用的大背景下,中国抗感染药物市场的规模增速放缓。但抗感染药品作为基础性药物,其市场规模依然庞大。根据统计,近五年我国药物销售额呈总体上升趋势,2011 年销售额为1,037 亿元,2015年已上升至1,316.51 亿元,较14 年同比增长8.80%,2011 年至2015 年期间年复合增长率达到6.15%。2011 年至2015 年期间,国内抗生素药物销售额情况如下图:

图:2011 年-2015 年我国抗生素药物销售额
随着社会老龄化程度的加大,就诊率及用药金额的提高,人民生活水平的提升加上我国医疗保障制度的不断完善以及新医改和新农合政策全面推进,预计未来几年内抗感染药品需求将保持稳定的增长速度,在我国医药市场仍将占据重要的地位。
④抗生素原料药产业环保压力加大,技术升级需求强烈
自2000 年以来,伴随欧美地区生产成本及环保成本迅速上升,抗生素原料药产业链逐步向发展中国家转移,国内企业开始大批进入该领域,并迅速扩大产能,最终在全球抗生素原料药生产领域占据了较高的比重。同时,由于传统化学法合成工艺的低门槛导致许多小厂商加入生产行列,并竞相扩大产能,导致抗生素原料药行业产能过剩严重,这对行业盈利水平形成了一定压制。
为控制原料药企业排放“三废”对环境造成的污染,自1973 年起,国家即出台了一系列相关污染物排放标准。2010 年7 月开始强制实施的《制药工业水污染物排放标准》明确提出未达到排放标准的企业直接“停产”,并与国际先进的环境标准接轨,对污染物排放限值大幅度降低。2012 年10 月,工信部颁布的《化学原料药(抗生素/维生素)行业清洁生产技术推行方案(征求意见稿)》要求,国内原料药企业以低能耗、低污染的生物法,替代高能耗、高污染的化学法生产β-内酰胺类系列抗生素关键中间体工艺技术。面对日渐趋严的环保政策,大型抗生素原料药企业均加大了环保投入,而部分规模较小的生产企业由于无法负担高昂的环保成本,已逐渐停止生产。整体而言,抗生素原料药行业的集中度正逐步提升,许多细分品种已呈现寡头垄断的局面。
抗生素的规范使用已成为全球性趋势,市场监管政策的不断加强和技术创新的持续升级正日益改变着抗生素的用药结构和市场格局。未来全球抗生素市场的竞争走势更加趋向于抗生素原料药产业结构的优化、综合质量标准的提升与环保体系水平方面提高。企业间的技术竞争力主要体现在化学反应、核心催化剂、关键技术设备的选择与使用及过程控制上,使用不同技术在生产效益与产品质量上存在很大差异。只有具备核心技术能力的企业才能凭借其成本和质量优势在行业中持续发展。
酶法技术的应用能力正成为中国原料药市场新的竞争高地,相比于过去停留在实验室的技术层面研究,目前的竞争焦点在于酶法技术产品的产业化速度,新一轮原料药领域竞争要素已逐渐从过去的产能规模以及成本竞争,向环境污染控制、清洁生产工艺和由此带来的产品质量优越性等““绿色”竞争能力转变。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







