
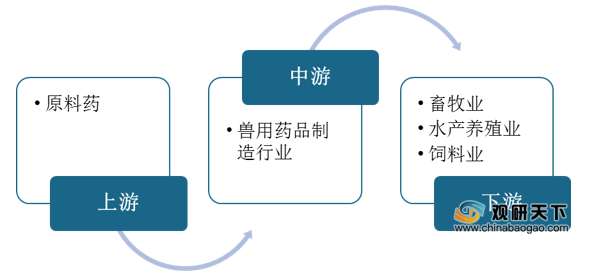
上游市场:原料药为我国兽用药品制造行业上游主要领域,其价格可直接影响到兽用药品制造的成本。依照其产品价值和质量的不同可分为大宗原料药、特色原料药以及专利原料药,其中大宗原料药和特色原料药属于自产自销的业务模式,专利原料药属于自产或合同外包模式。
|
|
大宗原料药 |
特色原料药 |
专利原料药 |
| 专利期 |
无专利问题 |
将过或刚过专利期 |
在专利期内 |
| 使用量 |
大,千吨到万吨级 |
十吨到千吨级 |
仅原研 |
| 需求 |
基本稳定 |
需求弹性大 |
|
| 技术壁垒 |
低 |
高 |
极高 |
| 产品附加值 |
低 |
较高 |
高 |
| 业务模式 |
自产自销 |
自产自销 |
自产/合同外包 |
| 代表品类 |
维生素、抗感染类、激素类 |
抗高血压、抗肿瘤、中枢神经、降血糖等 |
无特定品类 |
现阶段,我国兽用药品制造行业上游相关企业主要有山东鲁抗舍里乐药业有限公司、齐鲁晟华制药有限公司、郑州市广源动物保健有限公司等。
| 企业名称 |
主营业务 |
企业优势 |
| 以兽用原料药生产为主,兼营粉针剂、片剂、粉散剂和饲料添加剂的专业动物药品 |
生产优势:下辖六个生产车间。 |
|
| 研发优势:并设有QA、QC、菌种中心、中心实验室等专业机构。 |
||
| 企业规模优势:二个子公司。 |
||
| 齐鲁晟华制药有限公司 |
主营预混剂/片剂/颗粒剂、中药提取、无菌原料药、非无菌原料药等 |
人才资源优势:目前团队人数有1000人。 |
| 生产基地优势:大型兽用原料药生产基地。 |
||
| 产品种类优势:涉及兽用头孢类、非头孢类、兽用中药和农药四大门类。 |
||
| 客户资源优势:与多个全球动保行业排名前十的欧洲制剂厂商建立了长期、稳定的合作关系。 |
||
| 研发专利优势:已积累申请国家发明专利近20余项,累计取得国家级新兽药证书10余项,先后承担多个科研课题,获得省市级技术研发中心、重点实验室等称号。 |
||
| 品牌优势:头孢噻呋系列产品被评为“山东省名牌产品”。 |
||
| 郑州市广源动物保健有限公司 |
主要从事兽药原料、兽药辅料、饲料原料、兽用水针剂、养殖设备等畜离保健品的经营销售 |
客户资源优势:已与国内多家大型医药企业建立了长期友好合作关系,同时是天津天药集团、华北制药集团、珠海联邦制药、河南天方药业等近50家知名原料厂家的河南省总代理;并与河南伟龙、上海同仁、广东养宝制药公司等大型兽药制剂厂家成为密切的合作伙伴。 |
| 人才资源优势:现拥有团队精英近100人,其中硕士研生10余人,大专以上学历近80人。 |
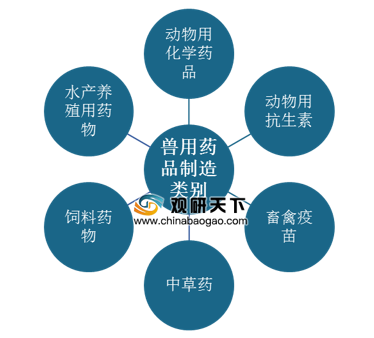
中游市场:兽用药品制造行业主要包含动物用化学药品、动物用抗生素、畜禽疫苗、中草药、饲料药物、水产养殖用药物六大类,但不包含饲料添加剂(促生长剂)的生产。
现阶段,我国兽用药品制造行业相关企业主要有江西正邦科技股份有限公司、安佑生物科技集团股份有限公司、广东溢多利生物科技股份有限公司等。
| 企业名称 |
主营业务 |
企业优势 |
| 饲料、生猪、兽药及农药的生产与销售,并为养殖户和种植户提供产品、养殖技术服务、植保技术服务等综合服务。 |
产业链优势:已构建了从“饲料→兽药→种猪繁育→商品猪养殖”的一体化产业链。 |
|
| 成本控制优势:拥有的生猪一体化产业链,能有效降低中间环节的交易成本,避免因饲料、种猪仔猪等价格波动造成的不利影响,增强抵御市场风险的能力。 |
||
| 饲料销售优势:饲料业务在全国27个省市自治区直辖市布局,在饲料销售半径内,营销网络已下沉至各乡镇,业务渠道稳定。 |
||
| 生猪养殖优势:生猪养殖主要在江西、湖南、湖北、广东、山东、东北等区域,并储备大量适宜畜牧养殖的土地,为公司未来养殖业务扩展提供支持。 |
||
| 安佑生物科技集团股份有限公司 |
主要以饲料研发、生产为核心业务 |
企业荣誉优势:被认定为国家高新技术企业、获得江苏省农业产业化重点龙头企业称号、入选2019年全国农产品加工业100强企业名单,综合排名第95等 |
| 产品优势:产品涵盖猪饲料、水产饲料、禽饲料和反刍饲料,其中以猪饲料为主营产品,包括乳猪系列、肉猪系列、种猪系列等系列产品。 |
||
| 产业链优势:在绿色添加剂、饲料原料、品牌肉、生猪养殖、农业物联网以及生态循环农业等领域不断延伸,形成了一条完整的增值型生态产业链。 |
||
| 研发优势:专门设立了研究院来负责新产品、新技术、新工艺的研发与应用研究,为产品的技术升级做后盾。 |
||
| 技术优势:掌握了高免疫及低抗原教槽料配方技术、低蛋白及高氨基酸环保料配方技术、系统分段及关键营养的高产母猪料配方技术和客制化精准饲养配方技术等四大核心技术。 |
||
| 广东溢多利生物科技股份有限公司 |
专注于生物工程领域,围绕生物医药和生物农牧两大产业 |
产品线优势:研发并形成了生物酶制剂、甾体激素原料药、功能性饲料添加剂三大系列产品线。 |
| 研发优势:拥有1所国家认定企业技术中心,1所院士工作站,1所博士后科研工作站,10所省级研发工程中心。 |
||
| 专利优势:拥有4项专有技术,174项发明专利。 |
||
| 技术优势:拥有基因工程技术、生物发酵技术、复合酶协同技术及甾体激素生化合成技术、药用植物提取技术等诸多核心技术。 |
||
| 企业规模优势:现有26家控股公司。 |
||
| 生产基地优势:在广东、湖南、河南、内蒙古建有15个现代化生产基地。 |
||
| 客户资源优势在海内外60多个国家和地区建有完善的营销网络;与国内外2300多家优质客户建立了长期合作伙伴关系。 |
||
| 人才资源优势:现有员工2500多人,其中研发人员300多人,研究生占比30%以上。 |
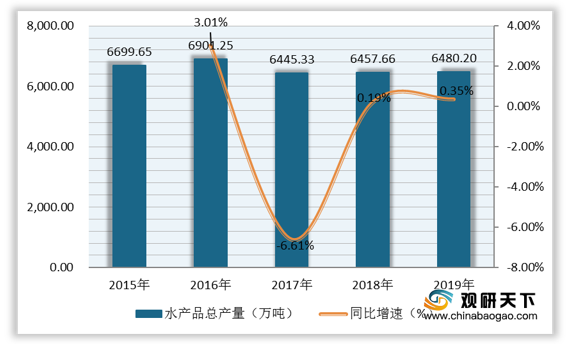
下游市场:水产养殖业是我国兽用药品制造行业下游一个主要领域,其产量的升降直接影响到水产兽药品的整体供需。近些年,我国水产品总产量有所波动,2017年下滑最为明显,水产品总产量为6445.33万吨,同比下滑6.61%;2018年略有回升,2019年我国水产品总产量为6480.2万吨,同比上涨0.35%。
现阶段,我国兽用药品制造行业下游相关企业主要有天邦食品股份有限公司、中粮肉食投资有限公司、广西扬翔股份有限公司等。
| 企业名称 |
主营业务 |
企业优势 |
| 天邦食品股份有限公司 |
食品产业的开发(生猪育种及养殖和食品加工)、动物疫苗的研制与销售、饲料的研制与销售和工程环保服务 |
研发优势:较早建有省级工程技术中心及博士后科研工作站,2010年公司即与中国水产科学研究院共同创办“中国水产科学研究院天邦水生动物及饲料科学研究所”。 |
| 设施优势:建设原种猪场,扩繁场,标准化养殖场,发酵饲料场,屠宰加工厂等经营服务设施。 |
||
| 品牌优势:研制开发“天邦”牌绿色环保型挤压膨化系列水产饲料,被认定为行业第一家“A级绿色食品生产资料”生产企业,为业内唯一。 |
||
| 中粮肉食投资有限公司 |
集饲料加工、畜禽养殖、屠宰、深加工、冷链配送、分销及肉类产品进出口于一体 |
产品品牌优势:产品“家佳康”牌冷鲜猪肉及肉制品、“中粮”牌禽肉分割品、“富瑞”牌禽肉调理品及熟制品等在消费者中拥有较高的影响力,已成为安全、健康肉食品的代表。 |
| 人才资源优势:员工1000人以上。 |
||
| 企业规模优势:有控股企业3家。 |
||
| 业务涉及范围优势:业务涉及肉食领域的实业投资与经营管理,国内、国际肉食品贸易等。 |
||
| 广西扬翔股份有限公司 |
业务涵盖饲料、种猪、肉猪、猪精、智能养猪平台、智能养猪设备、屠宰、深加工、食品等领域 |
企业规模优势:是一家集料、养、宰、商一体的产业互联网科技型农牧企业,也是农业产业化国家重点龙头企业,现有分子公司70多家。 |
| 产业链优势:实现了从饲料生产到传统养猪、科学养猪、数据养猪再到互联网养猪五个阶段的跨越,正着力打造产业互联网料、养、宰、商一体的猪业全产业链。 |
||
| 研发中心优势:拥有育种中心、营养中心、生产中心、兽医中心和设备中心五大中心。 |
||
| 人才优势:拥有教授博士30多人,硕士300多人,国际专家20多人,IT专家10多人。 |
相关行业分析报告参考《2020年中国兽用药品制造行业分析报告-市场现状调查与投资战略研究》。
本文根据互联网公开资料整理而成。我们保持中立立场,与文中提及的公司之间不存在业务往来,不涉及利益。文章仅作参考,不构成任何投资及应用建议。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







