

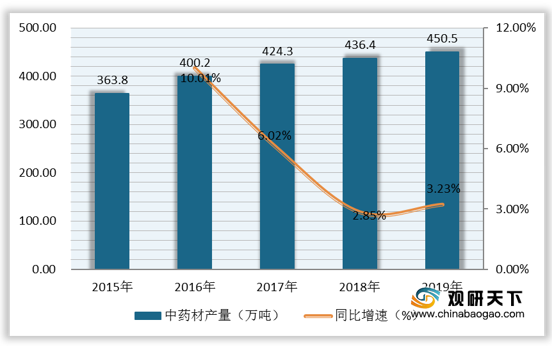
上游市场:近些年,由于医药制造亟需上涨,带动中药材产量逐渐增长,从2015年的363.8万吨增至2019年的450.5万吨,复合增长率为5.49%;2019年同比增长3.23%。
现阶段,我国医药制造行业上游相关企业主要有东方先导(广西)糖酒有限公司、安徽鑫泰药业有限公司、南宁千金子中草药有限公司、亳州市中药饮片厂等。
| 主营业务 |
企业优势 |
|
| 食品销售,食品添加剂、食品机械、化工原料及产品等 |
配送优势:拥有15家销售企业、2家生产企业和1家物流企业以及35个销售点。 |
|
| 生产优势:拥有年产约30万吨的食糖生产基地。 |
||
| 线路优势:拥有万吨级码头和铁路专用线。 |
||
| 品牌优势:经营着在全国食糖行业具有广泛知名度的“玉棠”商品品牌为代表的系列食糖产品。 |
||
| 客户资源优势:与全国7000多家终端客户形成了长期合作关系。 |
||
| 安徽鑫泰药业有限公司 |
主营业务为中药材加工,中药材饮片和直接口服饮片等 |
产品优势:加工生产的中药饮片近700余种,除主打直接口服饮片产品外,还包括姜半夏、法半夏、制川乌、制草乌、制马钱子、制白附子等毒性饮片。 |
| 生产检测优势:GMP标准化生产流程、先进的生产设备、严密的加工工艺、完善的检测手段。 |
||
| 生产设备优势:拥有多功能切片、洗药、干燥、炒药机等多种高科技先进的生产设备 |
||
| 专利优势:拥有发明专利3项、实用新型专利8项。 |
||
| 南宁千金子中草药有限公司 |
中药材、中药饮片以及中药材种子种苗等 |
品种优势:已推广种植的中药材品种有扶芳藤、桔梗、元胡、浙贝母、白芷、白术、生地、何首乌、罗汉果等几十个品种。 |
| 流通渠道优势:已与国内中药厂和药市建立了中草药流通渠道。 |
||
| 生产能力优势:扶芳藤种植已形成规模,每年可供应数百万的种苗及大量的药材。 |
||
| 市场优势:全国 |
||
| 亳州市中药饮片厂 |
中药材;中药材原料;中药饮片及中药粉剂 |
人才资源优势:现有职工150人,质管人员17人,技术人员58人。 |
| 供应优势:主要供应国内各级医疗单位、各医药公司。 |
||
| 产品优势:中药饮片含(毒性饮片)达800多种 |
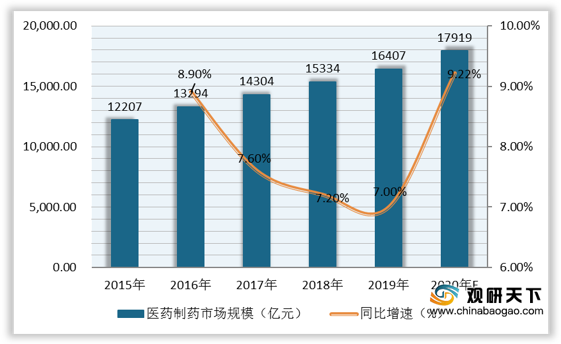
中游市场:随着我国居民生活水平提高、健康意识增强,医药需求上升,医药制造行业市场规模持续增长。2015-2019年复合增长率为7.67%。2019年我国医药制造行业市场规模为16407亿元,同比增长7%;预计到2020年医药制造行业市场规模将逼近18000亿元,同比增长9.22%。
现阶段,我国医药制造行业相关企业主要有海南葫芦娃药业集团股份有限公司、哈药集团有限公司、扬子江药业集团有限公司、北京双鹤药业股份有限公司、江苏恒瑞医药股份有限公司等。
| 企业名称 |
主营业务 |
企业优势 |
| 海南葫芦娃药业集团股份有限公司 |
从事中成药及化学药品的研发、生产和销售,产品应用范围涵盖呼吸系统类、消化系统类、全身抗感染类等多个用药领域 |
产品品类优势:拥有295项药品批准文号,共有57种产品进入国家基本药物目录,96种产品进入国家医保目录。 |
| 剂型优势:化积片、尼美舒利缓释胶囊为独家剂型产品,小儿肺热咳喘颗粒(每袋4克装)、肠炎宁胶囊(每粒装0.3g)、肠炎宁颗粒(每袋装2g)为独家规格产品。 |
||
| 产品研发优势:建立了以内部研发力量为核心、联合国内一流制药科研机构的科研和开发体系。 |
||
| 专利优势:已拥有73个知识产权专利。 |
||
| 品牌优势:打造包含“葫芦娃”、“葫芦爸”、“葫芦妈”在内的三大系列品牌。 |
||
| 哈药集团有限公司 |
主营业务涵盖抗生素、化学药物制剂、非处方药品及保健食品、中药、生物工程药品、动物疫苗及兽药、医药流通七大产业领域 |
人才资源优势:现有职工2.01万人,其中专业技术人员4760名。 |
| 产品优势:共生产西药及中药制剂、西药原料、中药粉针、生物工程药品、滋补保健品等6大系列、20多种剂型、1000多个品种。 |
||
| 营销网络销售优势:在全国30余个主要城市区建立了130多个销售办事处,并拥有200余家零售连锁药房,形成覆盖广、功能强的营销网络。 |
||
| 技术平台优势:创建了生物工程、抗生素、药物制剂、现代中药、OTC药品及保健食品、动物疫苗及兽药等六个方面的技术平台。 |
||
| 品牌优势:拥有“哈药”、“三精”、“世一堂”“钙中钙”等四件中国驰名商标。 |
||
| 扬子江药业集团有限公司 |
医药技术服务;经营本企业自产产品的出口业务和本企业所需的机械设备、零配件、原辅材料的进口业务等 |
人才资源优势:现有员工10000余人。 |
| 出口优势:药品出口到东欧、非洲、东南亚、南美等多个国家和地区。 |
||
| 企业荣誉优势:先后荣获“全国自主创新能力行业十强”、“全国医药优秀企业”、“全国企业文化优秀奖”、“全国模范职工之家”、“中国驰名商标”、“中国科技名牌500强”等殊荣。 |
||
| 产品优势:已形成中西药并举,覆盖抗生素、消化系统药、循环系统药、抗肿瘤药、解热镇痛药等领域,拥有10多个系列、20种剂型、100多个规格的产品群。 |
||
| 研发优势:拥有化学药物、中药制造工艺工程、药物制剂技术工程、生物药物等多个研发中心。 |
||
| 产品主要涉及输液、心脑血管和内分泌等领域 |
药品物流配送优势:在药品物流配送方面构建了两大体系,面向药品销售终端的配送体系和面向全省及周边省市的药品仓储式物流配送体系。 |
|
| 客户资源优势:与国内外知名制药厂商建立和保持了良好的战略合作伙伴关系。 |
||
| 销售优势:健全完善分销信息网络,分销网点从60余个增加到200个左右。 |
||
| 生产基地优势:拥有北京工业园、安徽、滨湖、监利、京西、淮安等6个战略生产基地。 |
||
| 生产能力优势:年生产能力达到6亿瓶(袋),年产量为44848万瓶。 |
||
| 江苏恒瑞医药股份有限公司 |
产品主要涉及抗肿瘤药、手术用药、内分泌治疗药、心血管药及抗感染药等领域 |
企业荣誉优势:先后被评为“全国医药系统先进集体”、“国家重点高新技术企业”等。 |
| 人才优势:拥有各类高层次专业技术人员800多名,其中有近500名博士、硕士及海归人士,有2人被列入“江苏省高层次创新创业人才引进计划”。 |
||
| 专利优势:共申请了近180项发明专利,其中60项全球专利(PCT专利),有1个创新药艾瑞昔布已获批上市,另有8个创新药处于不同的临床阶段,多个创新药正申请临床。 |
||
| 销售优势:建立并完善了遍及全国的销售网络系统,拥有一支3000多人的销售队伍。 |
||
| 品牌产品优势:拥有十几个年销售额过亿元以及5亿元以上的品牌产品。 |
下游市场:我国医药制造行业药品市场的主要销售渠道为等级医院,数据显示,2019年等级医院市占率最高,为68.9%;其次是零售药店,市占率为18.8%。

现阶段,我国医药制造行业下游相关企业主要有国药控股股份有限公司、华润医药控股有限公司、九州通医药集团股份有限公司、益丰大药房连锁股份有限公司等。
| 企业名称 |
主营业务 |
企业优势 |
| 中成药、化学原料药、抗生素、生化药品、生物制品、麻醉药品、精神药品等 |
分销优势:拥有并经营中国最大的药品分销网络。 |
|
| 客户资源优势: 与5341家国内、外供应商、3692余家分销商保持密切业务合作。 |
||
| 企业荣誉优势:在“2015年中国制造企业500强”中位居第4、登上福布斯2018年全球最佳雇主榜单、在2020福布斯全球企业2000强榜排名第556位等。 |
||
| 产品优势:经营超过31586种不同类型药品及保健品,在中国分销50种全球最畅销药品中的46种。 |
||
| 华润医药控股有限公司 |
主要涉及心血管、大输液、生殖健康、基因治疗、天然药物、中成药、医疗器械等领域 |
销售优势:提供的产品和服务遍及全国29个省(区、市),在药品制造和医药分销方面均具有雄厚的产业基础和领先优势。 |
| 生产及研发优势:拥有现代化的生产基地、分销中心和高水平的研发中心。 |
||
| 生产线优势:拥有80多条GMP认证的现代化生产线。 |
||
| 品牌优势:拥有“999”、“双鹤”、“赛科”、“东阿”和“毓婷”等中国驰名商标。 |
||
| 企业荣誉优势:名列2020福布斯全球企业2000强榜第1089位、2020年《财富》中国500强排名第60位等。 |
||
| 九州通医药集团股份有限公司 |
药品、医疗器械、中药材与中药饮片、食品、保健品等产品的批发,零售连锁,药品生产和研发以及增值服务业务 |
销售网络优势:已建立起全国性的销售网络,是现有全国医药商业企业中销售网络覆盖面最广的企业之一,具有销售网络的广度与深度优势。 |
| 物流和信息技术优势:是全国医药流通企业中为数不多的进行现代物流技术自主研发与医药物流管理系统集成的企业之一,具有领先于行业的现代物流技术和信息技术运用的优势。 |
||
| 药品生产及研发优势:以抗生素系列、糖尿病系列和心脑血管系列药品生产以及研发为主。 |
||
| 人才资源优势:员工10513人。 |
||
| 企业荣誉优势:在2020中国民营企业500强榜单排名第58位、在2020年中国最具价值品牌100强排名第97位等。 |
||
| 益丰大药房连锁股份有限公司 |
药品、保健品、医疗器械以及与健康相关的日用便利品等的连锁零售 |
企业荣誉优势:在2019中国服务业企业500强榜中排名第433名、在2019湖南企业100强中位列第54名等。 |
| 会员管理系统优势:基于SAP/ERP信息系统平台量身打造了与业务紧密相联的会员管理系统。 |
||
| 员工培训优势:建立了完善的员工培训体系,通过与全国多所高校联办“益丰药学班”、编制标准化培训教材、设立门店专职和兼职讲师队伍、建立新员工和店长培训基地班以及传帮带体系等培训模式和学分制考核,不断提升门店员工专业服务水平。 |
相关行业分析报告参考《2020年中国医药制造行业分析报告-市场深度分析与未来前景研究》。
本文根据互联网公开资料整理而成。我们保持中立立场,与文中提及的公司之间不存在业务往来,不涉及利益。文章仅作参考,不构成任何投资及应用建议。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







