
ECMO也就是体外膜肺氧合,主要用于对重症心肺功能衰竭患者提供持续的体外呼吸与循环,以维持患者生命。其行业主要分为VV-ECMO、VA-ECMO两大类,VV-ECMO体外注入氧气,完全或者部分绕过肺和心,适用于严重心源性休克场景,如严重冠心病、爆发性心肌炎等疾病;VA-ECMO体外注入氧气,经过肺心后再次灌注至全身,适用于严重急性呼吸衰竭和严重性循环衰竭场景,如肺移植、中毒性休克等疾病。
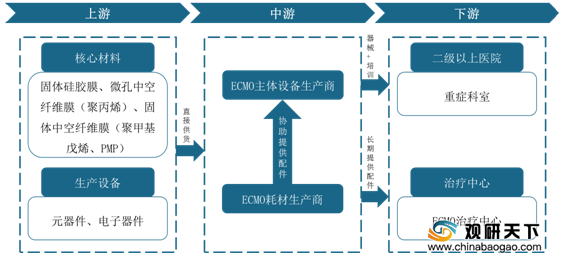
从产业链来看,ECMO行业上游主要为核心材料(如固体硅胶膜、微孔中空纤维膜等)和生产设备(如元器件、电子器件),中游主要包含EOMC主体设备生产商和EOMC耗材生产商;下游为二级以上医院(如重症科室)和治疗中心(如EOMC治疗中心)。
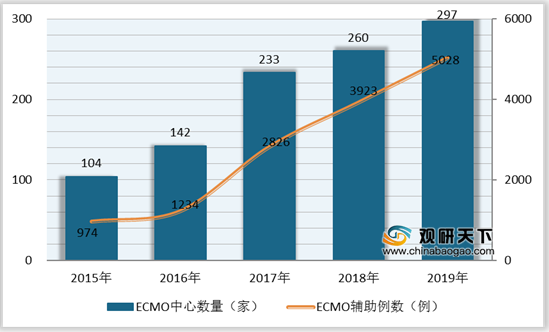
据悉,2015-2019年我国样本医院ECMO中心数量和辅助例数不断上涨,ECMO中心数量、ECMO辅助例数复合增长率分别为30%、50.73%。2019年我国样本医院ECMO中心数量为297家,同比上涨14.23%;ECMO辅助例数为5028例,同比上涨28.17%。
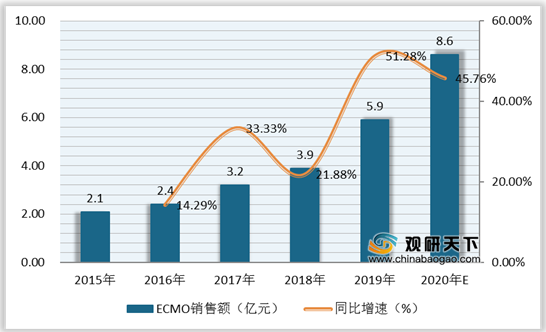
目前,我国ECMO行业仍处于早期起步阶段,随着ECMO市场知名度不断提高、治疗辅助案例逐渐增多,需求上升带动行业销售额快速增长,2015-2019年复合增长率为29.47%。2019年我国ECMO行业销售额为5.9亿元,同比增长51.28%;预计2020年ECMO销售额将逼近9亿元,未来市场发展持续向好。
相关行业分析报告参考《2020年中国ECMO治疗辅助市场分析报告-行业运营态势与前景评估预测》
ECMO行业主要类别及适用场景
|
类别 |
概述 |
适用场景 |
适用疾病 |
作用 |
|
VV-ECMO |
体外注入氧气,完全或者部分绕过肺和心 |
严重心源性休克 |
严重冠心病 |
建立有效循环,恢复缺血再灌注损伤的心肌 |
|
不明原因的心源性休克 |
使用ECMO实施ECPR |
|||
|
心脏手术术后严重低心排 |
常规治疗无效,在排除心脏结构畸形后,安装ECMO, 使缺血再灌注导致的心肌损伤得以修复 |
|||
|
爆发性心肌炎 |
继发严重心衰及心律失常,药物治疗无效,ECMO作用明显 |
|||
|
心肌病 |
ECMO的作用仅限于重症难治性心衰,在扩张型心肌病和特异型心肌病情况下效果较佳 |
|||
|
心脏移植患者 |
用于术前等待心脏移植,由于排异反应导致的供体心脏功能不全,心脏移植后供体心脏右心功能不全等 |
|||
|
体外注入氧气,经过肺心后再次灌注至全身 |
严重急性呼吸衰竭 |
肺移植 |
肺移植维持通气与氧合;避免气管插管所带来的肺部感染等相关并发症 |
|
|
肺栓塞 |
对于伴有严重血流动力学障碍而又不宜常规溶栓者 |
|||
|
慢性阻塞性肺疾病 |
使大部分需要有创通气的重症慢阻肺患者避免插管,并维持较好的通气与氧合 |
|||
|
支气管哮喘 |
成功率高达79.3% |
|||
|
严重性循环衰竭 |
中毒性休克 |
保证循环系统有效率运作 |
||
|
大面积重度烧伤 |
数据来源:公开资料整理
从产业链来看,ECMO行业上游主要为核心材料(如固体硅胶膜、微孔中空纤维膜等)和生产设备(如元器件、电子器件),中游主要包含EOMC主体设备生产商和EOMC耗材生产商;下游为二级以上医院(如重症科室)和治疗中心(如EOMC治疗中心)。
ECMO行业产业链
数据来源:公开资料整理
据悉,2015-2019年我国样本医院ECMO中心数量和辅助例数不断上涨,ECMO中心数量、ECMO辅助例数复合增长率分别为30%、50.73%。2019年我国样本医院ECMO中心数量为297家,同比上涨14.23%;ECMO辅助例数为5028例,同比上涨28.17%。
2015-2019年我国样本医院ECMO中心数量及辅助例数
数据来源:公开资料整理
目前,我国ECMO行业仍处于早期起步阶段,随着ECMO市场知名度不断提高、治疗辅助案例逐渐增多,需求上升带动行业销售额快速增长,2015-2019年复合增长率为29.47%。2019年我国ECMO行业销售额为5.9亿元,同比增长51.28%;预计2020年ECMO销售额将逼近9亿元,未来市场发展持续向好。
2015-2020年我国ECMO行业销售额及增速
数据来源:公开资料整理(CMY)
相关行业分析报告参考《2020年中国ECMO治疗辅助市场分析报告-行业运营态势与前景评估预测》
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







