
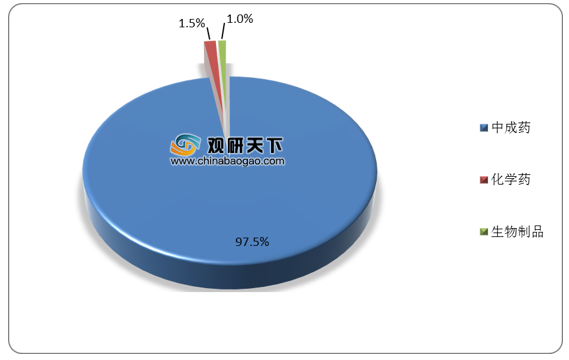
咽喉是人体的门户,常见的咽喉疾病有声音沙哑、喉咙肿痛、咳嗽等症状,咽喉疾病较难治愈,有反复性发作的可能。从咽喉用制剂不同类型药占比情况来看,中成药占比最多,为97.5%;其次是化学药和生物制品,合计占比仅为2.5%。
近些年,随着空气质量变差、粉尘增多,咽喉患病人数上升,用药需求扩大,我国城市零售药店终端中成药咽喉用药销售额逐年上涨,2018年咽喉中成药销售额逼近50亿元,同比上涨7.73%;2019年咽喉中成药销售额超过50亿元,同比上涨9.31%。
在2019年我国城市零售药店中成药咽喉用药厂家市场份额TOP20排行榜中,扬子江药业集团以17.83%的市场份额稳居第一;桂林三金药业和广西金嗓子分别以12.25%、10.27%的市场份额位居第二、第三。
在2019年我国城市零售药店终端中成药咽喉用药品牌销售额TOP10中,扬子江的蓝芩口服液以9.4亿元的销售额位居榜首,其次是广西金嗓子的金嗓子喉片,销售额为5.42亿元。
据悉,2015-2019年我国城市零售药店终端蓝芩口服液销售额快速增长,2018年蓝芩口服液销售额为7.01亿元,同比增长35.59%;2019年蓝芩口服液销售额为9.4亿元,同比增长34.09%。预计到2020年我国城市零售药店终端蓝芩口服液销售额或将突破10亿元,未来市场发展空间仍较大。
相关行业分析报告参考《2020年中国中成药咽喉用药市场调研报告-市场深度分析与发展战略评估》。
咽喉用制剂不同类型药占比情况(单位:%)
数据来源:公开资料整理
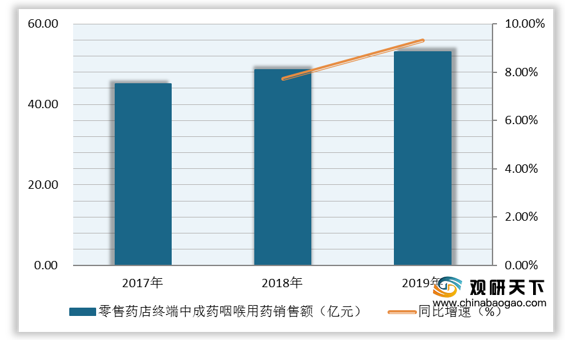
近些年,随着空气质量变差、粉尘增多,咽喉患病人数上升,用药需求扩大,我国城市零售药店终端中成药咽喉用药销售额逐年上涨,2018年咽喉中成药销售额逼近50亿元,同比上涨7.73%;2019年咽喉中成药销售额超过50亿元,同比上涨9.31%。
2017-2019年我国城市零售药店终端中成药咽喉用药销售额及增速
数据来源:公开资料整理
在2019年我国城市零售药店中成药咽喉用药厂家市场份额TOP20排行榜中,扬子江药业集团以17.83%的市场份额稳居第一;桂林三金药业和广西金嗓子分别以12.25%、10.27%的市场份额位居第二、第三。
2019年我国城市零售药店中成药咽喉用药厂家市场份额TOP20
| 排名 |
厂家 |
市场份额(%) |
| 1 |
扬子江药业集团 |
17.83 |
| 2 |
桂林三金药业 |
12.25 |
| 3 |
广西金嗓子 |
10.27 |
| 4 |
桂龙药业(安徽) |
6.81 |
| 5 |
江中药业 |
4.29 |
| 6 |
华润三九(黄石)药业 |
2.30 |
| 7 |
成都神鹤药业 |
2.25 |
| 8 |
雷允上药业集团 |
2.17 |
| 9 |
无锡济民可信山禾药业 |
2.10 |
| 10 |
黄果树立爽药业 |
2.02 |
| 11 |
浙江维康药业 |
1.87 |
| 12 |
上海医药青岛国风药业 |
1.50 |
| 13 |
石药欧意药业 |
1.50 |
| 14 |
贵州宏宇药业 |
1.46 |
| 15 |
西安碑林药业 |
1.13 |
| 16 |
贵州三力制药 |
0.97 |
| 17 |
西安科力药业 |
0.94 |
| 18 |
中新药业第六中药 |
0.93 |
| 19 |
太极集团重庆桐君阁药厂 |
0.83 |
| 20 |
云南通大生物药业 |
0.77 |
数据来源:公开资料整理
在2019年我国城市零售药店终端中成药咽喉用药品牌销售额TOP10中,扬子江的蓝芩口服液以9.4亿元的销售额位居榜首,其次是广西金嗓子的金嗓子喉片,销售额为5.42亿元。
2019年我国城市零售药店终端中成药咽喉用药品牌销售额TOP10
| 排名 |
产品 |
品牌 |
销售额(亿元) |
| 1 |
蓝芩口服液 |
扬子江 |
9.40 |
| 2 |
金嗓子喉片 |
广西金嗓子 |
5.42 |
| 3 |
桂林西瓜霜 |
桂林三金 |
3.79 |
| 4 |
清喉利咽颗粒 |
桂龙药业(安徽) |
2.67 |
| 5 |
复方草珊瑚含片 |
江中药业 |
2.26 |
| 6 |
西瓜霜润喉片 |
桂林三金 |
1.31 |
| 7 |
咽喉片 |
华润三九(黄石) |
1.21 |
| 8 |
黄氏响声丸 |
无锡济民可信山禾 |
1.07 |
| 9 |
咽立爽口含滴丸 |
黄果树立爽 |
1.07 |
| 10 |
西瓜霜清咽含片 |
桂林三金 |
1.02 |
数据来源:公开资料整理
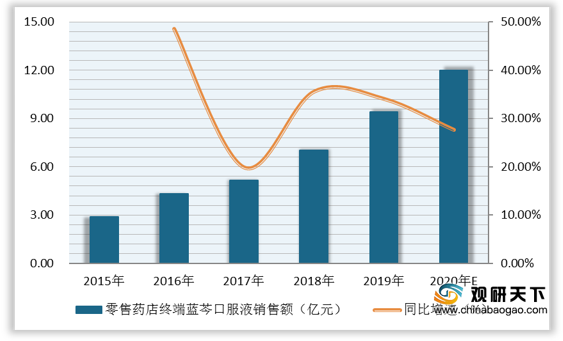
据悉,2015-2019年我国城市零售药店终端蓝芩口服液销售额快速增长,2018年蓝芩口服液销售额为7.01亿元,同比增长35.59%;2019年蓝芩口服液销售额为9.4亿元,同比增长34.09%。预计到2020年我国城市零售药店终端蓝芩口服液销售额或将突破10亿元,未来市场发展空间仍较大。
2015-2020年我国城市零售药店终端蓝芩口服液销售额及增速
数据来源:公开资料整理(CMY)
相关行业分析报告参考《2020年中国中成药咽喉用药市场调研报告-市场深度分析与发展战略评估》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







