
创新药、新药及仿制药的概念界定
因为新药(特别是创新药)、仿制药的研发流程存在一定差异(研发环节、复杂程度等),在介绍研发流程前,我们先对创新药、新药以及仿制药的概念作出界定。根据行业百科系列医药篇《一键解锁药品分类》,以化学药品为例,当前我国对化学药品分类主要分为5个类别,其中一类、二类为新药,三类和四类为仿制药,五类为进口药。
不过,本文对创新药界定更为严格,我们认为针对新的靶标(通俗理解就是疾病发生作用的相关蛋白质、核酸等生物大分子,通过药物作用这类生物大分子,能够达到改善疾病症状、治疗疾病的作用)、或者针对某一靶标第一次研发出的新药、或者针对某一靶标虽已有药物但新分子与原来药物属于不同结构类型的新药为本文界定的创新药。据此界定,仅有少部分新药为创新药,其余均为广义上的仿制药。例如,恒瑞医药研发的1.1类新药“艾瑞昔布”为辉瑞公司“塞来昔布”的me-too类产品(特指具有自己知识产权的药物,其药效与同类的突破性的药物/创新药相当,属本文界定的广义上的仿制药),贝达药业研发的1.1类新药“埃克替尼”及先声药业研发的“艾拉莫德”亦属于me-too类产品。

如上图所示,典型的创新药研发主要包括三个阶段:化合物研究阶段、临床前试验阶段、临床试验阶段,前两个阶段可划归为临床前研究阶段。
化合物研究阶段,在确定靶标后研发者需要寻找一个能够和靶标结合反应的化学分子(即先导化合物,通俗理解就是具有初步治疗作用的化合物,但由于存在某些缺陷,需要进一步优化方可用于治疗疾病),确定先导化合物后,研发者需要对其先导化合物结构进行优化进而得到候选药物。随着计算机辅助药物设计的普及应用,化合物研究阶段的时间耗费上得到很大程度上的节约,但仍需要2~3年。
临床前试验阶段,通过对化合物研究阶段获得的候选药物分别进行实验室研究和活体动物研究,以观察化合物对目标疾病的生物活性,并对其进行安全性评估,该阶段通常需要花费2~3年。
参考中国报告网发布《2017-2022年中国医药行业市场发展现状及未来前景分析报告》
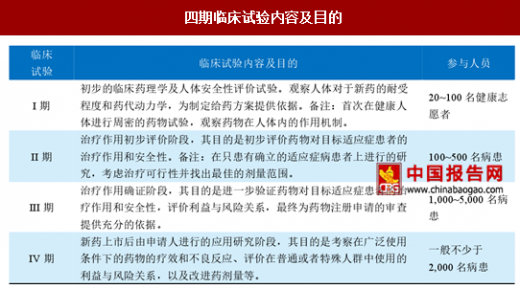
临床试验阶段,主要通过对新药进行广泛的人体试验,评估其对疾病治疗的有效性以及对人体安全的影响,通常需要花费6~7年。该阶段主要分为I、II、III、IV期。新药在批准上市之前,需要进行I、II、III期临床试验,而IV期临床试验通常在新药批准上市后进行,具体内容如表2所示。
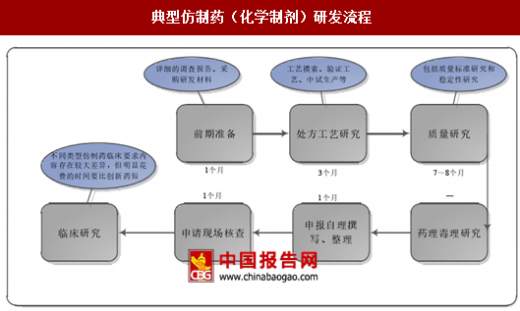
下图所示为典型仿制药的研发流程(属于简化版创新药研发流程)。除部分仿制药对专利尚未到期的化合物进行适当的模仿调整来规避专利限制(包括改变酸根、碱基、拆分及合成方法获得光学异构体等)外,多数仿制药在原研药核心专利(化合物相关专利)到期后,通过改剂型、改给药途径、发现新适应症等来规避原研药非核心专利的限制(此类仿制药活性成分与原研药相同),使得仿制药基本不需经历化合物研究阶段,临床前试验及临床试验均受益于活性成分与原研药相同,试验难度大幅降低,研发失败的概率较低,财务成本与时间成本亦得到较大节约。通常仿制药研发仅需花费2~3年时间,多数仿制药研发花费不及创新药的1/20(不同仿制药的仿制难度存在较大差异,因此在耗时、研发成本、研发成功率方面均存在较大变动,文中提供的均为较典型的数据)。
仿制药虽然在药品质量、疗效等方面与原研药存在些许差异,但从成本收益的角度来看,优质仿制药治疗疾病带来的好处(收益)通常大于副作用、不良反应带来的损害(成本),稳定有序、健康发展的仿制药市场既不会过度损害创新药的利益,亦能大幅降低患者以及医保基金的负担。不过,过度进行低技术水平的仿制,一方面浪费研发资源,不利于技术进步,另一方面药品质量亦难以得到有效保障。
注:前期准备至药理毒理研究阶段均属于临床前试验阶段
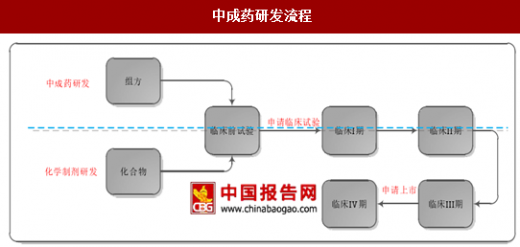
中成药的研发流程与化学制剂的研发流程基本相近,均需要进行三期临床试验(个别创新药需要进行四期临床试验),二者的差异主要体现在两方面:一是二者的理论基础不同,中成药是在中医药理论指导下,按照组方原则,结合适宜的制药工艺,以中药材为原料生产出来的一类药物,化学制剂的理论基础是生物化学理论;二是二者的起始成份不同,中成药研发的起始成份是组方(中药组方是在辩证的基础上,根据病情的需要,利用药物的七情,规定必要的药量,配伍组织成方,通常包含多种中药材中的有效成份),而化学制剂通常是单一成份的化合物。中成药的组方来源主要包括:历代医籍文献中研制、流传验方中研制、传统古方中创制、已知中药成份中研制新药、医院研制的内部验方中开发出新药等。
因为新药(特别是创新药)、仿制药的研发流程存在一定差异(研发环节、复杂程度等),在介绍研发流程前,我们先对创新药、新药以及仿制药的概念作出界定。根据行业百科系列医药篇《一键解锁药品分类》,以化学药品为例,当前我国对化学药品分类主要分为5个类别,其中一类、二类为新药,三类和四类为仿制药,五类为进口药。
不过,本文对创新药界定更为严格,我们认为针对新的靶标(通俗理解就是疾病发生作用的相关蛋白质、核酸等生物大分子,通过药物作用这类生物大分子,能够达到改善疾病症状、治疗疾病的作用)、或者针对某一靶标第一次研发出的新药、或者针对某一靶标虽已有药物但新分子与原来药物属于不同结构类型的新药为本文界定的创新药。据此界定,仅有少部分新药为创新药,其余均为广义上的仿制药。例如,恒瑞医药研发的1.1类新药“艾瑞昔布”为辉瑞公司“塞来昔布”的me-too类产品(特指具有自己知识产权的药物,其药效与同类的突破性的药物/创新药相当,属本文界定的广义上的仿制药),贝达药业研发的1.1类新药“埃克替尼”及先声药业研发的“艾拉莫德”亦属于me-too类产品。
典型化学制剂创新药研发流程

资料来源:中国报告网整理
如上图所示,典型的创新药研发主要包括三个阶段:化合物研究阶段、临床前试验阶段、临床试验阶段,前两个阶段可划归为临床前研究阶段。
化合物研究阶段,在确定靶标后研发者需要寻找一个能够和靶标结合反应的化学分子(即先导化合物,通俗理解就是具有初步治疗作用的化合物,但由于存在某些缺陷,需要进一步优化方可用于治疗疾病),确定先导化合物后,研发者需要对其先导化合物结构进行优化进而得到候选药物。随着计算机辅助药物设计的普及应用,化合物研究阶段的时间耗费上得到很大程度上的节约,但仍需要2~3年。
临床前试验阶段,通过对化合物研究阶段获得的候选药物分别进行实验室研究和活体动物研究,以观察化合物对目标疾病的生物活性,并对其进行安全性评估,该阶段通常需要花费2~3年。
参考中国报告网发布《2017-2022年中国医药行业市场发展现状及未来前景分析报告》
临床试验阶段,主要通过对新药进行广泛的人体试验,评估其对疾病治疗的有效性以及对人体安全的影响,通常需要花费6~7年。该阶段主要分为I、II、III、IV期。新药在批准上市之前,需要进行I、II、III期临床试验,而IV期临床试验通常在新药批准上市后进行,具体内容如表2所示。
四期临床试验内容及目的
资料来源:中国报告网整理
下图所示为典型仿制药的研发流程(属于简化版创新药研发流程)。除部分仿制药对专利尚未到期的化合物进行适当的模仿调整来规避专利限制(包括改变酸根、碱基、拆分及合成方法获得光学异构体等)外,多数仿制药在原研药核心专利(化合物相关专利)到期后,通过改剂型、改给药途径、发现新适应症等来规避原研药非核心专利的限制(此类仿制药活性成分与原研药相同),使得仿制药基本不需经历化合物研究阶段,临床前试验及临床试验均受益于活性成分与原研药相同,试验难度大幅降低,研发失败的概率较低,财务成本与时间成本亦得到较大节约。通常仿制药研发仅需花费2~3年时间,多数仿制药研发花费不及创新药的1/20(不同仿制药的仿制难度存在较大差异,因此在耗时、研发成本、研发成功率方面均存在较大变动,文中提供的均为较典型的数据)。
仿制药虽然在药品质量、疗效等方面与原研药存在些许差异,但从成本收益的角度来看,优质仿制药治疗疾病带来的好处(收益)通常大于副作用、不良反应带来的损害(成本),稳定有序、健康发展的仿制药市场既不会过度损害创新药的利益,亦能大幅降低患者以及医保基金的负担。不过,过度进行低技术水平的仿制,一方面浪费研发资源,不利于技术进步,另一方面药品质量亦难以得到有效保障。
典型仿制药(化学制剂)研发流程
注:前期准备至药理毒理研究阶段均属于临床前试验阶段
资料来源:中国报告网整理
典型的中成药研发流程中成药的研发流程与化学制剂的研发流程基本相近,均需要进行三期临床试验(个别创新药需要进行四期临床试验),二者的差异主要体现在两方面:一是二者的理论基础不同,中成药是在中医药理论指导下,按照组方原则,结合适宜的制药工艺,以中药材为原料生产出来的一类药物,化学制剂的理论基础是生物化学理论;二是二者的起始成份不同,中成药研发的起始成份是组方(中药组方是在辩证的基础上,根据病情的需要,利用药物的七情,规定必要的药量,配伍组织成方,通常包含多种中药材中的有效成份),而化学制剂通常是单一成份的化合物。中成药的组方来源主要包括:历代医籍文献中研制、流传验方中研制、传统古方中创制、已知中药成份中研制新药、医院研制的内部验方中开发出新药等。
中成药研发流程
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








