
参考中国报告网发布《2017-2022年中国免疫诊断试剂产业运营现状及发展趋势前瞻报告》
免疫诊断灵敏度极高,以化学发光为主流
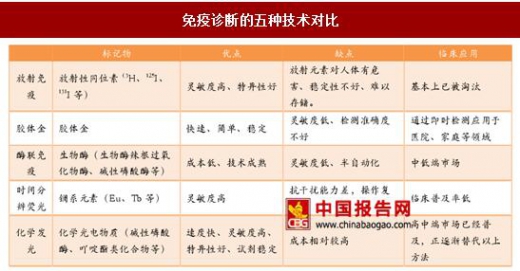
免疫诊断是利用抗原抗体之间的特异性免疫反应来测定免疫状态、检测各种疾病的诊断方法。抗原与抗体由于在空间结构上的高度互补,能够对彼此高度识别并与之高效结合。免疫诊断就是对抗原或抗体与各种能够通过放射性、光电等原理定量的物质如放射性元素、酶、吖啶酯等相结合,然后利用抗原与抗体间的高效结合对人体内的抗体或抗原进行定量测试。传统的免疫诊断包括历史上得到应用的以下五种方法,由于化学发光在临床上的广泛使用,狭义的免疫诊断通常仅仅指化学发光。
化学发光免疫诊断是免疫诊断领域的最新技术,也是主要发展趋势。与其他免疫诊断方法相比,化学发光由于其在安全性、自动化操作、测试准确性、以及测试速度等方面的系统性优势成为免疫诊断的主流。在发达国家,化学发光的市场占比已近到达了 90%以上,而我国化学发光也已经基本在高端市场普及,而在中低端市场,酶联免疫等方法依然有一定市场,化学发光技术替代依旧有一定空间。

国际“四大家”地位稳固,国产品牌开始崛起
行业集中度高,国内 90%的市场被进口厂家所垄断。化学发光由于技术门槛高,研发难度大,以罗氏、雅培、丹纳赫以及西门子为代表的海外巨头基本垄断了国内外市场,国内市场 CR4>80%。
近几年内,国产品牌开始崛起。新产业 2008 年开发出的 MAGLUMI 2000 是国内第一台真正意义的全自动管式化学发光仪,由于试剂项目多、巨大的价格优势以及良好的市场策略,上市后以每年约 1000 台的装机速度迅速抢占市场,装机量在国内甚至超越罗氏,申请的试剂项目也超过了 100 个,目前已成为国产化学发光当之无愧的龙头。至今拿到化学发光注册证的国产厂家已超过 50 家,其中销售额过亿的有深圳新产业、郑州安图、四川迈克以及深圳迈瑞。
具有“自主仪器+试剂齐全”的企业将获得发展。由于化学发光极高的检测精度,市场上的化学发光仪器与试剂基本上均为封闭系统,因此仪器与试剂为捆绑销售。为了打开市场,厂家一般通过投放仪器的方式扩大试剂的销售量,能够自主制造仪器的公司将获得较大的先发优势。另一方面,由于各个项目均在同一台仪器上使用,丰富的试剂品种也会极大促进仪器竞争力,从而带动试剂的销售,形成良性循环。
免疫诊断灵敏度极高,以化学发光为主流
免疫诊断是利用抗原抗体之间的特异性免疫反应来测定免疫状态、检测各种疾病的诊断方法。抗原与抗体由于在空间结构上的高度互补,能够对彼此高度识别并与之高效结合。免疫诊断就是对抗原或抗体与各种能够通过放射性、光电等原理定量的物质如放射性元素、酶、吖啶酯等相结合,然后利用抗原与抗体间的高效结合对人体内的抗体或抗原进行定量测试。传统的免疫诊断包括历史上得到应用的以下五种方法,由于化学发光在临床上的广泛使用,狭义的免疫诊断通常仅仅指化学发光。
免疫诊断的五种技术对比
资料来源:中国报告网整理
化学发光免疫诊断是免疫诊断领域的最新技术,也是主要发展趋势。与其他免疫诊断方法相比,化学发光由于其在安全性、自动化操作、测试准确性、以及测试速度等方面的系统性优势成为免疫诊断的主流。在发达国家,化学发光的市场占比已近到达了 90%以上,而我国化学发光也已经基本在高端市场普及,而在中低端市场,酶联免疫等方法依然有一定市场,化学发光技术替代依旧有一定空间。
化学发光技术在我国免疫诊断占比不断加大

数据来源:中国报告网整理
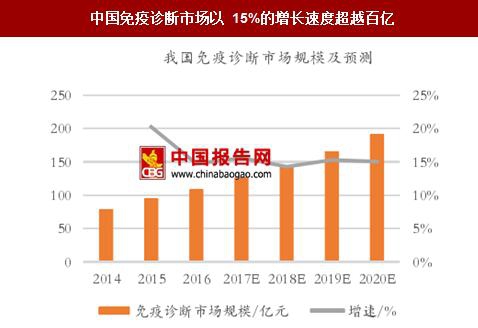
免疫诊断是体外诊断行业规模最大的细分市场,国内市场增速达到 15% 近年来,随着技术的不断发展,免疫诊断已经成为我国体外诊断市场规模最大的细分市场,约占整个体外诊断市场份额 30%,并且增长迅速。我国免疫市场规模 2016 年已经超过 100 亿元,预计未来几年能够保持15%的增长速度。 中国免疫诊断市场以 15%的增长速度超越百亿
数据来源:中国报告网整理
国际“四大家”地位稳固,国产品牌开始崛起
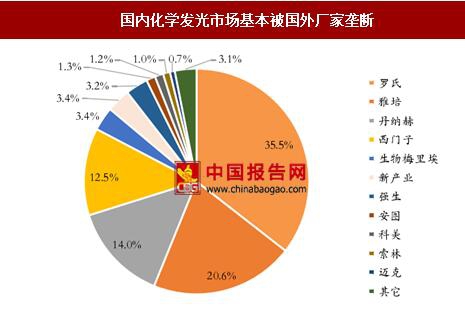
行业集中度高,国内 90%的市场被进口厂家所垄断。化学发光由于技术门槛高,研发难度大,以罗氏、雅培、丹纳赫以及西门子为代表的海外巨头基本垄断了国内外市场,国内市场 CR4>80%。
国内化学发光市场基本被国外厂家垄断
数据来源:中国报告网整理
近几年内,国产品牌开始崛起。新产业 2008 年开发出的 MAGLUMI 2000 是国内第一台真正意义的全自动管式化学发光仪,由于试剂项目多、巨大的价格优势以及良好的市场策略,上市后以每年约 1000 台的装机速度迅速抢占市场,装机量在国内甚至超越罗氏,申请的试剂项目也超过了 100 个,目前已成为国产化学发光当之无愧的龙头。至今拿到化学发光注册证的国产厂家已超过 50 家,其中销售额过亿的有深圳新产业、郑州安图、四川迈克以及深圳迈瑞。
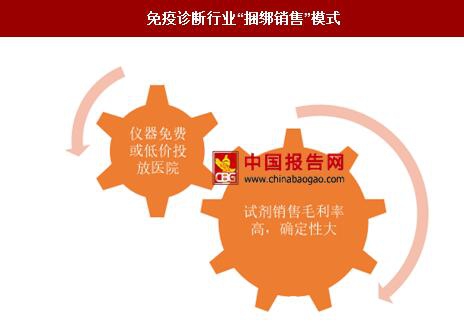
具有“自主仪器+试剂齐全”的企业将获得发展。由于化学发光极高的检测精度,市场上的化学发光仪器与试剂基本上均为封闭系统,因此仪器与试剂为捆绑销售。为了打开市场,厂家一般通过投放仪器的方式扩大试剂的销售量,能够自主制造仪器的公司将获得较大的先发优势。另一方面,由于各个项目均在同一台仪器上使用,丰富的试剂品种也会极大促进仪器竞争力,从而带动试剂的销售,形成良性循环。
免疫诊断行业“捆绑销售”模式
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







