
新冠疫苗一般指新型冠状病毒疫苗。2020年新冠肺炎爆发,由于没有标准的特效药,治愈主要依靠患者自身的免疫力,医疗手段辅助患者提高自身免疫力,跑赢病毒繁殖速度,而接种新冠疫苗是控制疫情最有效的方式。
新冠疫苗研发流程分为四个阶段,分别是制备疫苗、动物实验、临床阶段及疫苗生产。

全球疫苗研发分为五种路线,分别是灭活疫苗、基因工程重组亚单位疫苗、腺病毒载体疫苗、减毒流感病毒载体疫苗和核酸疫苗。我国国家科技部在疫情暴发之初就布局了五条疫苗同时研发的技术路线,由 13 家研发单位牵头进行,并成立疫苗研发专班,指导重点项目研发。
资料来源:观研天下整理
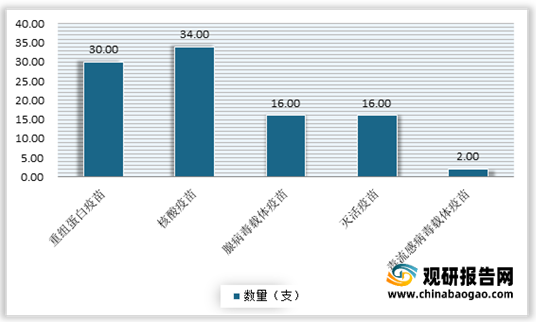
截止到2021年5月,全球候选新冠疫苗280支,进入临床期的疫苗,核酸疫苗和重组蛋白疫苗临床数量相对较多,分别是34支和30支,腺病毒载体疫苗和灭活疫苗分别为17支和16支,减毒流感病毒载体疫苗最少,仅有两支。
而从已获批上市的疫苗来看,由于制备方法简单、快速,适合大批量生产,国产疫苗企业选择灭活疫苗技术路线,而国外疫苗企业更青睐腺病毒载体研发路径及核酸疫苗中的mRNA路径。
2020年随着新冠疫情的爆发,新冠疫苗的研发与生产,新冠疫苗产业链应运而生,包括疫苗生产、疫苗包装、疫苗配件的生产以及医疗废物的处理,同时包括疫苗冷链运输等。
与此同时,随着新冠疫苗生产线不断布局,产能市场迅速扩大。有数据显示,2021 年全球新冠疫苗总产能预计达到 146 亿剂,其中辉瑞-BioNTech 产能最大,预计达到 30 亿剂,占比 20.55%。
而在国产新冠疫苗中,我们已有18条生产线、已经布局的新冠疫苗的生产线。具体来看,国药集团的北京所、武汉所,以及科兴生物的产能较大,分别为 10 亿剂、10 亿剂和 17.5 亿剂。
截至2021年3月10日,我国已有国药集团中国生物北京公司的新冠灭活疫苗(Vero细胞)、科兴中维的新冠灭活疫苗(Vero细胞)、康希诺-U的重组新冠疫苗(5型腺病毒载体)及国药集团中国生物武汉生物制品研究所有限责任公司的新冠灭活疫苗(Vero细胞)四款国产新冠疫苗获批上市。
自2020年12月15日新冠疫苗上市以来,新冠疫苗接种有序推进。尤其是进入2021年,受国家政策的推动以及新冠病毒传播速度快、变异能力强影响,新冠疫苗接种速度不断提高。根据数据显示,截至2021年8月26日,我国累计报告接种新冠病毒疫苗200391.4万剂次,完成全程接种的人数为88943.9万人。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
新冠疫苗研发流程分为四个阶段,分别是制备疫苗、动物实验、临床阶段及疫苗生产。
新冠疫苗研发流程

资料来源:观研天下整理
全球疫苗研发分为五种路线,分别是灭活疫苗、基因工程重组亚单位疫苗、腺病毒载体疫苗、减毒流感病毒载体疫苗和核酸疫苗。我国国家科技部在疫情暴发之初就布局了五条疫苗同时研发的技术路线,由 13 家研发单位牵头进行,并成立疫苗研发专班,指导重点项目研发。
我国新冠疫苗研发路线
| 五大路线 |
研发单位 |
| 灭活疫苗 |
武汉生物研究所 |
| 北京生物研究所 |
|
| 科兴中维生物公司 |
|
| 康泰生物制品公司 |
|
| 中国医学科学院研究所 |
|
| 腺病毒疫苗 |
康希诺生物公司联合军事科学院陈薇院士 |
| 重组蛋白疫苗(CHO) |
安徽智飞龙科马生物制药公司 |
| 四川大学华西医院 |
|
| 减毒流感病毒载体疫苗 |
北京万泰生物 |
| 核酸疫苗 |
珠海丽珠单抗生物科技 |
| 复星医药科技 |
|
| 艾棣维欣苏州生物制药有限公司 |
|
| 云南沃森生物技术股份有限公司 |
截止到2021年5月,全球候选新冠疫苗280支,进入临床期的疫苗,核酸疫苗和重组蛋白疫苗临床数量相对较多,分别是34支和30支,腺病毒载体疫苗和灭活疫苗分别为17支和16支,减毒流感病毒载体疫苗最少,仅有两支。
全球进入临床阶段的五种研发路径新冠疫苗数量
资料来源:观研天下整理
而从已获批上市的疫苗来看,由于制备方法简单、快速,适合大批量生产,国产疫苗企业选择灭活疫苗技术路线,而国外疫苗企业更青睐腺病毒载体研发路径及核酸疫苗中的mRNA路径。
2020年随着新冠疫情的爆发,新冠疫苗的研发与生产,新冠疫苗产业链应运而生,包括疫苗生产、疫苗包装、疫苗配件的生产以及医疗废物的处理,同时包括疫苗冷链运输等。
与此同时,随着新冠疫苗生产线不断布局,产能市场迅速扩大。有数据显示,2021 年全球新冠疫苗总产能预计达到 146 亿剂,其中辉瑞-BioNTech 产能最大,预计达到 30 亿剂,占比 20.55%。
而在国产新冠疫苗中,我们已有18条生产线、已经布局的新冠疫苗的生产线。具体来看,国药集团的北京所、武汉所,以及科兴生物的产能较大,分别为 10 亿剂、10 亿剂和 17.5 亿剂。
全球新冠疫苗研发现状
| 技术路线 |
生产厂家 |
接种剂数 |
临床阶段 |
2021 产能(亿剂) |
单剂价格(美元) |
储存温度(摄氏度) |
| 灭活疫苗 |
康泰生物 |
2 |
3 期 |
2-6 |
13-15 |
室温保存 |
| 科兴生物 |
2 |
20 |
13.6 |
室温保存 |
||
| 北京所 |
2 |
10 |
13-15 |
2-8 |
||
| 武汉所 |
2 |
- |
2-8 |
|||
| Bharat Biotech |
2 |
- |
6 |
2-8 |
||
| 腺病毒载体疫苗 |
阿斯利康 |
1 |
20 |
5 |
2-8 |
|
| 康希诺 |
1 |
3 |
- |
2-8 |
||
| Gamaleya |
2 |
5 |
6 |
-18 |
||
| 强生 |
1-2 |
10 |
9 |
2-8 |
||
| 重组蛋白疫苗 |
智飞生物 |
2-3 |
6 |
- |
2-8 |
|
| Novavax |
2 |
20 |
6 |
2-8 |
||
| mRNA 疫苗 |
Moderna |
2 |
5-6 |
26 |
-20 |
|
| BioNtech/辉瑞 |
2 |
20 |
26 |
-70 |
||
| CureVac |
2 |
3 |
24 |
5 |
||
| Walvax |
2 |
1.2 |
- |
2-8 |
资料来源:观研天下整理(WW)
截至2021年3月10日,我国已有国药集团中国生物北京公司的新冠灭活疫苗(Vero细胞)、科兴中维的新冠灭活疫苗(Vero细胞)、康希诺-U的重组新冠疫苗(5型腺病毒载体)及国药集团中国生物武汉生物制品研究所有限责任公司的新冠灭活疫苗(Vero细胞)四款国产新冠疫苗获批上市。
自2020年12月15日新冠疫苗上市以来,新冠疫苗接种有序推进。尤其是进入2021年,受国家政策的推动以及新冠病毒传播速度快、变异能力强影响,新冠疫苗接种速度不断提高。根据数据显示,截至2021年8月26日,我国累计报告接种新冠病毒疫苗200391.4万剂次,完成全程接种的人数为88943.9万人。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








