
新冠肺炎疫情是近百年来影响范围最广的全球性流行疾病,自2019年末爆发至今已有一年多的时间,已给全球经济带来了严峻的考验。然而,随着病毒变异株的不断出现,未来新冠肺炎疫情长期存在的可能性不断增大,这一背景下新冠药物的开发显得尤为重要,在病毒变异株不断出现的当下,新冠药物已成为疫苗防护之后新冠疫情防控的最后一道防线。
从当前形势和未来趋势来看,新冠肺炎疫情长期化的可能性不断增大,主要原因包括病毒不断变异,且变异株传染能力增强造成疫情不断反弹;不同国家和地区接种率相差甚远,世界平均接种率远低于预期;病毒持续变异叠加时间推移,导致疫苗有效率下降等。新冠疫情长期化趋势下,新冠药物重要性不断凸显。
(1)病毒不断变异,且变异株传染能力增强造成疫情不断反弹
自疫情爆发以来,全球疫情已出现3轮反弹,均伴随着确诊人数的大规模增长。世界卫生组织总干事7月下旬表示,全球已进入“第三轮疫情的早期阶段”。第三轮疫情主要受Delta变异毒株的传播驱动,华盛顿邮报报道的美国CDC研究资料表明,Delta变异毒株的R0值预计在5-9.5,而新冠原始毒株的R0值仅为1.5-3.5(R0值为单位患者感染人数平均值,R0值越高病毒传染能力越强),Delta变异毒株传播能力远远高于原始毒株。而随着疫情的不断发展,未来出现新的变异毒株的可能性不断增大。
(2)不同国家和地区接种率相差甚远,世界平均接种率远低于预期
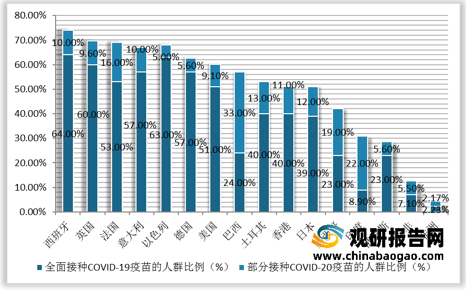
现阶段,全球新冠疫苗平均接种率远低于预期。造成这种情况的主要原因包括国家之间卫生经济基础存在差距以及部分人群抵触疫苗接种。
卫生经济基础方面,一些发达国家如新加坡新冠疫苗完全接种率达71%,而发展中国家如非洲由于卫生经济基础条件较差,完全接种率仅达2.23%。
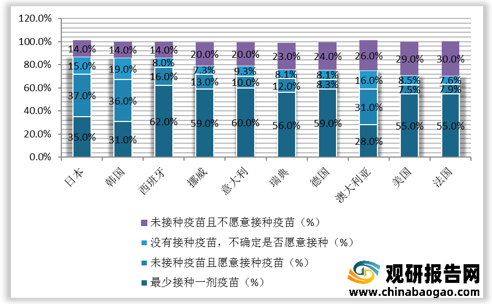
部分人群抵触疫苗接种方面,调查表明,2021年7月,日本、韩国、西班牙都有14%的居民无接种疫苗意愿,而在法国这个比例则达到了30%;此外,还有相当一部分人群对疫苗接种意愿不明确。
(3)病毒持续变异叠加时间推移,导致疫苗有效率下降
疫苗毒株持续变异,由于Delta病毒拥有更强的传播性和抗性,部分海外疫苗的有效率有所下降。根据以色列卫生部7月发布的一项报告表示,完成两剂辉瑞mRNA疫苗接种者在2021年1月至4月期间,疫苗的保护率高达95%;而在6月下旬至7月下旬期间,由于Delta变异株的传播,这一保护率下降到了39%。美国CDC的研究也表明,应对突变病毒,疫苗能预防>90%的严重疾病症状及死亡威胁,但在预防感染或传播方面可能较差。
此外,疫苗保护作用也会随着时间的推移而逐渐减弱。2021年8月19日,美国高级卫生官员们在一份联合声明中宣布,现有数据非常清楚地表明在接种初始疫苗后,疫苗对SARS-CoV-2感染的保护作用会随着时间的推移而降低,叠加Delta变体病毒传播迅猛,疫苗对轻、中症疾病保护作用有所降低。此外,目前疫苗对重症、住院和死亡的保护也可能会在未来几个月内减弱。
二、新冠药物发展现状
全球范围内,针对新冠药物的开发热度自疫情发生以来一直持续。现今已研发或正在研发中的新冠药物可分为国内外指南疗法、大分子药物、小分子口服药物、其他注射剂四大类。
| 新冠药物分类 |
||
| 国内外指南疗法 |
中国卫健委 |
a-干扰素、托珠单抗、康复患者恢复期血浆;COVID-19免疫球蛋白、磷酸氯喹、阿比多尔、利巴韦林、糖皮质激素 |
| 美国NIH |
瑞德西韦、巴瑞替尼、中和抗体、糖皮质激素 |
|
| 大分子药物 |
干扰素 |
|
| 中和抗体 |
【再生元】(日本获批);【礼来/君实】(EUA);【Vir/GSK】(EUA);【阿斯利康】(II期);【Celltrion】(韩国EUA);………
【腾盛博药】(III期);【绿叶制药】(II期已提交IND);【复宏汉霖】(I期);【神州细胞】(II期)﹔【济民可信】(I期)﹔【国药中生】(Pre-IND);…… |
|
| 抗细胞因子抗体 |
【礼来】依奇珠单抗、【舒泰神】BDB-001注射液(III期)、【Humanigen】Lenzilumab(III期);【天境生物】TJM2(I/II期) |
|
| 小分子口服药物 |
【开拓药业】普克鲁胺(III期,巴拉圭EUA) |
|
| 【辉瑞】PF-07321332(III期) |
||
| 【Merck】Molnupiravir(II期,印度EUA已提交) |
||
| 【罗氏/Atea】AT-527(III期) |
||
| 其他注射剂 |
【前沿生物】FB2001(I期) |
|
| 【辉瑞】PF-07304814(Ib期) |
||
目前已有多款不同类型的药物进入开发后期,如主要针对轻中症患者的新冠病毒中和抗体、主要针对重症患者的抗细胞因子受体/中和抗体、可针对轻中重症患者的小分子新冠药物(包括RNA聚合酶抑制剂、JAK抑制剂、AR拮抗剂、3CL蛋白酶抑制剂等)等。
其中,部分药物已经通过紧急使用授权(EUA)的方式上市用于新冠患者的治疗。自2020年5月瑞德西韦获得首个新冠治疗药物紧急使用授权(EUA)上市以来,目前已有6款药物或组合疗法获得FDA紧急授权使用。包括小分子新冠药物瑞德西韦、巴瑞替尼,新冠中和抗体Casirivimab和Imdevimab联合疗法、Bamlanivimab和Etesevimab联合疗法、Sotrovimab,抗细胞因子受体抗体托珠单抗。| 药物名称 |
获批EUA时间 |
企业 |
适应症 |
备注 |
| 瑞德西韦 |
2020-5-1 |
吉利德科学 |
用于治疗体重为3.5kg至<40kg的住院儿科患者或体重至少为3.5kg的12岁以下住院儿科患者中疑似或实验室确诊的COVID-19 |
2020年10月22日,FDA正式批准其上市用于治疗需要住院的成人和儿童患者(12岁及以上,体重至少40kg)COVID-19 |
| 巴瑞替尼 |
2020-11-19 |
礼来 |
单独用于需要辅助供氧、无创或有创机械通气或体外膜肺氧合(ECMO)的成人和2岁或2岁以上儿科住院COVID-19患者(2021年7月28日修订) |
2020年11月19日,首次获批EUA用于联合瑞德西韦治疗需吸氧或通气住院治疗的新冠患者 |
| Casirivimab and
Imdevimab |
2020-11-21 |
再生元 |
用于治疗成人和儿童(12岁及以上,体重至少40kg)轻中症,且有高风险发展为重症/住院的新冠患者 |
2021年7月30日,FDA再次批准其用于有高风险进展为严重COVID-19的人群的暴露后预防治疗的EUA |
| Bamlanivimab
And Etesevimab |
2021-2-9 |
礼来/君实生物 |
用于治疗成人和儿童(12岁及以上,体重至少40kg)轻中症,且有高风险发展为重症/住院的新冠患者 |
2021年6月25日起FDA暂停分发 |
| Sotrovimab |
2021-5-26 |
GSK/Vir Biotechnology |
用于治疗成人和儿童(12岁及以上,体重至少40kg)轻中症,且有高风险发展为重症/住院的新冠患者 |
NA |
| 托珠单抗 |
2021-6-24 |
罗氏 |
用于治疗正在接受系统性皮质类固醇激素治疗并需要辅助供氧、无创或有创机械通气或体外膜肺氧合(ECMO)的成人和儿童住院患者(2岁及以上)的COVID-19的治疗 |
NA |
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








