
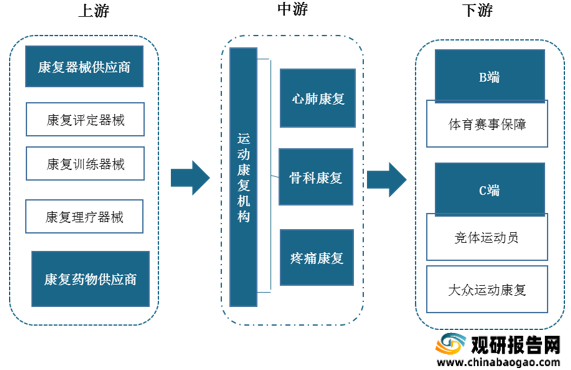
1、运动康复行业产业链上游分析
运动康复产业链上游主要为康复器械与康复药物两大供应商,其中康复器械包括康复评定器械、康复训练器械、康复理疗器械等。
(1)康复药物市场
在运动康复市场中,药物治疗是其基础关键。由于运动康复所提供的服务多样化,因此所需的康复药物种类十分之多,近年来在国家大力扶持康复医疗产业发展的背景下,康复药物产业也受益得到平稳增长。
(2)康复器械市场
数据显示,近年来我国康复器械市场发展速度较快,2014至2018年间,其市场规模从115亿元增长至28亿元,年均增长率约为25%,行业增速高于医疗器械行业整体增速,截至2019年约为343亿元,为运动康复行业发展提供了良好设备保障。

现阶段,我国运动康复行业产业链上游-康复器械领域主要代表企业包括翔宇医疗、鱼跃医疗与伟思医疗等。
| 企业名称 |
主营业务 |
优势分析 |
| 翔宇医疗 |
康复医疗器械研发、生产 |
1、生产经验优势:公司深耕康复医疗器械领域近二十年,是目前国内少数具有全系列康复医疗器械研发、生产能力的企业之一。 |
| 2、产品优势:经过长期的沉淀与发展,公司形成了20大系列、400多种自有产品的丰富产品结构,已经覆盖康复评定、训练、理疗等康复医疗器械主要领域。 |
||
| 鱼跃医疗 |
研发、制造和销售医疗器械产品 |
1、品牌优势:公司目前拥有“yuwell鱼跃”、“Hwato华佗”、“JZ金钟”三大主品牌,其中“鱼跃”品牌深入人心, 华佗品牌历史悠久,2011年被商务部认定为“中华老字号”。 |
| 2、技术优势:公司研发中心被江苏省科技厅评为“江苏省医疗诊断护理设备工程技术研究中心”。公司完成了多项新产品,新工艺技术的研发任务,取得了多项国家专利。 |
||
| 3、国际市场竞争优势:主要出口产品均取得医疗器械产品进口国认证,由于相关认证工作耗时较长,费用较高,产品国际认证优势将是竞争对手短期内难以超越的。 |
||
| 伟思医疗 |
盆底康复器械的生产与销售 |
1、市场地位优势:是国内盆底康复龙头企业,覆盖的终端医疗及专业机构超过6000家,在国内盆底及产后康复、神经康复、精神康复等细分市场占据了重要地位。 |
| 2、技术优势:经过多年的积累和发展,公司业已搭建起了电刺激、磁刺激、电生理等先进技术平台,并掌握了具有自主知识产权的相关核心技术 |
||
| 3、渠道网络布局优势:公司已建立一套以核心经销商为主体的、覆盖全国的销售网络体系,目前公司与全国数百家经销商形成了广泛而稳固的合作伙伴关系,搭建起完善的产品营销网络体系 |
2、运动康复行业产业链中游分析
运动康复行业中游主要为运动康复机构,据悉,在政策利好吸引下,国内康复医疗机构现已初具规模。
数据显示,2011-2020年我国运动康复产业相关机构门店数量急速增长,2018-2020年年均复合增长率超过40%,2020年底已接近400家,截至2021年2月我国运动康复领域机构门店数达到410多家。
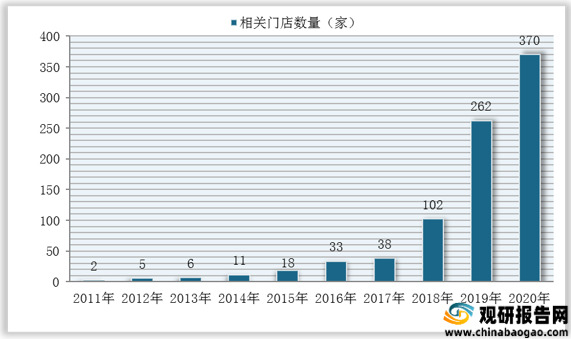
目前所有门店中,52%为单店经营模式,其余则以连锁模式运营。连锁运营目前主要以区域连锁为主,还没有出现大规模全国性城市运动康复门店数量布局的连锁品牌。
而在连锁运营的康复专科机构中,优复诊所、医家人运动康复、彩虹鱼康复护理中心、体创运动康复、冉冉运动康复、Dr.Sport运动医生、武汉瑞哈比利康复门诊等品牌已有较成熟的运营模式,竞争优势相对较大。
| 企业名称 |
主营业务 |
优势分析 |
| 优复诊所 |
骨科康复、运动康复、术后康复、肌骨康复以及骨科相关疾病的诊治 |
从美国、荷兰、日本等地聘请外籍医生和治疗师联合上海、台湾及香港高水平医生,与多家职业体育俱乐部、球队以及训练基地开展长期合作,为职业运动员提供国内乃至全球的专业的运动康复治疗,是“上马”,“ATP网球大师赛”,“国际田联黄金联赛”等重要赛事的医疗保障团队。 |
| 医家人运动康复 |
专业化和定制化的康复治疗和康复指导 |
以顾客为中心,骨科医生跟踪诊疗,康复医生主导治疗,疼痛医生辅助治疗,三方共同确保康复方案安全有效,医家人运动康复首创:“三方联动”康复模式在深圳乃至广东省独树一帜。 |
| 彩虹鱼康复护理中心 |
骨科与运动损伤康复 |
按照国际标准,开创了360°全方位、全年龄、一站式的康复医疗和护理服务,并且拥有成人和儿童的骨科和运动损伤康复、中风和脊髓损伤等神经康复、心肺康复、女性孕期和产后康复、心理康复、慢性病康复、居家康复、远程康复等多项特色业务。 |
| 体创运动康复 |
运动康复与运动健康管理 |
获得国家卫计委批准的运动医学医疗执照,目前在北京、上海、深圳、南京、苏州、杭州等多个城市开设线下实体医疗机构,开展核心业务。 |
| 冉冉运动康复 |
损伤疼痛康和体能训练指导 |
由奥运冠军的康复和体能团队创立,多次参与国家羽毛球队、游泳队、摔跤队等赛事运动康复服务,积累了丰富的一线实战经验。 |
| Dr.Sport运动医生 |
运动康复、精准训练与少儿体能课程 |
专注于少儿运动能力培养与课程研发,是西南地区首家专业的少儿运动能力培养机构。 |
| 彭瑞哈比利康复门诊 |
运动康复训练 |
是全国首家获得卫计委核准发放医疗机构许可证的康复机构,其产品包括术后运动康复,亚健康调理等。分为门诊部和功能区,门诊有专职医生和注册治疗师,功能区有专业康复训练师,且引进美国、德国最新的康复技术及最先进的仪器设备,其中功能区的核心设备Huber,造价180万,国内仅有不到10台。 |
3、运动康复行业产业链下游分析
运动康复行业产业链下游终端应用主要包括体育赛事保障、竞体运动员与大众运动康复。
据《全民健身计划(2016-2020年)》所提供数据,到2020年中国运动人口将达到4.35亿,体育消费将会达到1.5亿元。而《2009-2014健身行业产值规模》表明经常运动的人运动损伤率达到85%以上,在此态势下,到2020年,运动损伤的人群理论上可达3.7亿,运动康复下游需求空间极大。
但目前来看,由于对运动康复缺乏清晰认知,以及相关专业人才资源匮乏,我国运动康复服务暂时还未受到大众认可,其需求尚未得到释放。当前在国内运动康复市场中,市场增幅主要依托于专业运动人士,让更多的普通民众意识并认可运动康复的存在和必要性成为行业发展首要任务。(shz)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







