
医用气体就是间接或直接应用在医疗行业的气体,医用气体设备指的是用于生产医疗气体的设备。此外,医用气体还主要作为冷却剂和消毒剂直接用于患者或医疗过程中。
参考观研天下发布《2018年中国医用气体终端市场分析报告-行业深度调研与发展前景研究》
全球医用气体可划分为医用纯气体和医用混合气体两部分。医用纯气体主要有6种,即医用空气、二氧化碳、氧气、氮气、一氧化二氮和氦气;医用混合气体主要有10种,即:二氧化碳-氧气混合物、一氧化二氮-氧气混合物、环氧乙烷、环氧乙烷和HCFC-124的混合物、氦氧混合物、有氧混合物、无氧混合物、血液气体混合物、激光气体混合物、肺部气体混合物。
全球医用气体设备市场可划分为10种,即岐管、通风管、集成软管及配件、报警系统、气瓶及配件、流量计、监管系统、医用空气压缩机、真空系统和面具等。
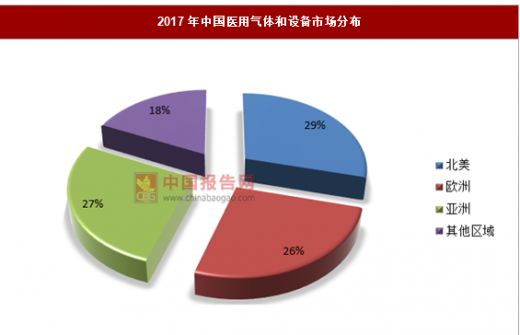
全球医用气体和设备市场按照地理分布可划分为北美、欧洲、亚洲和世界其他区域。其中北美市场占比29%,亚洲占比27%,欧洲占比26%。
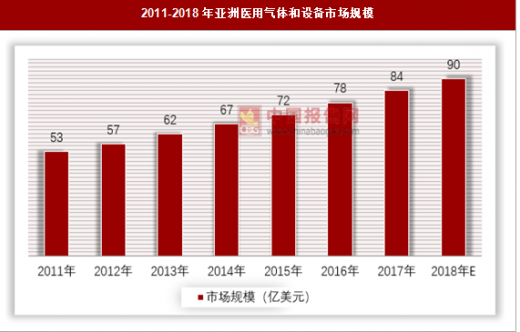
全球医用气体和设备市场从2012年到2018年的复合年增长率预计扩大8%,气体供应商可以享受一个有前途的持续增长前景。美国市场研究咨询机构透明市场研究公司(TMR)最近的一份报告研究表明,市场预期值在2018年将上升到90亿美元,较2011年的53亿美元增长了超过40%,并在2020年达到53亿。
亚洲医用气体和设备市场正吸引越来越多的关注,得益于其增长速度,而它高于所有其他地区。从2012年到2018年的复合年增长率为9.2%。在中国、印度等存在一个更大的人口基数、更高的肺部疾病的发病率的国家,医用气体和设备有着非常好的市场。
全球医用气体及设备行业主要市场分析:
1 中国
中国庞大的人口和经济增长,吸引了许多医用气体和设备供应商来投资和探索其发展机会,如德国的林德公司、法国液化空气公司、日本的大阳日酸公司等等。
林德已经确定在中国未来几年内氧气和呼吸治疗有巨大的需求,不仅是因为其主要城市的污染问题,还因为有一个高比例的吸烟人群。林德在2012年收购了美国家庭护理和呼吸服务公司Lincare,正积极准备进入中国。但该公司目前还缺少在中国的家庭提供医疗服务的执照。
2 印度
据世界卫生组织(WHO)称,在低收入和中等收入国家,如印度,目前近90%的死亡是由慢性阻塞性肺疾病(COPD)引起的。诱发因素诸如:吸烟、室内空气污染(来自灶火)、室外空气污染、职业化学物质暴露和儿童肺部感染等等。
目前印度政府已经增加对医疗机构的投资,计划大幅增加全国医院可用病床数量。印度巨大的劳动力基础和经济发展也是促进印度医用气体及设备增长的主要贡献者。印度的医用气体及设备市场,预计到2019前以约15%的年复合增长率增长,到2019年后将一个明显双重的增加,。
目前,INOX空气产品有限公司将维持其在印度国内医用气体市场的领导地位。印度的医用气体市场是通过区域特定单位高度控制的,他们与跨国公司形成了强烈的竞争。目前在印度,医用气体设备的需求也是非常强烈的,尤其是医用氧气发生装置。
参考观研天下发布《2018年中国医用气体终端市场分析报告-行业深度调研与发展前景研究》
全球医用气体可划分为医用纯气体和医用混合气体两部分。医用纯气体主要有6种,即医用空气、二氧化碳、氧气、氮气、一氧化二氮和氦气;医用混合气体主要有10种,即:二氧化碳-氧气混合物、一氧化二氮-氧气混合物、环氧乙烷、环氧乙烷和HCFC-124的混合物、氦氧混合物、有氧混合物、无氧混合物、血液气体混合物、激光气体混合物、肺部气体混合物。
医用气体分类
| 医用气体分类 |
|
| 医用纯气体 |
医用空气、二氧化碳、氧气、氮气、一氧化二氮和氦气 |
| 医用混合气体 |
二氧化碳-氧气混合物、一氧化二氮-氧气混合物、环氧乙烷、环氧乙烷和HCFC-124的混合物、氦氧混合物、有氧混合物、无氧混合物、血液气体混合物、激光气体混合物、肺部气体混合物 |
资料来源:公开资料整理
全球医用气体设备市场可划分为10种,即岐管、通风管、集成软管及配件、报警系统、气瓶及配件、流量计、监管系统、医用空气压缩机、真空系统和面具等。
全球医用气体和设备市场按照地理分布可划分为北美、欧洲、亚洲和世界其他区域。其中北美市场占比29%,亚洲占比27%,欧洲占比26%。
2017年中国医用气体和设备市场分布
资料来源:中国报告网整理
全球医用气体和设备市场从2012年到2018年的复合年增长率预计扩大8%,气体供应商可以享受一个有前途的持续增长前景。美国市场研究咨询机构透明市场研究公司(TMR)最近的一份报告研究表明,市场预期值在2018年将上升到90亿美元,较2011年的53亿美元增长了超过40%,并在2020年达到53亿。
亚洲医用气体和设备市场正吸引越来越多的关注,得益于其增长速度,而它高于所有其他地区。从2012年到2018年的复合年增长率为9.2%。在中国、印度等存在一个更大的人口基数、更高的肺部疾病的发病率的国家,医用气体和设备有着非常好的市场。
2011-2018年亚洲医用气体和设备市场规模
资料来源:TMR,公开资料整理
全球医用气体及设备行业主要市场分析:
1 中国
中国庞大的人口和经济增长,吸引了许多医用气体和设备供应商来投资和探索其发展机会,如德国的林德公司、法国液化空气公司、日本的大阳日酸公司等等。
林德已经确定在中国未来几年内氧气和呼吸治疗有巨大的需求,不仅是因为其主要城市的污染问题,还因为有一个高比例的吸烟人群。林德在2012年收购了美国家庭护理和呼吸服务公司Lincare,正积极准备进入中国。但该公司目前还缺少在中国的家庭提供医疗服务的执照。
2 印度
据世界卫生组织(WHO)称,在低收入和中等收入国家,如印度,目前近90%的死亡是由慢性阻塞性肺疾病(COPD)引起的。诱发因素诸如:吸烟、室内空气污染(来自灶火)、室外空气污染、职业化学物质暴露和儿童肺部感染等等。
目前印度政府已经增加对医疗机构的投资,计划大幅增加全国医院可用病床数量。印度巨大的劳动力基础和经济发展也是促进印度医用气体及设备增长的主要贡献者。印度的医用气体及设备市场,预计到2019前以约15%的年复合增长率增长,到2019年后将一个明显双重的增加,。
目前,INOX空气产品有限公司将维持其在印度国内医用气体市场的领导地位。印度的医用气体市场是通过区域特定单位高度控制的,他们与跨国公司形成了强烈的竞争。目前在印度,医用气体设备的需求也是非常强烈的,尤其是医用氧气发生装置。
资料来源:观研天下整理,转载请注明出处(FSW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







