参考中国报告网发布《2017-2022年中国基因检测产业现状调查及十三五竞争策略分析报告》
目前市场上基因测序公司有很多,以二代测序为主的以华大、贝瑞和康、诺禾致源等为代表;传统测序技术为主以厦门艾德、北京雅康博为代表,还有第三方检测公司,如广州金域、迪安诊断、达安基因等,但是基因检测业务在整体收入占比较少。
虽然公司众多,但是公司呈现的产品形式无外乎三种:科技服务、医学服务(医学检验所)、提供仪器耗材。基本上所有的公司三领域都会涉及,但当前阶段至少到 2017 年,哪些业务占主要组成部分是非常重要的,决定了公司未来发展的走向。
科技服务——科技服务主要客户是科研院所,以科研为目的,实际买单者是国家经费。目前科技服务市场份额第一是诺禾致源,年收入达 4 亿以上,其次是华大基因。因为传统技术公司业务主要针对临床,一般没有科技服务内容。因市场主流二代测序公司创始人都有科研背景,在某细分领域具备研究优势,因此各家基本都有科技服务,科研能力突出公司的客户黏性比较好。科技服务收入能为公司提供较为稳定的现金流。因为科研经费每年总体增幅有限,也就决定科技服务整体盘子每年稳定增长,不能呈爆发增长态势。
医学服务(医学检验所)——公司以医学检验所为平台,针对临床开展基因检测服务。具体模式有医院合作、或者作为独立第三方独立收费。理论上来讲医学服务市场空间最大,因为销售对象是全国 13 亿人口。但真实情况是“理想很丰满,现实很骨干”,虽传统技术试剂盒已进入医院系统,但随着检测基因越来越多,不能满足临床需求,但是二代测序没有任何一家获批二代测序试剂盒,多是通过第三方服务模式,费力不赚钱,且有打价格战的恶性趋势。
仪器试剂耗材——公司有国家批准的仪器和试剂盒,可以销售仪器和试剂盒。这是公司最省心赚钱的模式。目前 NIPT 商业化成功最根本的原因就是有获批的试剂盒。目前仅华大基因、达安基因、贝瑞和康测序仪获批。
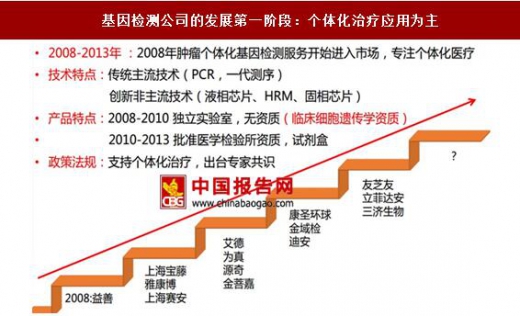
基因检测的发展大体经历了两大阶段:第一阶段个体化治疗应用为主(2008-2013 年),2008 年肿瘤个体化基因检测服务开始进入市场,专注个体化医疗。因为基因是无形的东西,基因检测的呈现形式就是技术平台,以传统技术 PCR、一代测序为主流技术,也有创新非主流技术( 液相芯片、 HRM、固相芯片),2008-2010 年以独立实验室形式在推广,实质上打政策擦边球 ,因为独立实验室仅有临床细胞遗传学资质,没有明文标出不能进行基因测序。2010-2013 年批准了医学检验所资质,试剂盒获批;在法律法规上也是大力支持,支持个体化诊疗、出台专家共识等。
第二阶段二代测序时代,2012 年二代测序技术从科研走向临床,2013 年底华大基因、贝瑞和康等推出了 NIPT 项目,2014 年 NIPT 试剂盒获批。严格来说从 14 年 1 月份到现在产前诊断、肿瘤个体化诊疗都是在二代测序技术的推动下得到较大发展。二代测序技术是一项伟大的技术,能够通过一个平台一次测序检测多个基因的多种突变类型,降低基因检测费用,例如 EGFR 和 KRAS 两个基因突变医院收费在 6,800 左右,但是二代测序技术测 9 个基因收费才 5,000 元左右。但是也必须正视一个问题,市场上产品同质化严重,因国家缺少监管,不少公司游走在灰色地带。同期国家支持力度加大,如批准精准医疗计划、批准多个机构二代测序临床试点。
注:两个阶段的划算是按产品的技术平台划分,并不是说阶段二的技术平台已经取代阶段一平台,实际上阶段一的主流技术平台仍然是目前临床应用最多。
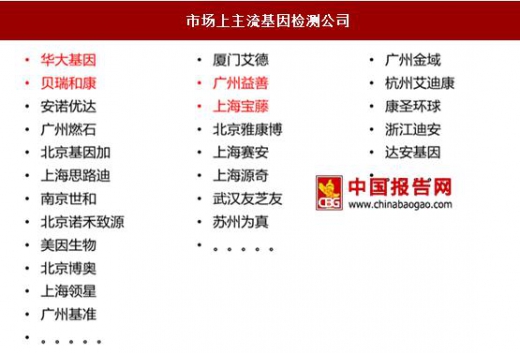
目前市场上基因测序公司有很多,以二代测序为主的以华大、贝瑞和康、诺禾致源等为代表;传统测序技术为主以厦门艾德、北京雅康博为代表,还有第三方检测公司,如广州金域、迪安诊断、达安基因等,但是基因检测业务在整体收入占比较少。
市场上主流基因检测公司
资料来源:中国报告网整理
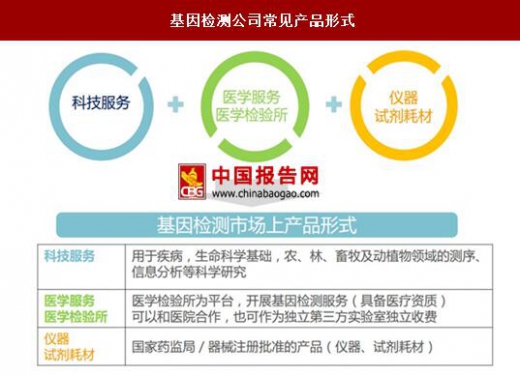
虽然公司众多,但是公司呈现的产品形式无外乎三种:科技服务、医学服务(医学检验所)、提供仪器耗材。基本上所有的公司三领域都会涉及,但当前阶段至少到 2017 年,哪些业务占主要组成部分是非常重要的,决定了公司未来发展的走向。
科技服务——科技服务主要客户是科研院所,以科研为目的,实际买单者是国家经费。目前科技服务市场份额第一是诺禾致源,年收入达 4 亿以上,其次是华大基因。因为传统技术公司业务主要针对临床,一般没有科技服务内容。因市场主流二代测序公司创始人都有科研背景,在某细分领域具备研究优势,因此各家基本都有科技服务,科研能力突出公司的客户黏性比较好。科技服务收入能为公司提供较为稳定的现金流。因为科研经费每年总体增幅有限,也就决定科技服务整体盘子每年稳定增长,不能呈爆发增长态势。
医学服务(医学检验所)——公司以医学检验所为平台,针对临床开展基因检测服务。具体模式有医院合作、或者作为独立第三方独立收费。理论上来讲医学服务市场空间最大,因为销售对象是全国 13 亿人口。但真实情况是“理想很丰满,现实很骨干”,虽传统技术试剂盒已进入医院系统,但随着检测基因越来越多,不能满足临床需求,但是二代测序没有任何一家获批二代测序试剂盒,多是通过第三方服务模式,费力不赚钱,且有打价格战的恶性趋势。
仪器试剂耗材——公司有国家批准的仪器和试剂盒,可以销售仪器和试剂盒。这是公司最省心赚钱的模式。目前 NIPT 商业化成功最根本的原因就是有获批的试剂盒。目前仅华大基因、达安基因、贝瑞和康测序仪获批。
基因检测公司常见产品形式
资料来源:中国报告网整理
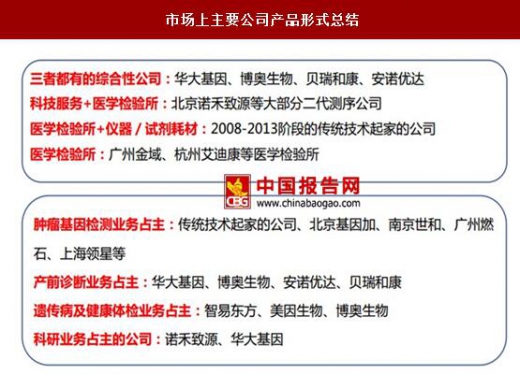
市场上主要公司产品形式总结
资料来源:中国报告网整理
基因检测的发展大体经历了两大阶段:第一阶段个体化治疗应用为主(2008-2013 年),2008 年肿瘤个体化基因检测服务开始进入市场,专注个体化医疗。因为基因是无形的东西,基因检测的呈现形式就是技术平台,以传统技术 PCR、一代测序为主流技术,也有创新非主流技术( 液相芯片、 HRM、固相芯片),2008-2010 年以独立实验室形式在推广,实质上打政策擦边球 ,因为独立实验室仅有临床细胞遗传学资质,没有明文标出不能进行基因测序。2010-2013 年批准了医学检验所资质,试剂盒获批;在法律法规上也是大力支持,支持个体化诊疗、出台专家共识等。
基因检测公司的发展第一阶段:个体化治疗应用为主
资料来源:中国报告网整理
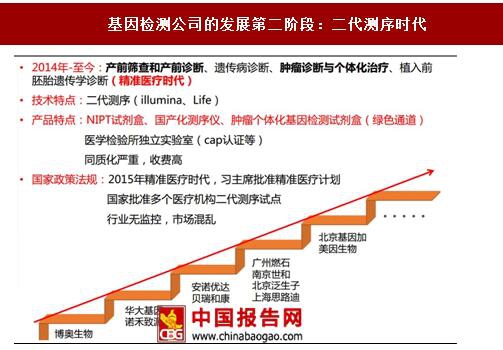
第二阶段二代测序时代,2012 年二代测序技术从科研走向临床,2013 年底华大基因、贝瑞和康等推出了 NIPT 项目,2014 年 NIPT 试剂盒获批。严格来说从 14 年 1 月份到现在产前诊断、肿瘤个体化诊疗都是在二代测序技术的推动下得到较大发展。二代测序技术是一项伟大的技术,能够通过一个平台一次测序检测多个基因的多种突变类型,降低基因检测费用,例如 EGFR 和 KRAS 两个基因突变医院收费在 6,800 左右,但是二代测序技术测 9 个基因收费才 5,000 元左右。但是也必须正视一个问题,市场上产品同质化严重,因国家缺少监管,不少公司游走在灰色地带。同期国家支持力度加大,如批准精准医疗计划、批准多个机构二代测序临床试点。
基因检测公司的发展第二阶段:二代测序时代
注:两个阶段的划算是按产品的技术平台划分,并不是说阶段二的技术平台已经取代阶段一平台,实际上阶段一的主流技术平台仍然是目前临床应用最多。
资料来源:中国报告网整理
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。