
参考中国报告网发布《2017-2022年中国营养品市场运营现状及十三五投资策略研究报告》
大健康时代利好营养保健品,惠及高端纸包装产业
近年来中国消费者的健康意识不断提升,有意愿且有能力在能够促进自身健康的医疗保健方面投入更多。根据国家统计局从2013年起,开展的新口径城乡一体化住户收支与生活状况调查,2013-2016年我国城乡居民人均可支配收入以近10%的年均增速上升;与此同时,居民人均医疗保健消费支出以13%的年均增速迅速上升,人均医疗保健消费支出占人均可支配收入的比例,也从2013年的不到5%稳步攀升至 5.5%。可见,医疗保健市场正由于收入水平提升、健康意识增强带来的需求攀升而逐步扩容发展,“大健康”时代已经来临。
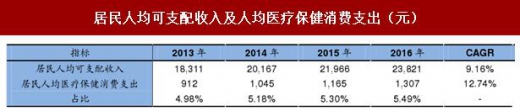
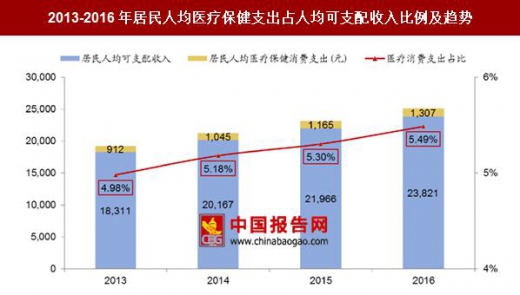
从居民消费端来对医疗保健品消费市场进行宏观层面的估计,我们假设人均可支配收入和人均医疗保健消费支出按照2013-2016年的CAGR增长,则到2017年人均医疗保健收入将达到1474元,占居民可支配收入比例将达到5.67%,按国家统计局最新的全国人口数据(2015年)13.75亿计算,则2017年总体医疗保健行业规模将超过2万亿元。
其中,营养品作为医疗保健行业中与居民生活更高频率接触的相关产品,拥有高产品附加值和广大受众,随着医疗保健行业整体扩容和居民消费水平的提高,其市场不容小觑。根据美国波士顿咨询公司2014年2月25日发布的报告《从洞察到行动:掘金中国保健消费品市场》,截止2013年,中国的营养保健品市场在1950亿人民币左右,未来将以每年11%的速度增长,则到2017年,预计规模将达到2960亿人民币,占我们测算的整体医疗保健行业的比例接近15%,其行业增速与我们测算的2013-2016年医疗保健人均支出CAGR(12.74%)接近。
营养品包装市场与营养保健品的产量和市场规模密切相关,在营养保健品市场整体拥有较高增速的情况下,高端纸包装市场享受到的发展红利十分可观。随着居民医疗保健相关产品支付意愿和支付能力的双重增加,市场发展红利将会通过营养品产品销量增加和营养品礼盒消费升级传导至包装市场。
营养品市场红利提升高端纸包装需求,市场规模达 50-80 亿
1、营养品市场营收稳健,高端包装产品销量可观
在“全民保健”的当下潮流中,“健康类”营养品以其各具特色的产品和精美打造的高端礼盒吸引消费者的注意,在健康产业整体上升的趋势中,分享到了市场上升带来的红利,除部分市场产品竞争激烈而带来的营收业绩下滑,其余企业均出现了较为迅速的增长,而这样的增长将带动营养品包装市场进一步发展。
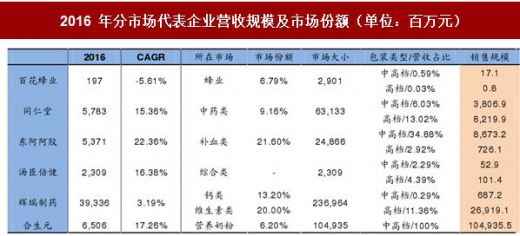
在以上数据中,我们对于各个分市场的企业的市场份额做了一定的调查和估计,其中辉瑞制药根据其在官方旗舰店上钙尔奇和善存两大主要营养品的销售比例,钙尔奇累计销售额43,868,761元,善存58,916,528元,网络旗舰店总销量102,785,289 元,即钙尔奇和善存比例相近,则辉瑞制药营养品占维生素及钙类市场份额可近似为16.6%(13.2%和20%的均值);同时,考虑到汤臣倍健作为一家生产综合类营养品的企业,将其单独加入总市场规模的核算;黄金搭档的产品分类与其他分市场有重合,故可并入其他分市场考虑。美元兑人民币汇率取6.83。
而我们对市场规模和营收的估计,是立足在包装供应商能够接触到的市场作为基础,并非针对单个市场;其中辉瑞制药的营收选取其在新兴市场的营收711.7亿人民币,乘以该企业2016年医疗保健产品总营收(1994亿人民币)占总营收(3608亿)的比例55.27%,得到393.36亿元人民币。为了通过总营收对营养品包装市场做出合理的估计,我们测算了各品牌中,高档和中高档产品的销售规模,并用“包装单价/该包装产品均价”来对每种大类营养品的包装价格比进行了测算。
2、包装市场受益全民健康观念红利
根据我们所测算出的各分行业代表企业高档、中高档包装产品的营收规模,按照之前各分市场代表企业高档、中高档包装的营收占比,取中高档纸包装单个5-10 元,高档纸包装单个18-22元,我们估算得2016年的营养品高端纸包装市场(中高档包装+高档包装)规模为44-69亿元。以营养品行业的平均年增长率11%作为纸包装市场增长率计算,2017年、2018年的营养品高端纸包装市场规模预计达到48-76、亿元、54-85亿元。

大健康时代无需医嘱的普惠式保健为“健康型”营养品市场注入了发展动力,并有效带动了营养品高端包装市场。在未来“健康型”营养品持续打造品牌实力的竞争中,高端纸包装的市场的前景值得期待。
大健康时代利好营养保健品,惠及高端纸包装产业
近年来中国消费者的健康意识不断提升,有意愿且有能力在能够促进自身健康的医疗保健方面投入更多。根据国家统计局从2013年起,开展的新口径城乡一体化住户收支与生活状况调查,2013-2016年我国城乡居民人均可支配收入以近10%的年均增速上升;与此同时,居民人均医疗保健消费支出以13%的年均增速迅速上升,人均医疗保健消费支出占人均可支配收入的比例,也从2013年的不到5%稳步攀升至 5.5%。可见,医疗保健市场正由于收入水平提升、健康意识增强带来的需求攀升而逐步扩容发展,“大健康”时代已经来临。
居民人均可支配收入及人均医疗保健消费支出(元)
数据来源:中国报告网整理
2013-2016年居民人均医疗保健支出占人均可支配收入比例及趋势
数据来源:中国报告网整理
从居民消费端来对医疗保健品消费市场进行宏观层面的估计,我们假设人均可支配收入和人均医疗保健消费支出按照2013-2016年的CAGR增长,则到2017年人均医疗保健收入将达到1474元,占居民可支配收入比例将达到5.67%,按国家统计局最新的全国人口数据(2015年)13.75亿计算,则2017年总体医疗保健行业规模将超过2万亿元。
其中,营养品作为医疗保健行业中与居民生活更高频率接触的相关产品,拥有高产品附加值和广大受众,随着医疗保健行业整体扩容和居民消费水平的提高,其市场不容小觑。根据美国波士顿咨询公司2014年2月25日发布的报告《从洞察到行动:掘金中国保健消费品市场》,截止2013年,中国的营养保健品市场在1950亿人民币左右,未来将以每年11%的速度增长,则到2017年,预计规模将达到2960亿人民币,占我们测算的整体医疗保健行业的比例接近15%,其行业增速与我们测算的2013-2016年医疗保健人均支出CAGR(12.74%)接近。
营养品包装市场与营养保健品的产量和市场规模密切相关,在营养保健品市场整体拥有较高增速的情况下,高端纸包装市场享受到的发展红利十分可观。随着居民医疗保健相关产品支付意愿和支付能力的双重增加,市场发展红利将会通过营养品产品销量增加和营养品礼盒消费升级传导至包装市场。
营养品市场红利提升高端纸包装需求,市场规模达 50-80 亿
1、营养品市场营收稳健,高端包装产品销量可观
在“全民保健”的当下潮流中,“健康类”营养品以其各具特色的产品和精美打造的高端礼盒吸引消费者的注意,在健康产业整体上升的趋势中,分享到了市场上升带来的红利,除部分市场产品竞争激烈而带来的营收业绩下滑,其余企业均出现了较为迅速的增长,而这样的增长将带动营养品包装市场进一步发展。
2016 年分市场代表企业营收规模及市场份额(单位:百万元)
数据来源:中国报告网整理
在以上数据中,我们对于各个分市场的企业的市场份额做了一定的调查和估计,其中辉瑞制药根据其在官方旗舰店上钙尔奇和善存两大主要营养品的销售比例,钙尔奇累计销售额43,868,761元,善存58,916,528元,网络旗舰店总销量102,785,289 元,即钙尔奇和善存比例相近,则辉瑞制药营养品占维生素及钙类市场份额可近似为16.6%(13.2%和20%的均值);同时,考虑到汤臣倍健作为一家生产综合类营养品的企业,将其单独加入总市场规模的核算;黄金搭档的产品分类与其他分市场有重合,故可并入其他分市场考虑。美元兑人民币汇率取6.83。
而我们对市场规模和营收的估计,是立足在包装供应商能够接触到的市场作为基础,并非针对单个市场;其中辉瑞制药的营收选取其在新兴市场的营收711.7亿人民币,乘以该企业2016年医疗保健产品总营收(1994亿人民币)占总营收(3608亿)的比例55.27%,得到393.36亿元人民币。为了通过总营收对营养品包装市场做出合理的估计,我们测算了各品牌中,高档和中高档产品的销售规模,并用“包装单价/该包装产品均价”来对每种大类营养品的包装价格比进行了测算。
2、包装市场受益全民健康观念红利
根据我们所测算出的各分行业代表企业高档、中高档包装产品的营收规模,按照之前各分市场代表企业高档、中高档包装的营收占比,取中高档纸包装单个5-10 元,高档纸包装单个18-22元,我们估算得2016年的营养品高端纸包装市场(中高档包装+高档包装)规模为44-69亿元。以营养品行业的平均年增长率11%作为纸包装市场增长率计算,2017年、2018年的营养品高端纸包装市场规模预计达到48-76、亿元、54-85亿元。
2016 年营养品高端纸包装市场规模估计(单位:百万元)

数据来源:中国报告网整理
大健康时代无需医嘱的普惠式保健为“健康型”营养品市场注入了发展动力,并有效带动了营养品高端包装市场。在未来“健康型”营养品持续打造品牌实力的竞争中,高端纸包装的市场的前景值得期待。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







