
脱发的处理方式有日常保健类、医美类和发制品类;具体内容涉及防脱治脱、养发护发、生发健发、家居护理、SMP纹发、仿真假发、植发手术和毛发医院等,脱发程度不同的消费者可选择适合的产品类别和方式进行养护、修复和治疗。按照是否进行手术可以将毛发医疗服务分为植发医疗服务和医疗养固服务。
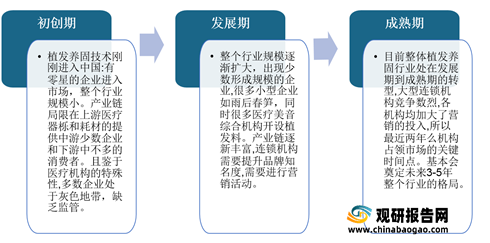
近几年,我国毛发医疗行业正处在发展期向成熟期转型,大型连锁机构竞争激烈,各机构均将加大了营销投入。
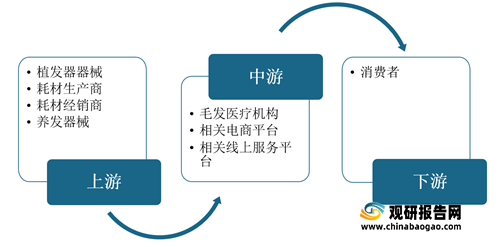
毛发医疗行业上游包括相关医疗器械,耗材以及经销商,中游包括植发养发机构,作为消费者的购买入口的相关的电商平台以及相关的线上服务平台,下游主要是消费者。
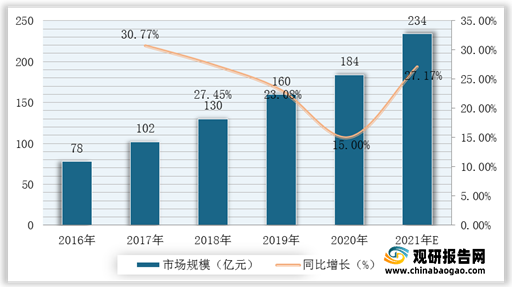
根据数据显示,我国毛发医疗市场规模由2016年78亿元增至2020年184亿元,年均复合增长率为23.9%,预计2021年我国毛发医疗市场规模可达234亿元。
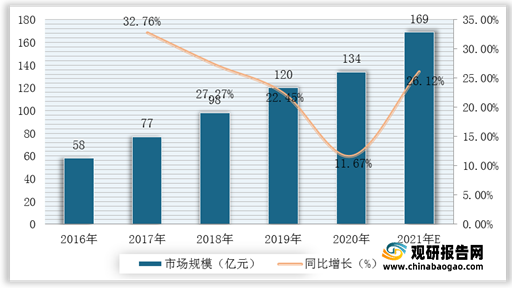
根据是否进行手术分,我国毛发医疗服务市场分为植发医疗服务市场及医疗养固服务市场两大类,而与我国实际患脱发的人数相比,我国接受植发医疗服务的人数相对较少。根据数据显示,2020年我国植发医疗服务市场规模为134亿元,较2019年同比增长11.67%;预计2021年我国植发医疗服务市场规模将达到169亿元。
医疗养固服务即由医疗机构提供的非手术治疗,是毛发医疗服务市场重要组成部分。根据数据显示,2020年我国医疗养固服务市场规模50亿元,较2019年同比增长25%;据推测,2021年我国医疗养固服务市场规模将达到65亿元,同比增长30%。(TJL)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
我国毛发医疗细分市场概述
| 业务类别 |
医疗方案 |
毛发问题 |
症状 |
| 医疗植发服务 |
一级美容外科手术 |
秃 |
发际线后移、头顶发旋稀疏/光裸、斑秃 |
| 医疗养固服务 |
激光治疗、医用仪器高级配方、假发等 |
脱、细 |
狂脱期、毛发系团、皮炎毛衰炎、斑秃等 |
| 洗护产品、常规头皮清洁调理、居家仪器等 |
痒、炎、屑、油、枯 |
出油、油脂堆积、毛发干枯头皮发红敏感 |
资料来源:观研天下整理
近几年,我国毛发医疗行业正处在发展期向成熟期转型,大型连锁机构竞争激烈,各机构均将加大了营销投入。
我国毛发医疗行业发展历程
资料来源:观研天下整理
我国毛发医疗行业产业链
资料来源:观研天下整理
2016-2021年我国毛发医疗市场规模、增速及预测
数据来源:观研天下整理
根据是否进行手术分,我国毛发医疗服务市场分为植发医疗服务市场及医疗养固服务市场两大类,而与我国实际患脱发的人数相比,我国接受植发医疗服务的人数相对较少。根据数据显示,2020年我国植发医疗服务市场规模为134亿元,较2019年同比增长11.67%;预计2021年我国植发医疗服务市场规模将达到169亿元。
2016-2021年我国植发医疗服务市场规模、增速及预测
数据来源:观研天下整理
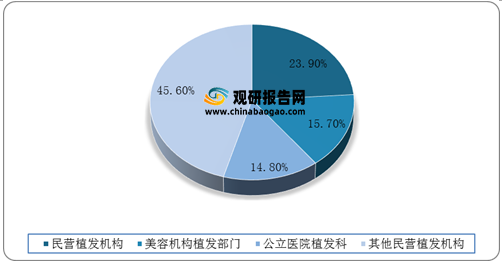
我国植发行业四大机构分别是民营植发机构、美容机构植发部门、公立医院植发科及其他民营植发机构,比较知名的植发机构为民营机构。
从我国植发医疗服务市场份额分布情况来看,2020年我国民营植发机构市场份额最大,占比为23.9%;其次是美容机构植发部门市场份额占15.7%,公立医院植发科市场份额占14.8%。2020年我国植发医疗服务市场份额分布情况
数据来源:观研天下整理
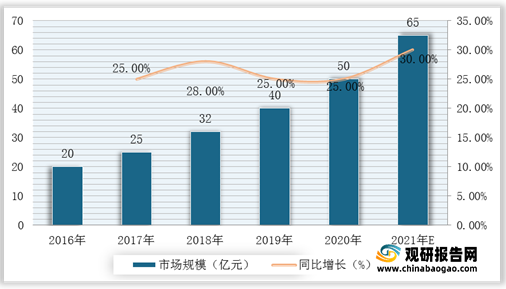
医疗养固服务即由医疗机构提供的非手术治疗,是毛发医疗服务市场重要组成部分。根据数据显示,2020年我国医疗养固服务市场规模50亿元,较2019年同比增长25%;据推测,2021年我国医疗养固服务市场规模将达到65亿元,同比增长30%。(TJL)
2016-2021年我国医疗养固服务市场规模、增速及预测
数据来源:观研天下整理
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







