

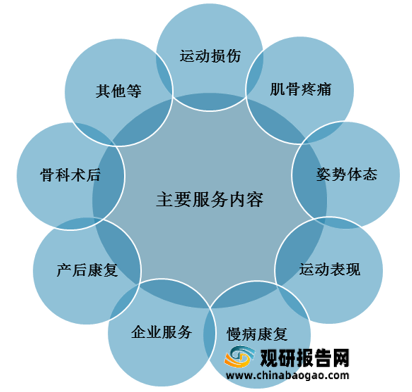
主要服务内容包括运动损伤、肌骨疼痛、姿势体态、运动表现、慢病康复、企业服务、产后康复、骨科术后等。
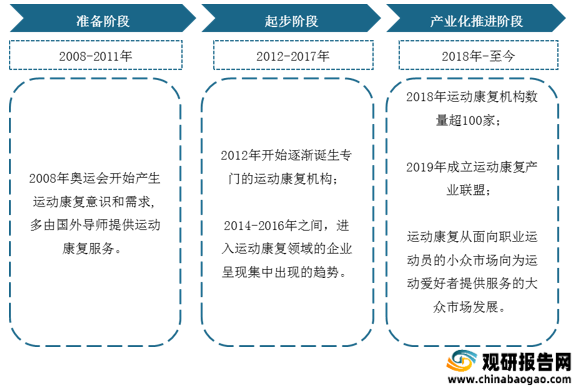
我国运动康复行业发展起步较晚,2008年北京奥运会的举办直接促进了国内运动康复需求的产生以及运动康复人才的培养。近五年来随着全民健身的普及,大众重视科学运动渐渐成为趋势。运动康复正在从面向职业运动员的小众市场向为运动爱好者提供服务的大众市场发展。
一、政策环境(P)
据悉,早在2014年的《关于加快发展体育产业促进体育消费的若干意见》中,运动康复领域就已被划上重点:“大力发展运动医学和康复医学,积极研发运动康复技术,鼓励社会资本开办康体、体质测定和运动康复等各类机构。”
近年来,各相关部门更是相继出台有关政策,大力支持运动康复产业发展,鼓励集团化、连锁化康复医疗中心及护理中心成立,全面打造“治疗—康复—长期护理”为一体的康复服务链条。
但由于行业发展仍处于初级阶段,目前国内关于运动康复方面的医保政策尚不完善,目前运动康复在医保报销范围内项目较少,主要以自费为主,治疗费用偏高在一定程度上抑制了消费者需求释放,制约其市场增长。
总体来看,我国对于运动康复行业发展持“大力鼓励”态度,未来随着医保政策体系的不断完善,在消费者所承担的成本费用降低背景下其需求将逐步释放,我国运动康复行业也将实现高速增长。
| 时间 |
政策规划 |
要点 |
| 2014年 |
《关于加快发展体育产业促进体育消费的若干意见》 |
大力发展运动医学和康复医学,积极研发运动康复技术,鼓励社会资本开办康体、体质测定和运动康复等各类机构 |
| 2016年 |
《关于新塔部分医疗康复项目纳入基本国疗保障支付范围的通》 |
将基本的治疗性康复辅助器具逐步纳入基本医疗保险支付范围。 |
| 2017年1月 |
《关于印发“十三五”卫生与健康规划的通知》 |
要完善“治疗—康复—长期护理”服务链,发展和加强康复、长期护理等连续性医疗机构,大力发展社会办医,放宽社会力量举办医疗机构的服务领域要求,支持社会力量以多种形式参与健康服务。 |
| 2017年4月 |
《关于推进医疗联合体建设和发展的指导1意见》 |
鼓励护理院、专业康复机构等加入医联体。建立医联体内转诊机制,重点畅通向下转诊通道,为患者提供一体化、便利化的连续性康复服务。 |
| 2017年5月 |
《关于支持社会力量提供多层次多样化医疗服务的意见》 |
加快发展专业化服务,积极支持社会力量深入专业医疗等细分服务领域,扩大服务有效供给,培育专业优势,在康复、护理、体检等领域,加快打造一批具有竞争力的品牌服务机构。 |
| 2017年8月 |
《关于深化“放管服”改革激发医疗领域投资活力的通知》 |
鼓励社会力量举办康复医疗机构、护理机构,打通专业康复医疗服务、临床护理服务想社区和居家康复、护理延伸的“最后一公里”。 |
| 2017年11月 |
《康复医疗中心基本标准(试行)》、《护理中心基本标准(试行)》 |
鼓励康复医疗中心、护理中心集团化、连锁化经营,建立规范、标准的管理与服务模式,并对申请举办集团化、连锁化康复医疗中小、护理中心实行优先审批。 |
| 2019年9月 |
《关于进一步加强残疾人康复健身体育工作的指导意见》 |
牢固树立创新、协调、绿色、开发、共享的发展理念,促进残疾人康复健身体育纳入全民健身大局,提高服务能力,提高参与率和覆盖面。 |
| 2019年11月 |
《关于开展加速康复外科试点工作的通知》 |
逐步在全国推广加速康复外科诊疗模式,提高诊疗效果和医疗服务效率,提升医疗资源利用率,改善患者就医体验,进一步增强人民群众获得感。 |
二、经济环境(E)
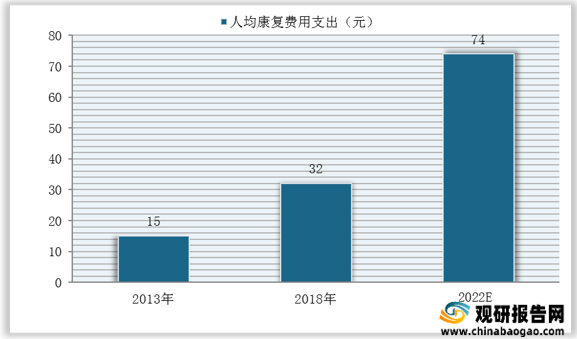
据悉,随着收入水平的提高,居民在康复医疗方面的支出不断提升,为运动康复行业提供了良好消费基础。数据显示,截至2018年我国人均康复费用支出约为32元,预计到2022年有望达74元。
同时,在行业利好持续释放下,自2016年以来,资本力量强势注入持续驱动运动康复产业发展;但自2019年后,资本热情逐渐消退恢复理性,行业相关投融资事件减少,龙头企业更受资本关注,行业投资金额逐渐集中流向大型企业。
| 融资时间 |
融资方 |
融资轮次 |
融资金额(元) |
| 2016年 |
惠跑 |
A轮 |
未透露金额 |
| 朗高养老 |
新三板 |
未透露金额 |
|
| 康久医疗 |
战略投资 |
2.14亿 |
|
| 优徳医疗 |
定向增发 |
520万 |
|
| 莱茵健康 |
A轮 |
1000万 |
|
| 康复大师 |
天使轮 |
450万 |
|
| 德美医疗 |
种子轮 |
数千万 |
|
| 健行者 |
天使轮 |
300万 |
|
| 2017年 |
体创动力 |
天使轮 |
2000万 |
| 朗高养老 |
定向增发 |
1456万 |
|
| 顾连医疗 |
战略投资 |
10亿 |
|
| 动能趋势 |
定向增发 |
1000万 |
|
| 邦尔骨科 |
B轮 |
2亿 |
|
| 明州康复医院 |
收购 |
2.56亿 |
|
| 弘道运动医学 |
A轮 |
数千万 |
|
| 2018年 |
大艾机器人 |
Pre-A轮 |
数千万 |
| 邦尔骨科 |
C轮 |
3亿 |
|
| 术康/尚医科技 |
B轮 |
1千万 |
|
| B+轮 |
未透露 |
||
| 唐邦科技 |
新三板 |
703万 |
|
| 脊近完关 |
Pre-A轮 |
数千万 |
|
| 朗高养老 |
定向增发 |
1456万 |
|
| 术康 |
B轮 |
4000 |
|
| 德美医疗 |
B轮 |
1千万 |
|
| 逸动医学 |
B轮 |
数千万 |
|
| 2019年 |
维看科技 |
B轮 |
未透露 |
| 卓道医疗 |
PreA轮 |
数千万 |
|
| 健行仿生 |
种子轮 |
数千万 |
|
| 德美医疗 |
C轮 |
数千万 |
|
| 2020年 |
伟思医疗 |
IPO |
未透露 |
| 迈步机器人 |
A轮 |
数千万 |
|
| 健行仿生 |
A轮 |
数千万 |
|
| 德美医疗 |
D轮 |
1亿 |
|
| 优复门诊 |
B轮 |
五千万 |
|
| 2021年1月 |
卓道医疗 |
A轮 |
数千万 |
| 邦尔骨科 |
D轮 |
3亿 |
1、运动人群数量持续增加:随着全民健身运动成为一种时尚,越来越多的人将参与到体育锻炼中来,2020年达到4.3亿人。而当前运动损伤发病率占10%-20%,到2020年运动损伤人数预计可达1亿人,对于相关运动康复需求提升。
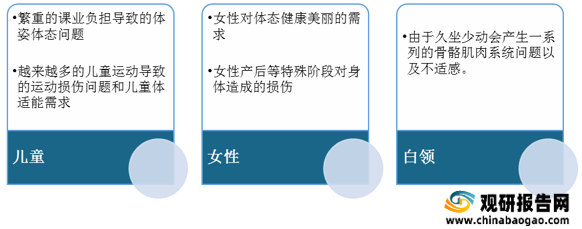
2、儿童、女性、白领等人群康复需求增加:儿童方面,繁重的课业负担以及越来越多的儿童运动导致的体姿体态与运动损伤问题严重,儿童体适能需求上升;女性方面,女性对体态健康美丽的需求逐渐上升,同时女性产后等特殊阶段对身体造成的损伤需要通过运动方式进行恢复;白领方面,白领人群由于久坐少动会产生一系列的骨骼肌肉系统问题以及不适感,存在较大康复需求。
儿童、女性、白领等人群康复需求增加主要来源分析
3、健康消费需求升级,运动康复理念逐渐被消费者接受:消费升级带来了消费者对健康的认知和行为上的变化,给予了重服务且需要患者主动参与的运动康复较大的潜在发展空间。
但目前,大众对运动康复还是普遍缺乏清晰认知,往往被认为是专业运动员才需要的治疗,运动康复走向大众化的道路“仍阻且长”。
四、技术环境(T)
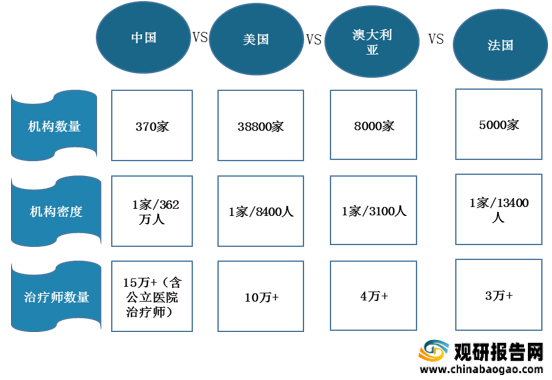
与欧美等国家相比,我国所拥有的可提供运动康复服务机构数量极少,成长空间巨大,且康复治疗师、运动康复师等人才缺口巨大,在一定程度上制约着行业发展,行业人才培养任重而道远。
据不完全统计,国内高校中仅有128个康复治疗学、运动康复学相关的本科专业,美国这一数字为219个、德国为280个、日本为249个,而在“硕博士学位教育方面”,我国更是稀缺。
国内目前具有康复治疗师技术资格的约3.6万人,按国际口径测算,每10万人口的物理治疗师数量为2.65人,而北美、欧洲的这数据为平均60人/10万人口,美国为62.8人/10万人口,德国为68.7人/10万人口,香港为36.4人/10万人口。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







