
口腔医疗服务主要可细分为三大类:牙齿种植、牙齿正畸与牙齿美白,其供给端主要涉及人才资源以及相关医疗机构。
一、人才资源供给
在人才资源供给方面,据悉,近年来得益于居民对于口腔健康更为重视,我国口腔医疗服务需求大幅上升,但目前我国口腔医院执业医师总数不到三万人,且缺乏高端人才,行业人才需求缺口庞大。
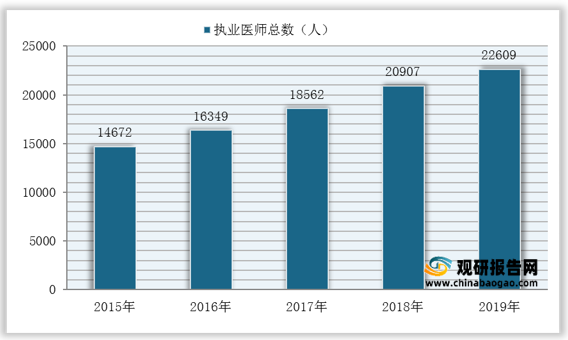
数据显示,2015-2019年间我国口腔医院执业医师总数不断增加,截止2019年已达22609人,同比上年增加1702人。
但与巴西、瑞典、日本等国家相比,我国口腔医生数量仍较低。数据显示,目前我国每百万人拥有口腔医生数量仅155人,远远低于其他国家。

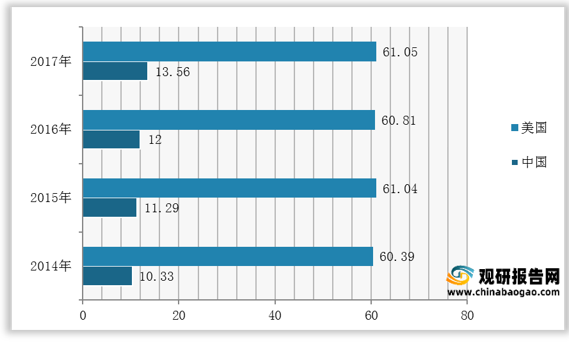
与美国相比,截止2017年我国每十万人对应牙医数量仅13.56人,而美国高达61.05万人,虽然我国口腔医疗服务相关人才供给正在不断提升,但整体仍处于地位。
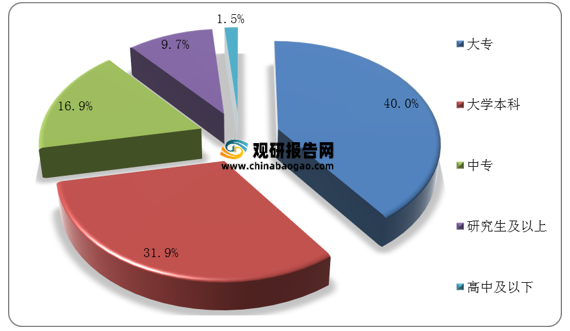
与此同时,从学历分布上来看,目前我国口腔医院医生学历在研究生及以上的占比仅9.7%,近七成学历为大专、大学本科,高端人才资源仍较匮乏。
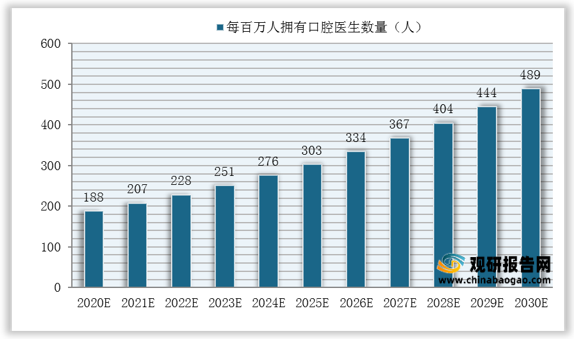
不过随着国家政策加大口腔医疗服务行业扶持力度,鼓励行业相关人才培养,同时受口腔医疗从业待遇丰厚吸引,我国口腔医生数量将不断增加,未来到2030年我国每百万人拥有口腔医生数量将增加到489人,在此态势下,我国口腔医疗服务行业人才需求缺口有望得到满足。
二、口腔医疗机构
目前我国口腔医疗机构大致分为四类:口腔专科医院、综合医院口腔科、连锁口腔医院、个体口腔诊所。

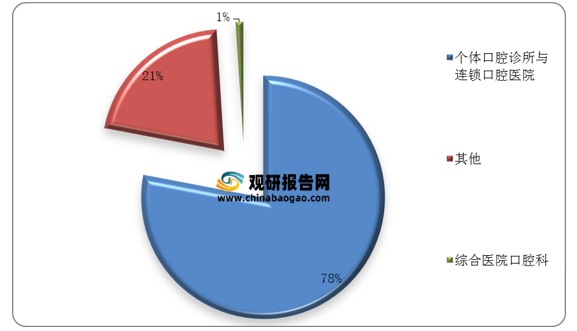
从数量来看,个体口腔诊所与连锁口腔医院占比为78%,为我国口腔医疗服务主要机构类型;综合性医院口腔科其次,占比为21%;口腔专科医院占比仅1%。
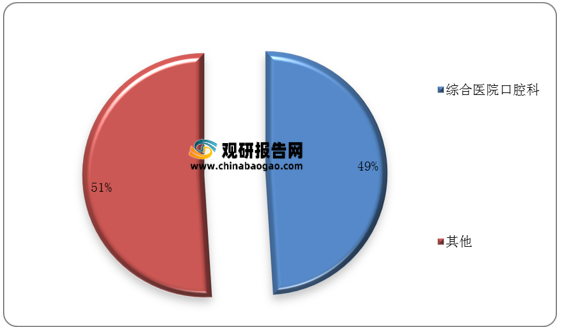
从就诊量来看,综合性医院口腔科占比49%,为我国口腔服务消费者首选医疗机构。虽然口腔诊所数量占比居于绝对优势,但是就诊量不如综合性医院口腔科。
1、口腔专科医院
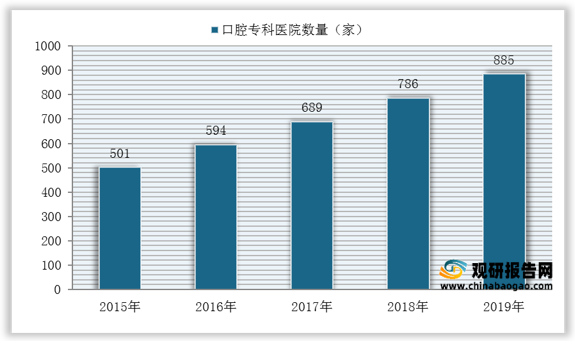
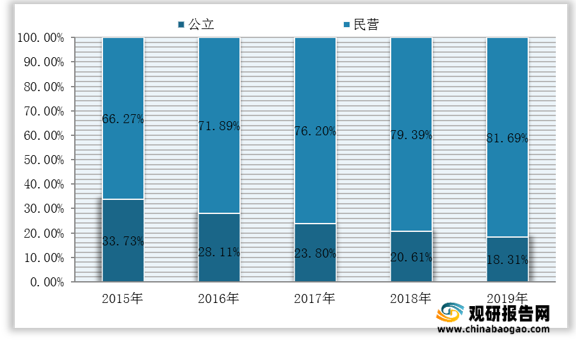
数据显示,近五年来我国口腔专科医院数量呈逐年增长态势,截止2019年已达885家;其中民营性质占据主要市场且份额呈稳步上升态势,2019年其数量达723家,占比高达81.69%;公立性质达162家,占比仅18.31%。
3、连锁口腔医疗机构
前我国连锁口腔医疗机构主要经营业务包括口腔外科(拔牙、种植牙等)、口腔内科(龀病、牙周疾病等)、口腔修复(铸造金属全冠、烤瓷全冠等)、口腔正畸(各种牙列不齐的矫正等)、牙齿美白(超声波洗牙、物理美白等)。
资料来源:观研天下整理
据悉, 近年来,我国民营连锁口腔医疗机构快速发展,众多口腔医疗连锁机构通过融资实现快速扩张,其中通策医疗已经在主板成功上市,而新三板的企业亦较多,连锁口腔机构未来有望成为口腔医疗机构发展的重点。
4、个体口腔诊所
目前我国仍存在大量个体口腔诊所,但受用户群体较小,相关医疗设备老旧而不全、医师水平较低以及连锁口腔医疗机构快速扩张等因素影响,未来随着我国口腔医疗服务行业更为规范化发展,其市场发展空间将挤压,相关诊所数量将呈下滑态势。(shz)
更多深度内容,请查阅观研报告网:
《2021年中国口腔医疗服务市场分析报告-市场调研与盈利前景预测》
《2021年中国口腔医疗服务行业分析报告-产业现状与发展前景评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
一、人才资源供给
在人才资源供给方面,据悉,近年来得益于居民对于口腔健康更为重视,我国口腔医疗服务需求大幅上升,但目前我国口腔医院执业医师总数不到三万人,且缺乏高端人才,行业人才需求缺口庞大。
数据显示,2015-2019年间我国口腔医院执业医师总数不断增加,截止2019年已达22609人,同比上年增加1702人。
2015-2019年我国口腔医院执业医师总数
数据来源:观研天下整理
我国及全球主要国家每百万人拥有口腔医生数量
数据来源:观研天下整理
与美国相比,截止2017年我国每十万人对应牙医数量仅13.56人,而美国高达61.05万人,虽然我国口腔医疗服务相关人才供给正在不断提升,但整体仍处于地位。
近年来我国与美国每十万人对应牙医数量对比(单位:人)
数据来源:观研天下整理
与此同时,从学历分布上来看,目前我国口腔医院医生学历在研究生及以上的占比仅9.7%,近七成学历为大专、大学本科,高端人才资源仍较匮乏。
2019年国内口腔医院医生学历分布
数据来源:观研天下整理
不过随着国家政策加大口腔医疗服务行业扶持力度,鼓励行业相关人才培养,同时受口腔医疗从业待遇丰厚吸引,我国口腔医生数量将不断增加,未来到2030年我国每百万人拥有口腔医生数量将增加到489人,在此态势下,我国口腔医疗服务行业人才需求缺口有望得到满足。
2020-2030年我国每百万人拥有口腔医生数量预测
数据来源:观研天下整理
二、口腔医疗机构
目前我国口腔医疗机构大致分为四类:口腔专科医院、综合医院口腔科、连锁口腔医院、个体口腔诊所。
我国口腔医疗机构主要类型
资料来源:观研天下整理
从数量来看,个体口腔诊所与连锁口腔医院占比为78%,为我国口腔医疗服务主要机构类型;综合性医院口腔科其次,占比为21%;口腔专科医院占比仅1%。
我国口腔医疗机构数量分布
数据来源:观研天下整理
从就诊量来看,综合性医院口腔科占比49%,为我国口腔服务消费者首选医疗机构。虽然口腔诊所数量占比居于绝对优势,但是就诊量不如综合性医院口腔科。
我国口腔医疗机构就诊量分布
数据来源:观研天下整理
1、口腔专科医院
数据显示,近五年来我国口腔专科医院数量呈逐年增长态势,截止2019年已达885家;其中民营性质占据主要市场且份额呈稳步上升态势,2019年其数量达723家,占比高达81.69%;公立性质达162家,占比仅18.31%。
2015-2019年我国口腔专科医院数量
数据来源:观研天下整理
2015-2019年我国口腔专科医院数量结构
数据来源:观研天下整理
2、综合医院口腔科
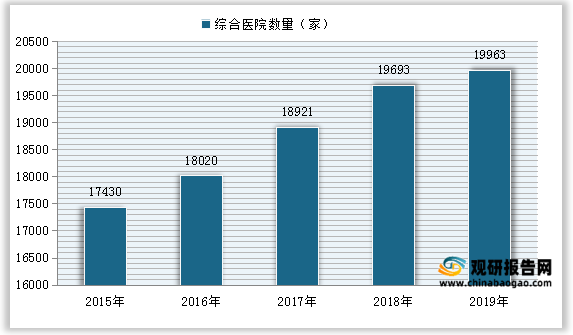
我国二级及以上医院均设有口腔科,据悉近五年来得益于国家政策扶持,我国综合医院数量不断增长,截至2019年已达19963个,同比增长1%,而其相应的口腔科室数量也随之保持稳步增长。2015-2019年我国综合医院数量
数据来源:观研天下整理
3、连锁口腔医疗机构
前我国连锁口腔医疗机构主要经营业务包括口腔外科(拔牙、种植牙等)、口腔内科(龀病、牙周疾病等)、口腔修复(铸造金属全冠、烤瓷全冠等)、口腔正畸(各种牙列不齐的矫正等)、牙齿美白(超声波洗牙、物理美白等)。
我国连锁口腔医疗机构主营业务
| 科室 |
主营业务 |
| 口腔外科 |
拔牙、种植牙、唇颊系带修整、唇腭裂、颌面部肿瘤、创伤、炎症等 |
| 口腔内科 |
牙髓病变、根尖周病、就病、牙周疾病、口腔黏膜疾病等 |
| 口腔修复 |
嵌体、铸造金属全冠、烤瓷全冠、全瓷冠、钛合金烤瓷、贵金属烤瓷、纯钛烤瓷、隐形义齿等 |
| 口腔正畸 |
各种牙列不齐的矫治,如排列不齐、上下颌骨位置异常等 |
| 牙齿美白 |
超声波洗牙、喷砂洗牙、物理美白、电浆牙齿美白、冷光牙齿美白等 |
据悉, 近年来,我国民营连锁口腔医疗机构快速发展,众多口腔医疗连锁机构通过融资实现快速扩张,其中通策医疗已经在主板成功上市,而新三板的企业亦较多,连锁口腔机构未来有望成为口腔医疗机构发展的重点。
我国主要连锁口腔医疗机构及融资情况
| 公司简称 |
发展阶段 |
规模 |
| 通策医疗 |
上市 |
32家口腔医院 |
| 小白兔 |
新三板 |
25+口腔医院 |
| 同步齿科 |
挂牌 |
40+口腔医院 |
| 正夫口腔 |
新三板 |
约20家口腔医院 |
| 可恩口腔 |
新三板 |
13家直营口腔医院 |
| 拜恩口腔 |
新三板 |
6家门诊 |
| 华美牙科 |
新三板 |
28家口腔医院和诊所 |
| 大众口腔 |
挂牌 |
1家口腔医院,30家诊所 |
| 友睦口腔 |
挂牌,B轮 |
12家门诊 |
| 蓝天口腔 |
申请新三板 |
3家口腔医院,3家门诊 |
| 拜博集团 |
战略投资 |
53家医院,159家诊所 |
| 劲松口腔 |
战略投资 |
8家口腔医院 |
| 马泷齿科 |
D轮 |
20家门诊 |
| 瑞尔齿科 |
D轮 |
100+口腔医院及诊所 |
| 佳美口腔 |
C轮 |
数十家直营门诊 |
| 欢乐口腔 |
B轮 |
8家口腔医院,近70家门诊 |
| 亚飞牙科 |
B轮 |
11家门诊 |
| 极橙齿科 |
A+轮 |
9家门诊 |
| 全好口腔 |
A轮 |
63家口腔门诊 |
| 摩尔齿科 |
A轮 |
40家口腔医院和门诊 |
| 美奥口腔 |
A轮 |
约30家口腔医院,11家门诊 |
| 艾维口腔 |
天使轮 |
8家门诊 |
| 恒伦医疗 |
天使轮 |
4家口腔医院,11家门诊 |
资料来源:观研天下整理
4、个体口腔诊所
目前我国仍存在大量个体口腔诊所,但受用户群体较小,相关医疗设备老旧而不全、医师水平较低以及连锁口腔医疗机构快速扩张等因素影响,未来随着我国口腔医疗服务行业更为规范化发展,其市场发展空间将挤压,相关诊所数量将呈下滑态势。(shz)
更多深度内容,请查阅观研报告网:
《2021年中国口腔医疗服务市场分析报告-市场调研与盈利前景预测》
《2021年中国口腔医疗服务行业分析报告-产业现状与发展前景评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







