
我国植发医疗竞争格局较为分散,集中度不高
中国植发医疗服务市场CR4为23.9%,行业集中度较低,其中雍禾医疗市占率从2018年的9%上升至2020年的10.5%,为行业龙头领先企业。
当前中国植发市场的价格随部位、技术以及机构等不同而存在波动。植发手术费用一般依据需种植的毛囊单位数量进行计算,采用FUE植发技术价格为每单位毛囊8~12元,根据脱发程度等存在差异,实际植发手术费用差异较大为1.5~10万元。以雍禾医疗为例,公司建立了一套三级服务体系,根据患者需求、手术复杂程度等将手术定价为2~10万以上不等。2018~2020年在雍禾医疗接受植发医疗服务的患者平均开支为2.61/2.78/2.79万元。
脱发人群持续增加,且逐渐呈现年轻化
据统计,2020年中国脱发人口超过2.5亿人,其中男性约1.64亿人,女性约0.89亿人。相较于某些局部治疗脱发的方法来说,植发治疗的恢复期相对较短,且治疗效果更明显。然而,2020年在中国进行的植发手术仅约为51.6万例,渗透率为0.21%,表明市场潜在需求仍有支撑,植发行业具备较大的提升空间。
由于植发为一次性手术,为了保证稳定的客流量以及提高品牌市场占有率,市场内的玩家需不断加大投入营销费用来对潜在客户进行引流。大型连锁植发机构的营销费用的流向主要由线上和线下两部分构成,其中占比最大为线上营销的搜索类营销。消费者所接受的大部分关于植发机构的信息皆来自于搜索引擎,搜索引擎具有定位准确且能迅速匹配对应的相关信息等特点,因此植发机构会将营销费用打大量投入搜索类广告。线下推广媒介在新媒体社交平台出现后主打品牌曝光度,在人群密集的场所例如地铁、电梯等放置广告,提升消费者认知,提高消费者转化率。
植发行业作为医美市场的下属板块,受到医美相关政策影响较大。1994年医美政策开始出台,发布《医疗机构基本标准》,规定了美容医院等医疗美容机构的基本标准2002年规定了医美医生必须持有执业资格,2009年规定对医美项目进行分级管理,首次将毛发移植手术列为美容外科一级项目。2010年开始,由于医美事故频发,国家加强医美监管,打击非法医美,2011~2021年多次开展打击非法医美专项行动,聚集医美灰色地带。医美相关政策的陆续出台表明监管趋严,行业进一步向规范化、有序化、透明化发展,加速非法机构退出,有利于行业的长期发展,利用好头部规范的植发机构将稳步提升其市场占有率。(YM)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
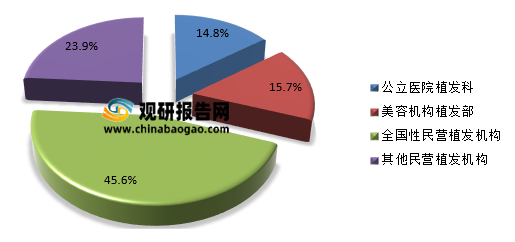
中国植发医疗机构参与者众多,包括公立医院植发科、美容机构植发部门、全国民营植发机构以及其他民营植发机构。从市场份额看,2020年公立医院植发科市场份额较低,占比仅为14.8%,美容机构植发部门占比15.7%,全国民营植发机构由于医疗服务态度好而受到患者青睐,市场份额达到23.9%,其他民营植发机构因设立门槛低而拥有45.6%的市场份额。
2020年中国植发医疗服务市场份额
资料来源:观研天下数据中心整理
中国植发医疗服务市场CR4为23.9%,行业集中度较低,其中雍禾医疗市占率从2018年的9%上升至2020年的10.5%,为行业龙头领先企业。
植发手术效果仍旧是消费者最主要的关注点
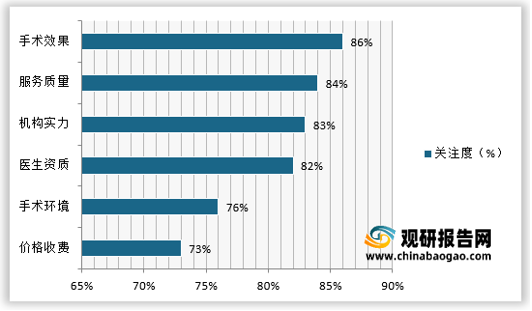
植发手术多为一次性服务,注重疗效和安全性。植发是指从后枕部优质毛囊区提取毛囊,将优质毛囊移植至头发光裸及稀疏部位的外科手术,其手术流程较为简单。根据《医疗美容项目分级管理目录》,植发被分类为一级手术,其风险性更低,一般有FUT和FUE两种技术。调查显示,由于植发手术是一次性服务,且对患者外貌会产生直接的影响,患者比较注重手术疗效及安全性,对机构的服务质量和实力以及医师的技术会有较高的要求。消费者选择植发机构时关注的因素
资料来源:观研天下数据中心整理
脱发人群持续增加,且逐渐呈现年轻化
据统计,2020年中国脱发人口超过2.5亿人,其中男性约1.64亿人,女性约0.89亿人。相较于某些局部治疗脱发的方法来说,植发治疗的恢复期相对较短,且治疗效果更明显。然而,2020年在中国进行的植发手术仅约为51.6万例,渗透率为0.21%,表明市场潜在需求仍有支撑,植发行业具备较大的提升空间。
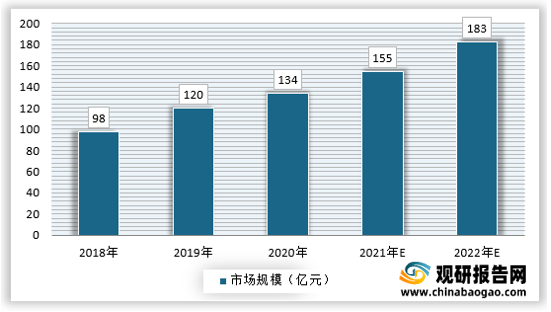
2018-2022年我国植发医疗服务市场规模及预测
资料来源:F&S,雍禾医疗,观研天下数据中心整理
由于植发为一次性手术,为了保证稳定的客流量以及提高品牌市场占有率,市场内的玩家需不断加大投入营销费用来对潜在客户进行引流。大型连锁植发机构的营销费用的流向主要由线上和线下两部分构成,其中占比最大为线上营销的搜索类营销。消费者所接受的大部分关于植发机构的信息皆来自于搜索引擎,搜索引擎具有定位准确且能迅速匹配对应的相关信息等特点,因此植发机构会将营销费用打大量投入搜索类广告。线下推广媒介在新媒体社交平台出现后主打品牌曝光度,在人群密集的场所例如地铁、电梯等放置广告,提升消费者认知,提高消费者转化率。
植发行业作为医美市场的下属板块,受到医美相关政策影响较大。1994年医美政策开始出台,发布《医疗机构基本标准》,规定了美容医院等医疗美容机构的基本标准2002年规定了医美医生必须持有执业资格,2009年规定对医美项目进行分级管理,首次将毛发移植手术列为美容外科一级项目。2010年开始,由于医美事故频发,国家加强医美监管,打击非法医美,2011~2021年多次开展打击非法医美专项行动,聚集医美灰色地带。医美相关政策的陆续出台表明监管趋严,行业进一步向规范化、有序化、透明化发展,加速非法机构退出,有利于行业的长期发展,利用好头部规范的植发机构将稳步提升其市场占有率。(YM)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







