
一、保健品市场原料与辅料的定义
保健食品的原料:是指与保健食品功能相关的初始物料;
保健食品的辅料:是指生产保健食品时所用的赋形剂及其它附加物料。
二、原料和辅料的要求
应符合国家标准和卫生要求,如无国家标准,应当提供行业标准或自行制定的质量标准,并提供与该原料和辅料相关的资料。
应对人体健康安全无毒,在食品中限制使用的物质不得超过国家规定的限量。
生产普通食品使用的原料和辅料,卫生行政部门公布或批准的可以食用的原料和辅料以及SFDA公布的可用于保健食品的原料和辅料可作为保健食品的原料和辅料。
参考观研天下发布《2018年中国保健品行业分析报告-市场运营态势与发展趋势研究》
申请注册的保健食品所使用的原料和辅料不在公布范围内的,应按照有关规定提供该原料和辅料相应的毒性安全性评价试验报告及相关的食用安全资料。
国家规定的不可用于保健食品的原料和辅料,禁止使用的物品不得作为保健食品的原料和辅料。
1、国家公布的可作为保健食品的原料
(1)普通食品的原料。普通食品的原料,食用安全,可以作为保健食品的原料。
既是食品又是药品的物品,共87个。主要是中国传统上有食用习惯、民间广泛食用,但又在中医临床中使用的物品。
可用于保健食品的物品,共114个,这些品种经SFDA批准可以在保健食品中使用,但不能在普通食品中使用。
2、国家公布的可作为保健食品的原料
(2)列入《食品添加剂使用卫生标准》和《营养强化剂卫生标准》的食品添加剂和营养强化剂;可用于保健食品的真菌和益生菌菌种;一些列入药典的辅料,如赋形剂,填充剂。
不在上述范围内的品种也可作为保健食品的原料,但是须按照有关规定提供该原料相应的安全性毒理学评价试验报告及相关的食用安全资料。
既是食品又是药品的物品名单
《卫生部关于进一步规范保健食品原料管理的通知》卫法监发[2002] 第51号附件一共87个。主要是中国传统上有食用习惯、民间广泛食用,但又在中医临床中使用的物品。
丁香、八角茴香、刀豆、小茴香、小蓟、山药、山楂、马齿苋、乌梢蛇、乌梅、木瓜、火麻仁、代代花、玉竹、甘草、白芷、白果、白扁豆、白扁豆花、龙眼肉(桂圆)、决明子、百合、肉豆蔻、肉桂、余甘子、佛手、杏仁(甜、苦)、沙棘、牡蛎、芡实、花椒、赤小豆、阿胶、鸡内金、麦芽、昆布、枣(大枣、酸枣、黑枣)、罗汉果、郁李仁、金银花、青果、鱼腥草、姜(生姜、干姜)、枳椇子、枸杞子、栀子、砂仁、胖大海、茯苓、香橼、香薷、桃仁、桑叶、桑椹、桔红、桔梗、益智仁、荷叶、莱菔子、莲子、高良姜、淡竹叶、淡豆豉、菊花、菊苣、黄芥子、黄精、紫苏、紫苏籽、葛根、黑芝麻、黑胡椒、槐米、槐花、蒲公英、蜂蜜、榧子、酸枣仁、鲜白茅根、鲜芦根、蝮蛇、橘皮、薄荷、薏苡仁、薤白、覆盆子、藿香。
可用于保健食品的物品名单114个。但不能在普通食品中使用。
人参、人参叶、人参果、三七、土茯苓、大蓟、女贞子、山茱萸、川牛膝、川贝母、川芎、马鹿胎、马鹿茸、马鹿骨、丹参、五加皮、五味子、升麻、天门冬、天麻、太子参、巴戟天、木香、木贼、牛蒡子、牛蒡根、车前子、车前草、北沙参、平贝母、玄参、生地黄、生何首乌、白及、白术、白芍、白豆蔻、石决明、石斛(需提供可使用证明)、地骨皮、当归、竹茹、红花、红景天、西洋参、吴茱萸、怀牛膝、杜仲、杜仲叶、沙苑子、牡丹皮、芦荟、苍术、补骨脂、诃子、赤芍、远志、麦门冬、龟甲、佩兰、侧柏叶、制大黄、制何首乌、刺五加、刺玫果、泽兰、泽泻、玫瑰花、玫瑰茄、知母、罗布麻、苦丁茶、金荞麦、金樱子、青皮、厚朴、厚朴花、姜黄、枳壳、枳实、柏子仁、珍珠、绞股蓝、胡芦巴、茜草、荜茇、韭菜子、首乌藤、香附、骨碎补、党参、桑白皮、桑枝、浙贝母、益母草、积雪草、淫羊藿、菟丝子、野菊花、银杏叶、黄芪、湖北贝母、番泻叶、蛤蚧、越橘、槐实、蒲黄、蒺藜、蜂胶、酸角、墨旱莲、熟大黄、熟地黄、鳖甲。
可用于保健食品的真菌名单11种
酿酒酵母、产朊假丝酵母、乳酸克鲁维酵母、卡氏酵母、蝙蝠蛾拟青霉、蝙蝠蛾被毛孢、松杉灵芝、红曲霉、紫红曲霉
可用于保健食品的益生菌名单11种
两岐双岐杆菌、婴儿两岐双岐杆菌、长两岐双岐杆菌、短两岐双岐杆菌、青春两岐双岐杆菌、保加利亚乳杆菌、嗜酸乳杆菌、嗜热链球菌、干酪乳杆菌干酪亚种、罗伊氏乳杆菌
3、国家公布的不可作为保健食品的原料
保健食品物品,共有59个
国家保护一、二级野生动植物及其产品;人工驯养繁殖或人工栽培的国家保护一级野生动植物及其产品肌酸、熊胆粉、金属硫蛋白
保健食品禁用物品名单59个。
八角莲、八里麻、千金子、土青木香、山莨菪、川乌、广防己、马桑叶、马钱子、六角莲、天仙子、巴豆、水银、长春花、甘遂、生天南星、生半夏、生白附子、生狼毒、白降丹、石蒜、关木通、农吉痢、夹竹桃、朱砂、米壳(罂粟壳)、红升丹、红豆杉、红茴香、红粉、羊角拗、羊踯躅、丽江山慈姑、京大戟、昆明山海棠、河豚、闹羊花、青娘虫、鱼藤、洋地黄、洋金花、牵牛子、砒石(白砒、红砒、砒霜)、草乌、香加皮(杠柳皮)、骆驼蓬、鬼臼、莽草、铁棒槌、铃兰、雪上一枝蒿、黄花夹竹桃、斑蝥、硫磺、雄黄、雷公藤、颠茄、藜芦、蟾酥。
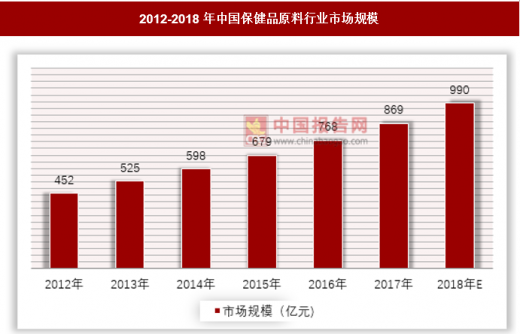
近年来我国保健品原料行业保持快速增长,截止2017年我国保健品原料行业市场规模达到869亿元,预计到2018年将达到990亿元。具体如下:
2012-2018年中国保健品原料行业市场规模
资料来源:中国报告网整理
从产品分布来看,我国保健品原料行业主要产品为中药材保健品原料,其次是天然提取物保健品原料,分别占比34%和9%。具体如下:
2017年中国保健品原料行业产品分布

资料来源:中国报告网整理
保健品原料行业未来发展趋势:
1、消费者消费升级的需求
随着经济的发展和居民收入水平的提高,居民会更加关注健康,健康需求已 从治疗到注重预防,通过消费有利于营养健康的功能保健品达到预防疾病的目的。 消费者对健康的关注转化为对功能保健品的持续需求是行业发展的重要拉动力。经 济增长,为人们追求营养、改善生活质量提供了物质支撑,创造了新的有效需求。 科学知识普及,使人们对保健与疾病关系的理解不断增进,消费者能够主动选择 对健康有益的保健品,从而推动保健品原料的发展。
2、下游保健品企业的市场细分、产品更新的需求
传统的保健品制造商在追逐利润和竞争压力的双重作用下,积极地进行产品升级,也将推动功能保健品市场的繁荣。
基因食品将成为未来保健品主流。 氨基酸、核酸产品在保健品市场上独占鳌头,它们的主要优势是能够被人体直接吸收,从而省略了其它保健品需要合成、转化等一系列“加工”过程。所以,从某种程度上把它们列为“生命工程”并不为过。我国的转基因工程研究居世界先进国家行列。专家预言,21世纪人们进医院不再是为了治病,而是检查身体上哪一级基因出现了“故障”,从而进行修复。基因食品在21世纪的保健品行业将会呈现出空前的大发展。
资料来源:观研天下整理,转载请注明出处(FSW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







