
国际兽药行业发展历程
二十世纪末,随着养殖业向集约化发展,畜禽疾病由烈性传染病向慢性传染病、中毒病、营养代谢病和遗传病转移。集约化养殖的主要目标是追求利润,兽医服务因此要考虑疾病对畜禽生产带来的损失和对畜禽生产性能下降造成的影响。兽医不仅要防病治病,还要参与养殖场的设计、生产、加工、营销各个环节的管理,把卫生防疫和健康管理结合,此时的兽医阶段为群体兽医阶段,也称效益兽医阶段。兽药产业因养殖业的发展而迅速壮大,兽药生产企业数量增加,规模扩大,大型企业通过兼并收购补充业务板块。兽药广泛用于养殖业,抗生素和化药的使用有效地降低了动物发病率,促生长药物、药物添加剂、预混合饲料在提高动物生产性能方面作用突出,促进了养殖业的发展。
参考中国报告网发布《2018-2023年中国兽药行业市场现状分析与发展趋势研究报告》
根据 IFAH 统计,从产品类别的角度分析,全球兽药市场,化学药品所占的份额最大,具体情况如下 :
因中西方差异,国际兽药的相关统计中无兽用中药。
从适用动物的角度分析,目前全球兽用药品最大的细分市场是宠物药品市场。2015 年,宠物药品市场及其他销售额为 99 亿美元,份额约为 33%,主要原因是欧美发达国家饲养宠物不断增加 。
二十世纪 60 年代以前,正式的兽药产业尚未形成,动物治疗普遍使用人药,预防药和动物保健药领域的产业化几乎一片空白。美国政府于 1968 年颁布《兽药修正案》,标志着兽药法制化管理的正式开始,从而把兽药产业从人药产业中分离开来。
二十世纪 60-80 年代,随着专业化、规模化养殖业的兴起和发展,畜群养殖密度逐渐提升。同时,交通运输业的快速发展造成了全球贸易中各类动物频繁流动,引发了各类动物寄生虫病和传染病的较大范围流行。扑灭烈性传染病和地方流行病成为兽药产业化发展的促进因素,专业生产兽用化学药、抗生素和疫苗等生物制品的企业数量迅速增加,规模逐渐扩大。二十世纪末,随着养殖业向集约化发展,畜禽疾病由烈性传染病向慢性传染病、中毒病、营养代谢病和遗传病转移。集约化养殖的主要目标是追求利润,兽医服务因此要考虑疾病对畜禽生产带来的损失和对畜禽生产性能下降造成的影响。兽医不仅要防病治病,还要参与养殖场的设计、生产、加工、营销各个环节的管理,把卫生防疫和健康管理结合,此时的兽医阶段为群体兽医阶段,也称效益兽医阶段。兽药产业因养殖业的发展而迅速壮大,兽药生产企业数量增加,规模扩大,大型企业通过兼并收购补充业务板块。兽药广泛用于养殖业,抗生素和化药的使用有效地降低了动物发病率,促生长药物、药物添加剂、预混合饲料在提高动物生产性能方面作用突出,促进了养殖业的发展。
进入 21 世纪,国际兽药产业呈现稳步发展态势。随着经济全球化一体化的深入发展,兽药行业集中度不断提高。国际兽药企业通过兼并重组,强强联合,形成了诸如硕腾(Zoetis)、礼来(Lilly)、默沙东(MSD)、梅里亚(Merial)等具有垄断地位的国际巨头。同时,由于欧美市场增长速度放缓,行业龙头纷纷实施全球化战略,触角伸向包括中国在内的高速增长的新兴市场。
国际兽药行业发展概况
全球兽药市场规模持续增长
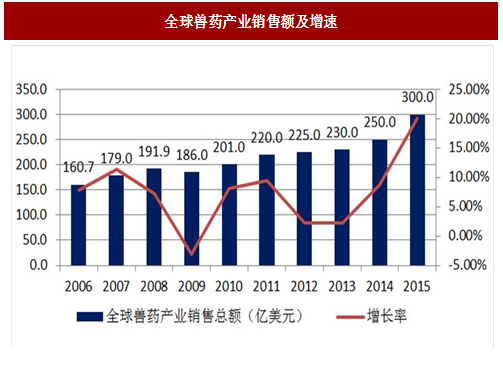
随着全球人口持续增加和消费水平的不断提高,国际动物保健品市场保持稳定增长。根据国际动物保健联盟(IFAH)统计,2006 年至 2015 年,全球兽药销售额从 2006 年的 160.7 亿美元增长至 2015 年的 300 亿美元,年复合增长率为7.18%。
图:全球兽药产业销售额及增速
参考中国报告网发布《2018-2023年中国兽药行业市场现状分析与发展趋势研究报告》
全球动物保健品产业结构特点
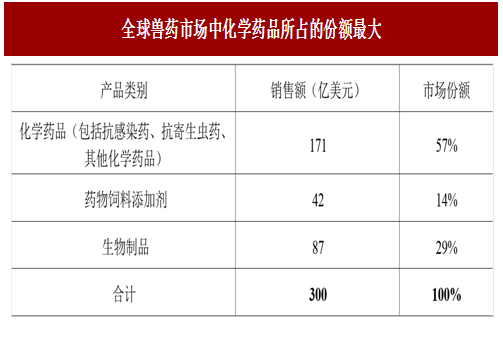
美国、欧盟等发达国家动物保健行业较为成熟,占据全球 80%左右的市场份额。其中美国动物保健品市场是全球动保产业规模最大,发展最成熟的国家。根据 IFAH 统计,从产品类别的角度分析,全球兽药市场,化学药品所占的份额最大,具体情况如下 :
图:全球兽药市场中化学药品所占的份额最大
因中西方差异,国际兽药的相关统计中无兽用中药。
从适用动物的角度分析,目前全球兽用药品最大的细分市场是宠物药品市场。2015 年,宠物药品市场及其他销售额为 99 亿美元,份额约为 33%,主要原因是欧美发达国家饲养宠物不断增加 。
全球动物保健品市场竞争格局
随着全球动物保健品产业集中度的日趋提升,国际兽药产业已经进入垄断发展时期,市场高度集中。国际巨头纷纷通过产品开发塑造品牌,并通过兼并收购实现快速发展,增强市场垄断地位。根据 IFAH 统计,2013 年全球前十名动物保健品企业市场集中度达到 78% 。资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








