
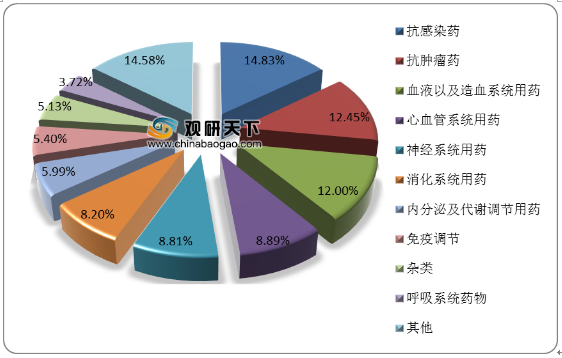
心血管药物,是指作用于心血管系统的药物,心血管疾病是全球最常见的严重疾病之一。在2019年样本医院各类药物销售占比中,心血管系统用药占比位居第四,为8.89%。
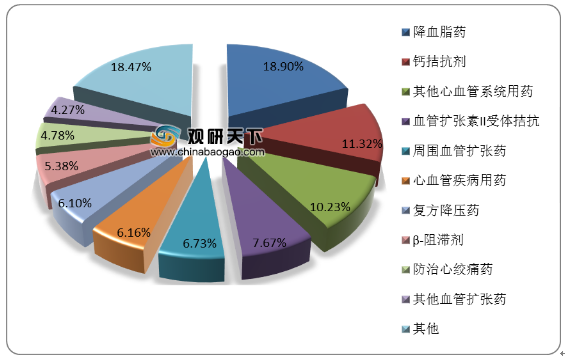
从2019年样本医院心血管系统药物临床用药产品销售占比情况来看,降血脂药销售占比位居第一,为18.9%;钙拮抗剂和其他心血管系统用药销售占比位居第二、第三,分别为11.32%和10.23%。
从我国药企专利实力来看,在中国企业专利500强榜单中有29家药企上榜,其中研发化药公司有江苏恒瑞医药、浙江海正药业、广东东阳光药业、正大天晴等;中药公司有江苏康缘、步长制药、昆药集团、天津中新药业等。不过与国外大型药企相比,国内药企在药品研发上还有较大的上升空间。
相关行业分析报告参考《2020年中国心血管药物产业分析报告-行业调查与投资战略研究》
2019年样本医院各类药物销售占比(单位:%)
数据来源:公开资料整理
从2019年样本医院心血管系统药物临床用药产品销售占比情况来看,降血脂药销售占比位居第一,为18.9%;钙拮抗剂和其他心血管系统用药销售占比位居第二、第三,分别为11.32%和10.23%。
2019年样本医院心血管系统药物临床用药产品销售占比(单位:%)
数据来源:公开资料整理
从我国药企专利实力来看,在中国企业专利500强榜单中有29家药企上榜,其中研发化药公司有江苏恒瑞医药、浙江海正药业、广东东阳光药业、正大天晴等;中药公司有江苏康缘、步长制药、昆药集团、天津中新药业等。不过与国外大型药企相比,国内药企在药品研发上还有较大的上升空间。
国内药企专利实力排行榜(单位:分)
| 排名 |
公司名称 |
专利实力评分 |
| 13 |
江苏恒瑞医药股份有限公司 |
91.41 |
| 15 |
浙江海正药业股份有限公司 |
91.05 |
| 21 |
广东东阳光药业有限公司 |
90.01 |
| 26 |
正大天晴药业集团股份有限公司 |
89.20 |
| 43 |
鲁南制药集团股份有限公司 |
87.04 |
| 50 |
山东轩竹医药科技有限公司 |
86.81 |
| 57 |
山东罗欣药业集团股份有限公司 |
86.39 |
| 58 |
江苏豪森药业集团有限公司 |
86.10 |
| 66 |
石药控股集团有限公司 |
85.86 |
| 67 |
深圳翰宇药业股份有限公司 |
85.85 |
| 80 |
江苏康缘药业股份有限公司 |
85.50 |
| 84 |
丽珠医药集团股份有限公司 |
85.34 |
| 98 |
正大制药(青岛)有限公司 |
84.71 |
| 110 |
扬子江药业集团有限公司 |
84.52 |
| 114 |
中国医药集团有限公司 |
84.39 |
| 116 |
陕西步长制药有限公司 |
84.27 |
| 140 |
昆药集团股份有限公司 |
83.62 |
| 144 |
华北制药股份有限公司 |
83.47 |
| 154 |
天津中新药业集团股份有限公司 |
83.18 |
| 156 |
天力士医药集团股份有限公司 |
83.14 |
| 162 |
广州白云山医药集团股份有限公司 |
82.97 |
| 165 |
北京亚东生物制药有限公司 |
82.87 |
| 167 |
浙江华海药业股份有限公司 |
82.75 |
| 185 |
安徽丰原药业股份有限公司 |
82.13 |
| 210 |
山东新时代药业有限公司 |
81.40 |
| 251 |
四川科伦药业股份有限公司 |
80.55 |
| 253 |
华润股份有限公司 |
80.49 |
| 289 |
哈药集团股份有限公司 |
79.55 |
| 310 |
无锡药明康德新药开发股份有限公司 |
79.21 |
数据来源:公开资料整理(CMY)
相关行业分析报告参考《2020年中国心血管药物产业分析报告-行业调查与投资战略研究》
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







