
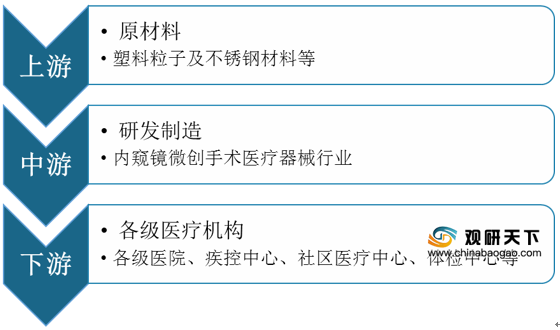
上游方面:自2014年来,我国不锈钢粗钢产量整体呈上升趋势,2018年我国不锈钢粗钢产量为2670.68万吨,同比增长3.62%;2019年产量达到2940万吨,同比增长10.08%;2020年上半年为1396.13万吨,较去年同期下降2.74%。不锈钢材料是内窥镜微创手术医疗器械行业的重要材料,该材料产量的增加为行业生产企业提供了充足的原材料。

现阶段,内窥镜微创手术医疗器械行业上游相关企业主要有宁波亿克仕密封科技有限公司、苏州方位无菌包装有限公司、上海翊科精密挤出技术有限公司等。
| 企业名称 |
主营业务 |
企业竞争优势 |
| 宁波亿克仕密封科技有限公司 |
从事医疗器械精密橡胶件、汽车、电器、煤气、水产、泵阀等橡胶密封件、橡胶膜片、橡胶皮碗的研发、制造和销售 |
生产优势:占地面积5000平方米,建筑面积3500平方米,员工100余人,研发技术人员10人,专责品质检验员20余人。 |
| 技术优势:公司采用独特配方和精湛混炼的工艺技术,从微观上提高材料的均匀度,以及采用先进的纳米材料,保证制品每个点上的机械性能高度一致。 |
||
| 应用优势:公司产品供给国内外——医疗器械企业、API、博世、奔驰、宝马、飞利浦、三洋、上汽、一汽、长城、吉利、广汽等知名厂家。 |
||
| 苏州方位无菌包装有限公司 |
生产各种环保塑料包装制品,医疗器械初包装的研发,销售公司自产产品。 |
地域优势:公司坐落在中国经济发达的长江三角洲中心,美丽的太湖之滨——江苏省苏州市。 |
| 生产优势:拥有一支百人以上的专业敬业的团队;厂房面积5700平方米,其中10万级的净化车间达350平方;具备本行业先进的成型及配套设备20余台;通过了iso9001、iso14001及qs等体系认证。 |
||
| 应用技术优势:为了更好的满足客户对于产品外观、精度、环保、冲击防护等的需求,公司不断开发生产多种(pet、pe、ps、pp、abs等)普通、特殊要求的吸塑包装产品,广泛服务于医疗器械、消费电子、汽车配件、食品、化妆品等行业。 |
||
| 上海翊科精密挤出技术有限公司 |
精密挤出技术的研发,橡塑制品、塑料制品的生产、加工、销售,金属制品、化工原料及产品(除危险化学品、监控化学品、民用爆炸物品、易制毒物品)的销售,企业管理咨询,从事货物与技术的进出口业务。提供医用PEEK、HDPE、TPU、PA管等产品批发、供应。 |
技术优势:由一批精通高分子材料和塑料精密挤出的专业人员创办,公司致力于研发与生产医疗介入手术器械,精密医疗分析仪器,精密光纤和半导体输送等领域各种精密塑料管路及其配件。 |
| 生产优势:拥有300平方米的标准十万级净化车间和500平方米的普通生产车间,通过了英国UKAS公司ISO9001:2008国际质量体系认证。 |
||
| 科研优势:目前与华东理工大学联合开发各种新型的医用聚合物材料和产品。 |
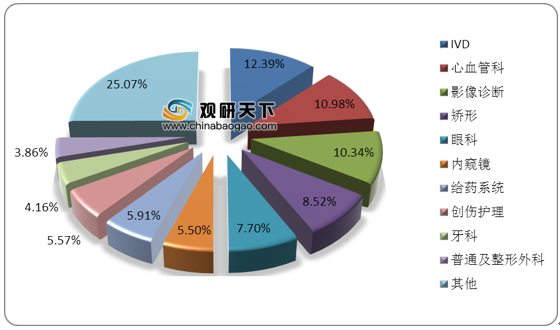
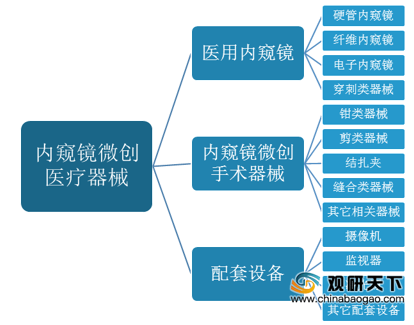
中游方面:内窥镜属于医疗器械的一种,在全球医疗器械行业销售规模中排名前十,占整体比例的5.5%。内窥镜微创手术医疗器械可分为三大类,分别是医用内窥镜、内窥镜微创手术器械和配套设备。
现阶段,我国内窥镜微创手术医疗器械行业主要企业包括江苏三联星海医疗器械股份有限公司、广州迪克医疗器械有限公司、上海微创心脉医疗科技股份有限公司等。
| 企业名称 |
主营业务 |
竞争优势 |
| 江苏三联星海医疗器械股份有限公司 |
研发、生产、销售外科手术机械缝合器械、外科修复材料、外科结扎系统的医疗公司,主要经营一、二类医疗器械与三类医疗植入材料的研发、制造与销售,产品主要包括开放吻合器、腔镜吻合器、疝修补片、组织夹结扎系列产品及其他外科耗材。 |
地域优势:总部位于长江三角洲美丽的江南城市--常州,距离国际都市上海约180公里。 |
| 技术优势:拥有一流的人才梯队及现代化的生产、检测设施,集中各种优势资源,确保以优质的产品服务于大众。 |
||
| 销售优势:已通过中国SFDA、欧盟ISO13485、CE0197、美国FDA(510k),韩国KGMP等质量体系认证,建立一百多家经销商的营销网络,在1000多家国内外医院广泛使用。产品在海外(美洲、欧洲、亚洲、非洲、中东)几十个国家销售。 |
||
| 品牌优势:上榜“2015福布斯-中国非上市潜力企业100强”,2015中国财经峰会-“最具成长价值奖”,第10届亚洲品牌盛典-亚洲名优品牌奖,高新技术企业等诸多奖项。 |
||
| 广州迪克医疗器械有限公司 |
从事外科手术器械的研究、开发、生产、销售的企业,产品主要包括穿刺器、取出器、气腹针、负压罐、切口保护器、负压引流器、一次性固定引流装置等。 |
技术优势:拥有一支极富创新进取精神、高素质的管理和技术团队,拥有独立的研发体系和较强的自主创新能力,主持和参与了多项国家级、省市级科研攻关项目。 |
| 专利优势:实施知识产权战略,与临床医生密切合作,申请了200多项国家专利,其中申请发明专利105项,已授权发明专利57项,PCT专利受理17项。 |
||
| 科研优势:在微创外科器械领域与广东省材料与加工研究所、伯明翰大学等国内外合作伙伴积极开展国际合作项目的研发。 |
||
| 政策优势:公司的发展得到了政府的大力支持,2005年,时任总理温家宝、时任广东省省委书记张德江、时任国务委员陈至立等领导均对企业自主创新情况进行过考察。 |
||
| 上海微创心脉医疗科技股份有限公司 |
主要产品包括主动脉覆膜支架类、术中支架类及其他产品三大类。其中,主动脉覆膜支架类产品主要包括胸主动脉覆膜支架系统和 腹主动脉覆膜支架系统,术中支架类产品主要为CRONUS术中支架系统,其他产品包括外周血管支架系统、外周血管球囊扩张导管、主动脉球囊扩张导管等。 |
产品技术优势:公司在国内率先开发出具有完全自主知识产权、达到国际先进水平的主动脉介入医疗器械产品,打破了国外产品的垄断,为细分领域内医疗器械国产化奠定了基础。公司成功开发出第一个国产腹主动脉覆膜支架、国内唯一获批上市的可在胸主动脉夹层外科手术中使用的术中支架系统,填补了国内空白。 |
| 专利优势:截至2019年3月31日,公司拥有已授权的境内外专利86项,其中境内授权专利61项(包括发明专利43项、实用新型专利16项、外观设计专利2项),境外授权专利25项(均为发明专利)。 |
下游方面:内窥镜微创手术医疗器械主要应用于各级医院、疾控中心、社区医疗中心、体检中心等各级医疗卫生机构。根据数据显示,2019年年底我国全国医疗卫生机构总数达到101.4万个,相较2018年增加了1.66万个;其中医院3.4万个,基层医疗卫生机构96.0万个,专业公共卫生机构1.7万个。我国医疗卫生体系的发展和完善将促进我国医疗器械行业的快速发展,同时也将带动内窥镜微创手术医疗器械行业的长足发展。

现阶段,我国内窥镜微创手术医疗器械行业下游相关企业主要有江西省泰华贸易有限公司、上海康旬医疗器械有限公司、桐庐威高医疗器械有限公司等。
| 企业名称 |
主营业务 |
竞争优势 |
| 江西省泰华贸易有限公司 |
第一类医疗器械、第二类医疗器械、第三类医疗器械批发兼零售。 |
资金优势:在江西省,相近经营范围的公司总注册资本为10489万元,主要资本集中在100-1000万和1000-5000万规模的企业中,共26家。本省范围内,当前企业的注册资本属于优秀。 |
| 上海康旬医疗器械有限公司 |
医疗器械(许可类项目详见许可证)批发,商务咨询,会务服务,建筑工程,仪器仪表,办公文化用品,五金交电,日用百货,建筑装潢材料,通讯器材,消毒剂,包装材料,计算机、软件及辅助设备销售,从事医疗器械、电子科技专业领域内技术开发、技术转让、技术咨询、技术服务。 |
品牌优势:已同多家三级、二级医院建立良好合作关系,且因产品质量优、性能佳,在相关领域内已具有较高知名度并树立了良好的口碑。 |
| 应用优势:目前公司经营产品在上海三甲级医院覆盖率达70%。二甲级医院覆盖率达60%以上。 |
||
| 桐庐威高医疗器械有限公司 |
销售、维修:第I类医疗器械、第II类医疗器械、第III类医疗器械。 |
产品优势:目前企业已由成立初期的简单的三四种耳鼻喉手术器械发展到如今涉及外科各科室的41类1000余种产品。 |
| 销售优势:建厂初期本企业的产品只能销往国内小医院,经过这些年的发展,企业产品不但销往国内大中小各医院,还打入四十多个国际市场,参与国际竞争。 |
||
| 规模优势:企业在杭州设立了经营公司,在郑州、西安、成都、重庆、济南等30多个省市设定了办事处和经销商,在全国各省(市)均常驻有销售代表。 |
相关行业分析报告参考《2020年中国医疗器械行业前景分析报告-行业深度调研与前景评估预测》。
本文根据互联网公开资料整理而成。我们保持中立立场,与文中提及的公司之间不存在业务往来,不涉及利益。文章仅作参考,不构成任何投资及应用建议。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







