
参考中国报告网发布《2017-2022年中国医药研发外包(CRO)产业竞争态势及十三五发展趋势前瞻报告》
利妥昔单抗:专利到期,非规范市场仿制药销量提升,整体销量出现下滑
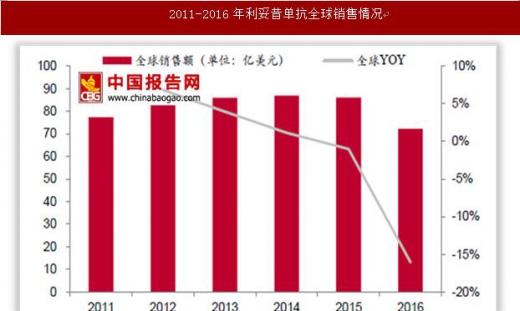
利妥昔单抗专利到期销量下滑,规范市场类似药仅Truxima。利妥昔单抗是罗氏(基因泰克/中外制药)和百健联合开发的抗CD20人鼠嵌合单克隆抗体,主要用于非霍奇金淋巴瘤、慢性淋巴细胞白血病和类风湿性关节炎。1997年11月26日获得FDA批准上市,并于2008年4月21日进入中国,商品名Rituxan/美罗华。作为罗氏单抗三巨头之一称霸销售榜多年,2013年欧洲专利到期、2016年美国专利到期后印度、阿根廷、伊朗、俄罗斯等非正规市场仿制药上市后销量开始下滑,2016年实现销售收入72.27亿美元(-16.05%),全球销售排名第5。目前规范市场上市的仅Celltrion公司的利妥昔单抗生物类似药Truxima,于2017年2月在欧洲获批上市,目前还没有销售。
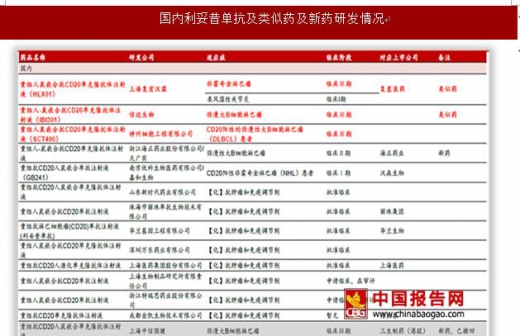
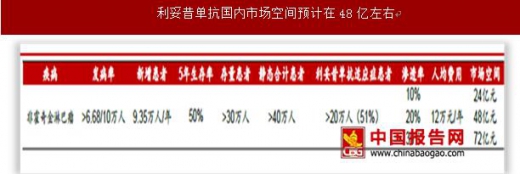
国内利妥昔单抗按照类似药申报并进入临床Ⅲ期的复宏汉霖(复星医药)和信达生物弯道超车。我们统计了国内利妥昔单抗及类似药研发情况,目前仅复宏汉霖(复星医药)、信达生物、神州细胞工程三家公司进入临床Ⅲ期,中信国健撤回。复宏汉霖的利妥昔单抗2016年3月进入临床Ⅲ期,2017年2月完成入组,预计9月完成Ⅲ期临床试验;信达生物2017年3月进入Ⅲ期临床,正在入组。按照20%左右渗透率、人均12万/年预测,我们认为利妥昔单抗国内市场空间在48亿左右。
曲妥珠单抗:专利即将到期,国内复宏汉霖、嘉和及安科生物进入临床Ⅲ期
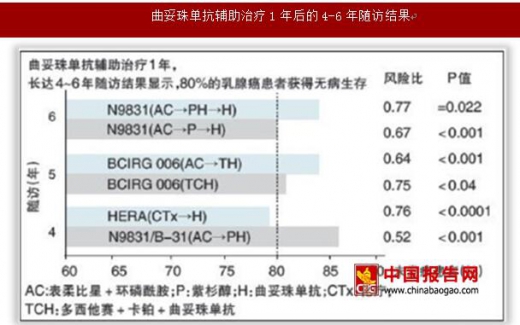
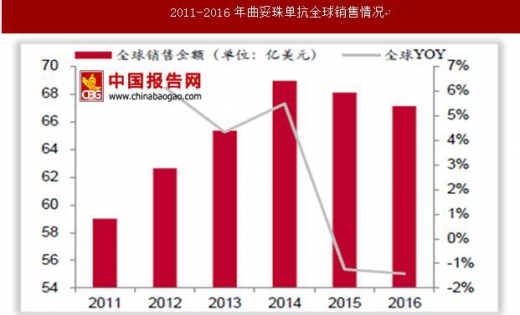
专利即将到期,规范市场无类似药上市。曲妥珠单抗是罗氏(基因泰克)研发的抗HER2人源化单克隆抗体,主要用于治疗HER2过表达的乳腺癌、转移性胃癌或食管胃交界腺癌。超过13,000例的曲妥珠单抗辅助治疗4-6年的长期随访结果表明,曲妥珠单抗辅助治疗1年可显著提高患者无病生存和总生存期。1998年9月25日获得FDA批准上市,并于2002年9月5日进入中国,商品名Herceptin/赫赛汀。同样作为罗氏单抗三巨头之一称霸销售榜多年,2014年欧洲专利已经到期,2019年6月美国专利也即将到期。2016年曲妥珠单抗实现销售收入67.14亿美元(-1.42%),全球销售排名第8。目前规范市场无曲妥珠单抗生物类似药上市,印度和韩国各有一个类似药上市,分别为Hertraz(2013,Mylan)和Herzuma(2014,Celltrion)。
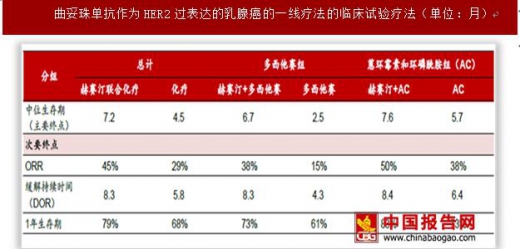
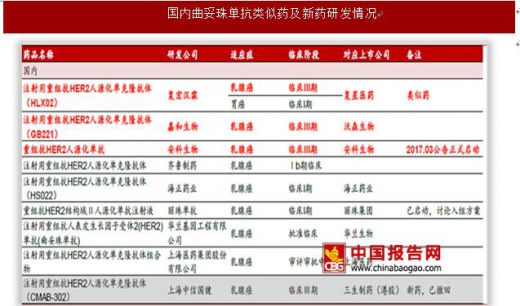
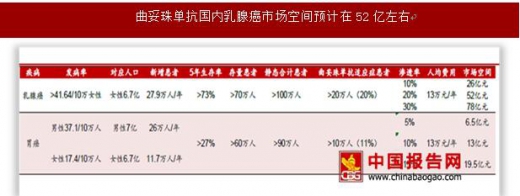
复宏汉霖(复星医药)曲妥珠单抗类似物已进入临床Ⅲ期。我们统计了国内曲妥珠单抗及类似药研发情况,目前仅复宏汉霖(复星医药)、嘉和生物和安科生物进入临床Ⅲ期,中信国健撤回。复宏汉霖(复星医药)曲妥珠单抗已进入临床Ⅲ期,安科生物3月份公告启动。按照20%左右渗透率、人均13万/年预测,我们认为曲妥珠单抗乳腺癌国内市场空间在52亿左右。
贝伐珠单抗:2019年美国专利到期,国内齐鲁、信达进入临床Ⅲ期
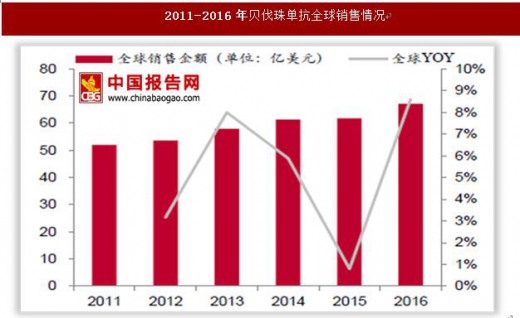
2019年美国专利到期,目前没有类似药上市。贝伐珠单抗是罗氏(基因泰克)研发的抗血管内皮生长因子(VEGF)人源化单克隆抗体,用于治疗转移性结直肠癌、非小细胞肺癌等各类转移性癌症。2004年2月26日获得FDA批准上市,并于2010年2月26日进入中国,商品名Avastin/安维汀。同样作为罗氏单抗三巨头之一称霸销售榜多年,2019年7月美国专利即将到期,2022年欧洲专利到期,目前全球没有生物类似药上市。2016年贝伐珠单抗实现销售收入67.15亿美元(+8.60%),全球销售排名第7。

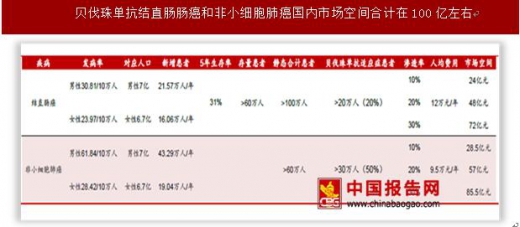
国内齐鲁制药、信达生物进入临床Ⅲ期,其余均在临床早期阶段。我们统计了国内贝伐珠单抗及类似药研发情况,目前仅齐鲁制药和信达生物进入临床Ⅲ期,其余均在临床早期阶段。复宏汉霖(复星医药)贝伐珠单抗针对非小细胞肺癌的Ⅰ期临床试验已经开始,针对晚期结直肠癌的临床试验获得批准。按照20%左右渗透率、非小细胞肺癌肺癌人均9.5万/年、结直肠癌12万/年预测,我们认为贝伐珠单抗国内市场空间合计在100亿左右。

利妥昔单抗:专利到期,非规范市场仿制药销量提升,整体销量出现下滑
利妥昔单抗专利到期销量下滑,规范市场类似药仅Truxima。利妥昔单抗是罗氏(基因泰克/中外制药)和百健联合开发的抗CD20人鼠嵌合单克隆抗体,主要用于非霍奇金淋巴瘤、慢性淋巴细胞白血病和类风湿性关节炎。1997年11月26日获得FDA批准上市,并于2008年4月21日进入中国,商品名Rituxan/美罗华。作为罗氏单抗三巨头之一称霸销售榜多年,2013年欧洲专利到期、2016年美国专利到期后印度、阿根廷、伊朗、俄罗斯等非正规市场仿制药上市后销量开始下滑,2016年实现销售收入72.27亿美元(-16.05%),全球销售排名第5。目前规范市场上市的仅Celltrion公司的利妥昔单抗生物类似药Truxima,于2017年2月在欧洲获批上市,目前还没有销售。
数据来源:中国统计数据库
数据来源:中国统计数据库
国内利妥昔单抗按照类似药申报并进入临床Ⅲ期的复宏汉霖(复星医药)和信达生物弯道超车。我们统计了国内利妥昔单抗及类似药研发情况,目前仅复宏汉霖(复星医药)、信达生物、神州细胞工程三家公司进入临床Ⅲ期,中信国健撤回。复宏汉霖的利妥昔单抗2016年3月进入临床Ⅲ期,2017年2月完成入组,预计9月完成Ⅲ期临床试验;信达生物2017年3月进入Ⅲ期临床,正在入组。按照20%左右渗透率、人均12万/年预测,我们认为利妥昔单抗国内市场空间在48亿左右。
资料来源:中国报告网整理
数据来源:中国统计数据库
曲妥珠单抗:专利即将到期,国内复宏汉霖、嘉和及安科生物进入临床Ⅲ期
专利即将到期,规范市场无类似药上市。曲妥珠单抗是罗氏(基因泰克)研发的抗HER2人源化单克隆抗体,主要用于治疗HER2过表达的乳腺癌、转移性胃癌或食管胃交界腺癌。超过13,000例的曲妥珠单抗辅助治疗4-6年的长期随访结果表明,曲妥珠单抗辅助治疗1年可显著提高患者无病生存和总生存期。1998年9月25日获得FDA批准上市,并于2002年9月5日进入中国,商品名Herceptin/赫赛汀。同样作为罗氏单抗三巨头之一称霸销售榜多年,2014年欧洲专利已经到期,2019年6月美国专利也即将到期。2016年曲妥珠单抗实现销售收入67.14亿美元(-1.42%),全球销售排名第8。目前规范市场无曲妥珠单抗生物类似药上市,印度和韩国各有一个类似药上市,分别为Hertraz(2013,Mylan)和Herzuma(2014,Celltrion)。
资料来源:中国报告网整理
资料来源:中国报告网整理
数据来源:中国统计数据库
复宏汉霖(复星医药)曲妥珠单抗类似物已进入临床Ⅲ期。我们统计了国内曲妥珠单抗及类似药研发情况,目前仅复宏汉霖(复星医药)、嘉和生物和安科生物进入临床Ⅲ期,中信国健撤回。复宏汉霖(复星医药)曲妥珠单抗已进入临床Ⅲ期,安科生物3月份公告启动。按照20%左右渗透率、人均13万/年预测,我们认为曲妥珠单抗乳腺癌国内市场空间在52亿左右。
资料来源:中国报告网整理
数据来源:中国统计数据库
贝伐珠单抗:2019年美国专利到期,国内齐鲁、信达进入临床Ⅲ期
2019年美国专利到期,目前没有类似药上市。贝伐珠单抗是罗氏(基因泰克)研发的抗血管内皮生长因子(VEGF)人源化单克隆抗体,用于治疗转移性结直肠癌、非小细胞肺癌等各类转移性癌症。2004年2月26日获得FDA批准上市,并于2010年2月26日进入中国,商品名Avastin/安维汀。同样作为罗氏单抗三巨头之一称霸销售榜多年,2019年7月美国专利即将到期,2022年欧洲专利到期,目前全球没有生物类似药上市。2016年贝伐珠单抗实现销售收入67.15亿美元(+8.60%),全球销售排名第7。

资料来源:中国报告网整理
数据来源:中国统计数据库
国内齐鲁制药、信达生物进入临床Ⅲ期,其余均在临床早期阶段。我们统计了国内贝伐珠单抗及类似药研发情况,目前仅齐鲁制药和信达生物进入临床Ⅲ期,其余均在临床早期阶段。复宏汉霖(复星医药)贝伐珠单抗针对非小细胞肺癌的Ⅰ期临床试验已经开始,针对晚期结直肠癌的临床试验获得批准。按照20%左右渗透率、非小细胞肺癌肺癌人均9.5万/年、结直肠癌12万/年预测,我们认为贝伐珠单抗国内市场空间合计在100亿左右。

资料来源:中国报告网整理
数据来源:中国统计数据库
资料来源:中国报告网整理,转载请注明出处(WW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







