
人工智能医疗意义在于将物联网技术用于医疗领域,借由数字化、可视化模式,可使有限医疗资源让更多人共享。总体上,我国人工智能医疗行业处于初级阶段,目前,人工智能医疗中医疗机器人应用较为广泛。
医疗机器人是机器人应用的细分领城之一,特指用于医院、诊所、康复中心等医疗场景的医疗或辅助医疗的机器人。医疗机器人可分为手术机器人、康复机器人、辅助机器人、医疗服务机器人四大应用领域。近年来,我国医疗机器人相关企业加快产品研发,市场上出现了一批又一批的医疗机器人优秀品牌,例如妙手机器人、波士顿动力、大艾机器人等。
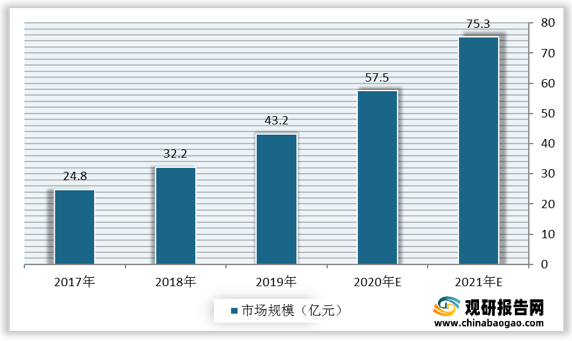
在良好的市场环境下,2017-2019年,我国医疗机器人行业市场规模呈现良好的增长态势。根据数据显示,我国医疗机器人行业市场规模由2017年的24.8亿元增长至2019年的43.2亿元,预计2021年将达75.3亿元。
从细分种类来看,医疗机器人中康复类医疗机器人市场需求量较大。根据数据显示,2019年,我国医疗机器人市场中,康复机器人占比达47%。此外,手术机器人、辅助机器人和医疗服务机器人分别占比23%、17%、13%。

总体上来看,我国人工智能医疗行业处于发展阶段。受老龄化刺激影响,未来康复类医疗机器人仍将是人工智能医疗行业热门需求领域。
更多深度内容,请查阅观研报告网:
《2021年中国人工智能医疗行业分析报告-行业格局现状与发展潜力评估》
《2021年中国人工智能医疗行业分析报告-行业发展现状与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
医疗机器人是机器人应用的细分领城之一,特指用于医院、诊所、康复中心等医疗场景的医疗或辅助医疗的机器人。医疗机器人可分为手术机器人、康复机器人、辅助机器人、医疗服务机器人四大应用领域。近年来,我国医疗机器人相关企业加快产品研发,市场上出现了一批又一批的医疗机器人优秀品牌,例如妙手机器人、波士顿动力、大艾机器人等。
国内医疗机器人主要品牌及应用特征
| 类型 |
主要特点 |
主要品牌 |
应用领域 |
| 手术机器人 |
手术操作更精确 |
1达芬奇 2Mazor-机器人 3Styker 4妙手机器人 5天智航 |
1骨科手术 2胸/腹腔手术 3牙科手术 4神经外科手术 |
| 手术创伤小 |
|||
| 减少术后疼痛 |
|||
| 在狭窄空间操作灵活 |
|||
| 康复机器人 |
康复训练精确化 |
1Robitics 2柯马 3波士顿动力 4大艾机器人 5力迈德医疗 6StykerB-Timia |
1康复护理 2假肢康复治疗 |
| 康复训练智能化 |
|||
| 运行灵活 |
|||
| 可编程,提供不同强度和模式的个性化训练,减少康复损伤 |
|||
| 辅助机器人 |
远程诊治 |
1ULCA-Health 2美的集团 3American-Well 4Doctor-on 5Demand 6卫邦科技 7桑谷医疗 |
1远程医疗 2制药和配药 |
| 远程咨询 |
|||
| 通过AI算法提高病情诊断的准确性 |
|||
| 提高制药、配药等环节效率 |
|||
| 医疗服务机器人 |
可在消毒、送药、患者运送、导诊等环节减少人员配置、实现医护资源优化 |
1钛米机器人 2背岛悟牛 3越凡创新 4赛特智能 |
1消毒 2送药 3患者运输 |
| 可在特殊医疗环境运行〔如传染病隔离病房等),降低医护人员感染率 |
数据来源:观研天下整理
在良好的市场环境下,2017-2019年,我国医疗机器人行业市场规模呈现良好的增长态势。根据数据显示,我国医疗机器人行业市场规模由2017年的24.8亿元增长至2019年的43.2亿元,预计2021年将达75.3亿元。
2017-2021年我国医疗机器人行业市场规模及预测
数据来源:观研天下整理
2019年医疗机器人需求占比
数据来源:观研天下整理(zlj)
总体上来看,我国人工智能医疗行业处于发展阶段。受老龄化刺激影响,未来康复类医疗机器人仍将是人工智能医疗行业热门需求领域。
更多深度内容,请查阅观研报告网:
《2021年中国人工智能医疗行业分析报告-行业格局现状与发展潜力评估》
《2021年中国人工智能医疗行业分析报告-行业发展现状与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







