
咨询热线

400-007-6266

010-86223221

开颅手术增加带动我国人工脑膜需求增长 脑补片领域国产化程度较高

       人工硬脑膜是用生物材料制成的人体脑膜替代物,用于因脑颅、脊髓损伤、肿瘤以及其他颅内疾病引起的硬脑膜或脊膜缺损的修补,用于仿制脑脊液外漏、颅内感染等症状。

       经历了多代发展,目前人工脑膜材料主要包括自体修复材料、同种异体修复材料、异种来源材料、人工合成材料,其中,人工合成材料还可细分为不可吸收材料及可吸收材料。

硬脑膜修复材料的种类及特点

材料

优点

缺点

自体修复材料

自身骨膜、帽状腱膜、阔筋膜等

就地取材,不需消毒,不传播疾病,不发生排斥反应,不增加患者经济负担

取材尺寸及形状有限度,不适合较大面积硬脑膜缺损的修补手术,需额外进行手术,增加患者的创伤及痛苦

同种异体修复材料

遗体脑膜、异体阔筋膜、无细胞人体真皮

保留组织的分子和结构,利于成纤维细胞和增殖

价格昂贵,伦理问题,有导致感染病毒性疾病的可能,来源局限

异种来源材料

猪源、牛源等动物肠系膜、腹膜、心包膜或从动物中提取的胶原或明胶

具有与人体组织或器官相似的结构和组成,良好的生物相容性

取材及保存受限条件较多,稳定性和均一性难以控制,溯源难度较高,存在病毒传播、免疫反应的风险

人工合成材料

不可吸收材料:聚四氟乙烯、聚安甲酸乙酯

力学性能好,生物惰性取材方便,无潜在病毒传染风险

以异物形式存在于体内,易导致无菌性慢性炎症反应及刺激局部形成肉芽组织

可吸收材料:聚乙醇酸、聚己内酯、聚乳酸等

可加工技术种类较多,降解速度可调,结构可设计性强,材料获取便捷,稳定性及均一性价高,溯源清晰,无病毒传染风险

材料特性与人体组织有差距,性能与加工制备工艺有关

资料来源:观研天下整理

       人工硬脑膜一般用于开颅手术,而开颅手术一般由二级以上公立医院神经外科操作,随着医疗资源的覆盖将增加开颅手术量,而开颅手术量的稳定增长将刺激人工硬脑膜市场规模增长。2019年我国神经外科开颅手术量达70万台,预计2022年将突破90万台。
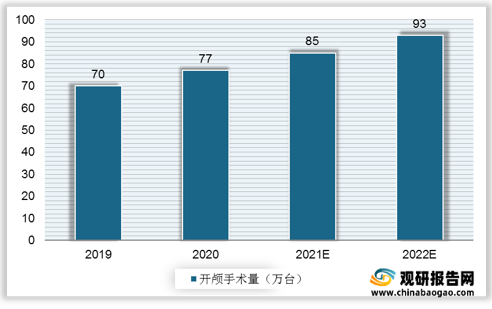
2019-2022年国内神经外科开颅手术量及预测
 
数据来源:观研天下整理

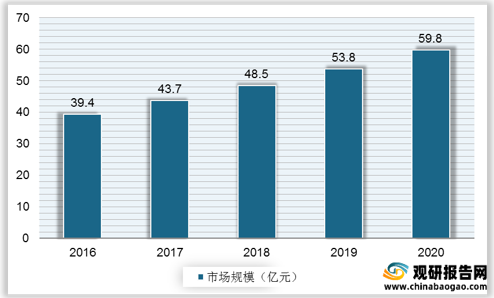
       开颅手术量的持续增长,带动我国人工硬脑膜行业终端需求,其市场规模逐年扩张,从2016年的39.4亿元增至2020年的59.8亿元,年复合增长率达11%。

2016-2020年我国人工硬脑膜行业终端市场规模
 
数据来源:观研天下整理

       硬脑(脊)膜补片国内发展相对成熟,并且国产化程度较高,目前市场主要竞争企业有冠昊生物、天新福、正海生物、佰仁医疗等。

我国硬脑膜补片主要厂商及代表产品

类别

进口品牌

国产品牌

厂家名称

Integra

Synovis

J&J

Bbraun

正海生物

天新福

冠昊

佰仁

来源成分

牛跟腱Ⅰ型胶原

牛心包膜

人工合成(三明治)

VIORY&PDS

聚酯尿烷

牛脱细胞真皮基质

牛心包膜

猪膜

牛心包膜

可吸收

部分降解

外体反应

术后5年无

未知

未知

发热

未知

未知

严重

未知

未知

粘连

可能性高

包裹

-

感染率

与颅骨相似

未知

未知

未知

高,15%

未知

未知

脑脊液漏

极低4/459:<1%


13%


易适应性

很好

缝合

严密缝合

资料来源:观研天下整理

       按销售金额来看,2019年我国人工脑膜TOP3企业分别为天新福、冠昊生物、正海生物,合计占比达73.5%。
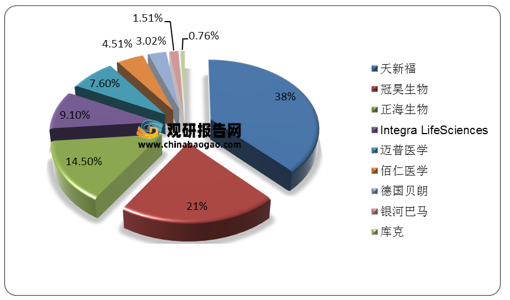
2019年我国人工脑膜市场格局(按销售金额)
 
数据来源:观研天下整理(TC)


          更多深度内容,请查阅观研报告网:
        《2021年中国人工脑膜行业分析报告-产业竞争格局与发展定位研究
        《2021年中国人工硬脑膜市场分析报告-行业运营态势与发展前景预测

        行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

        报告订购咨询请联系:
        电话:400-007-6266   010-86223221
        客服微信号:guanyankf
        客服QQ:1174916573
        Email:sales@chinabaogao.com

更多好文每日分享,欢迎关注公众号


更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

藻油DHA行业迈入独立高成长周期 国产厂商加速突围 高纯度技术与复配创新成核心变量

藻油DHA行业迈入独立高成长周期 国产厂商加速突围 高纯度技术与复配创新成核心变量

目前我国藻油DHA行业头部企业的生产技术已达国际先进水平,产量持续扩张。根据数据,2025年中国藻油DHA产量达到1128.17吨,同比增长12.85%。

2026年09月14日
紫杉醇行业扩量加速 竞争趋向高端差异化 白蛋白及独家剂型成创新与放量先锋赛道

紫杉醇行业扩量加速 竞争趋向高端差异化 白蛋白及独家剂型成创新与放量先锋赛道

2025年凭借19.5亿元的样本医院销售额,白蛋白紫杉醇稳居紫杉醇制剂中份额最大的品种,且已形成高度集中的竞争格局。恒瑞医药(38%)、石药集团(27%)、齐鲁制药(24%)、科伦制药(10%)四家国产厂商合计占据99%的市场份额,呈现“一超多强”的格局。

2026年09月10日
术后防粘连生物医用材料行业集采以价换量 国产主导下细分龙头割据格局加速成型

术后防粘连生物医用材料行业集采以价换量 国产主导下细分龙头割据格局加速成型

以入院价口径计算,2018-2023年中国术后防粘连生物医用材料市场规模由22.15 亿元增长至38.68 亿元,期间年复合增长率约为 11.79%。预计中国术后防粘连生物医用材料市场规模将以 30.95%的年复合增长率于2027 年增至113.75 亿元,并随后以 24.91%的年复合增长率于 2032 年增至 34

2026年09月08日
低接种率蕴藏广阔增长潜力 我国带状疱疹疫苗百亿市场可期 竞争将进入深水区

低接种率蕴藏广阔增长潜力 我国带状疱疹疫苗百亿市场可期 竞争将进入深水区

艾博生物、绿竹生物、迈科康生物等多家企业积极布局该赛道,在研管线以重组蛋白技术路线为主,mRNA路线产品相对稀缺。未来,随着多款带状疱疹疫苗陆续获批上市,行业竞争将逐步进入深水区,由当前双强格局转向多方角逐。

2026年09月08日
牛磺酸行业需求旺盛、产量突破 短期涨价与中长期竞争加剧并存

牛磺酸行业需求旺盛、产量突破 短期涨价与中长期竞争加剧并存

近年来牛磺酸下游消费市场保持稳健增长:中国功能饮料增速可观,零售额从2021 年1317 亿元增至2025 年1856 亿元,CAGR 约9.0%;宠物食品市场规模从2021 年1282 亿元增至2025 年1755 亿元,CAGR 约8.2%。考虑到夏季属于功能饮料领域备货旺季,叠加宠物经济消费高端化与个性化持续升温

2026年09月03日
万亿中医医疗服务市场拉开序幕 行业扩容潜力显著 民营机构多而不强局面亟待破解

万亿中医医疗服务市场拉开序幕 行业扩容潜力显著 民营机构多而不强局面亟待破解

近年来,我国中医医疗服务行业供给端持续扩容,机构数量稳步增长,市场规模持续扩张,2025年已成长为万亿级市场,未来仍具备可观成长空间。民营中医医疗机构扩张势头更为强劲,数量已实现对公立机构的反超,但整体收入规模仍存在显著差距,呈现“大而不强”的格局。

2026年09月03日
我国化学药品制剂产业链解析:上游高端供给存短板 下游多元用药需求牵引市场

我国化学药品制剂产业链解析:上游高端供给存短板 下游多元用药需求牵引市场

产业链下游是化学药品制剂行业发展的需求来源,直接影响中游企业的产品定位、生产节奏、经营方向与技术升级。目前,我国化学药品制剂已形成医疗机构、传统零售药店、DTP药房、线上医药平台等协同发展的多元化终端渠道体系。

2026年09月02日
BD开启化学药品制剂行业出海新篇章 东盟出口集群化本地化 结构向高附加值发展

BD开启化学药品制剂行业出海新篇章 东盟出口集群化本地化 结构向高附加值发展

我国化学药品制剂行业外贸呈现“出口质优提速、进口稳定发展”的鲜明特征。随着创新药海外授权(BD)交易规模创历史新高、高端制剂出口结构持续优化,中国药企正从早期的“仿制药原料出口、低端制剂代工”模式,全面升级为“高端制剂出口+创新药海外授权”的双轮驱动格局,国际化布局全面提速。

2026年09月02日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部





