
相关市场调研报告《2017-2022年中国医药流通行业运营格局现状及十三五发展趋势前瞻报告》
1、全球医药流通行业概况
全球范围内经济复苏、人口老龄化日益显现、疾病谱悄然变化正在积极拉动全球医药流通市场。根据统计数据,2015 年全球医药市场销售额达到10,688亿美元,2010 年到2015 年的年均复合增长率为6.2%。受人口增长、老龄化和新兴医药市场医疗可及性改善等因素的影响,到2020 年,全球医药支出预计达到14,000-14,300 亿美元。从全球来看,以美国和日本为代表的国外药品流通行业的先进经营模式对我国药品流通行业的发展具有重要的借鉴意义。
(1)美国连锁药店发展历程及现状
美国是世界上最发达的药品零售市场之一。美国实行医药分业的医疗体制,医院一般设住院药房而不设门诊药房,门诊病人在取得医生处方后,一般需要到药店购药,同时药店广泛参与到医疗保险业务,也是医疗保险最重要的终端之一。
随着美国药品零售业的发展,20 世纪初,美国开始出现连锁经营模式药店且发展迅速。20 世纪90 年代开始,美国连锁药店企业之间、连锁药店与独立药店之间开始大规模的兼并活动,形成了多家跨地区的全国性医药连锁企业。目前,美国连锁药店具有规模大、分店多、分布广等特点,在美国医药零售业中占据主导地位。2015 年,美国前三大连锁药店门店数量均超过4,000 家,最大的连锁药店公司CVS 已拥有超过9,000 家门店,销售额1,533 亿美元。
为适应时代和社会发展的要求,以沃尔格林等为代表的美国连锁药店很早采取“药店加便利店、前端加后端”的多元化经营模式,从上世纪80 年代开始,美国连锁药店以打造“健康美丽产品专卖店”为经营主旨,其经营品类扩展至与健康、美丽相关的产品。
(2)日本连锁药店发展历程及现状
日本连锁药店的发展源自1955 年,大多是从车站前的药店、药局发展而来。为顺应消费者对健康、美丽和低价的追求,日本现代连锁药店经营品类已涵盖了医药品、健康食品和化妆品,日本的医药零售业已从疾病产业转向健康产业。
过去,为了适应以疾病产业为核心的发展战略,日本医药零售业的商品销售构成中,医药品占据70%左右的份额。随着医疗重心从治疗向预防转变以及日本国民的自我预防意识增强,日本医药零售业开始不断涉足健康产业领域,并在药店经营机能性食品、营养辅助食品等产品。到2015 年,在日本零售药店的商品类别销售构成中,医药品仅占据32.1%的份额,化妆品占据21.2%的份额,日用品、食品等其他产品占据46.7%的份额。
综上所述,以美国和日本为代表的国外连锁药店,其专业化、多元化、个性化以及“药店+便利店”等模式的特点值得我国医药零售行业借鉴,为我国医药零售企业向“做大做强,差异化经营,满足消费者需要的专业化服务”的方向发展提供了宝贵经验。
2、中国医药流通行业概况
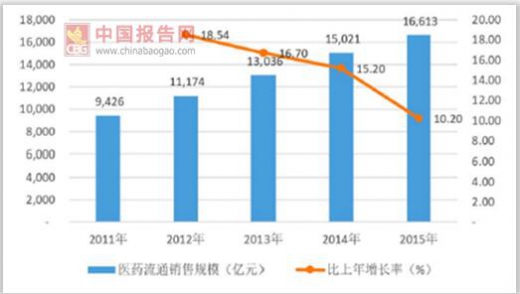
随着经济增长、人口老龄化以及新医疗改革背景下政府卫生投入的持续增加、医保覆盖面不断扩大,全国医药商业市场规模持续增长。2011-2015 年销售规模从9,426 亿元增长到16,613 亿元,年均复合增长率达15.22%。
中国医药流通行业发展历程
过去,由于药品的特殊性,我国严格控制药品的流通。“去医院看病,到药房拿药,回单位报销”成为医疗消费基本模式,使得医院成为药品销售的主要终端。
改革开放以后,我国药品流通从计划分配体制逐渐转向市场化经营体制。1998 年以后,民营资本进入连锁药店行业,同时原有的医药商业批发企业重新整合下属零售窗口,使连锁药店有了较快的发展。
上世纪九十年代末,随着改革开放的进一步深化,医药零售行业的严格管制开始松动。2000 年,我国新医改全面实施,百姓的用药消费从医院向药店分流;同年,国家首次取消了对跨省市办医药连锁店的限制。这些市场环境的变化促进了医药零售业的迅速发展。
2003 年以后,平价药房异军突起,社区店、便利店、平价卖场、专业药房等多种业态形式逐步发展。与此同时,产品的同质化现象使得多元化经营模式开始进入医药零售行业,药店开始尝试多元化经营。零售药店开始经营保健品、医疗器械和个人护理品等商品。
2007 年以后,由于市场竞争日益激烈,平价药房的重新定位和转型开始集中出现,大健康药房逐渐成为零售药店的主流方向。其经营范围从药品治病拓展到保健防病。同时,新医改提倡“预防”为主,国家中医药管理局明确提出“治未病”的医疗指导原则,随着百姓对养生保健关注度日益提升,推动了大健康药房的发展。
1、全球医药流通行业概况
全球范围内经济复苏、人口老龄化日益显现、疾病谱悄然变化正在积极拉动全球医药流通市场。根据统计数据,2015 年全球医药市场销售额达到10,688亿美元,2010 年到2015 年的年均复合增长率为6.2%。受人口增长、老龄化和新兴医药市场医疗可及性改善等因素的影响,到2020 年,全球医药支出预计达到14,000-14,300 亿美元。从全球来看,以美国和日本为代表的国外药品流通行业的先进经营模式对我国药品流通行业的发展具有重要的借鉴意义。
(1)美国连锁药店发展历程及现状
美国是世界上最发达的药品零售市场之一。美国实行医药分业的医疗体制,医院一般设住院药房而不设门诊药房,门诊病人在取得医生处方后,一般需要到药店购药,同时药店广泛参与到医疗保险业务,也是医疗保险最重要的终端之一。
随着美国药品零售业的发展,20 世纪初,美国开始出现连锁经营模式药店且发展迅速。20 世纪90 年代开始,美国连锁药店企业之间、连锁药店与独立药店之间开始大规模的兼并活动,形成了多家跨地区的全国性医药连锁企业。目前,美国连锁药店具有规模大、分店多、分布广等特点,在美国医药零售业中占据主导地位。2015 年,美国前三大连锁药店门店数量均超过4,000 家,最大的连锁药店公司CVS 已拥有超过9,000 家门店,销售额1,533 亿美元。
为适应时代和社会发展的要求,以沃尔格林等为代表的美国连锁药店很早采取“药店加便利店、前端加后端”的多元化经营模式,从上世纪80 年代开始,美国连锁药店以打造“健康美丽产品专卖店”为经营主旨,其经营品类扩展至与健康、美丽相关的产品。
(2)日本连锁药店发展历程及现状
日本连锁药店的发展源自1955 年,大多是从车站前的药店、药局发展而来。为顺应消费者对健康、美丽和低价的追求,日本现代连锁药店经营品类已涵盖了医药品、健康食品和化妆品,日本的医药零售业已从疾病产业转向健康产业。
过去,为了适应以疾病产业为核心的发展战略,日本医药零售业的商品销售构成中,医药品占据70%左右的份额。随着医疗重心从治疗向预防转变以及日本国民的自我预防意识增强,日本医药零售业开始不断涉足健康产业领域,并在药店经营机能性食品、营养辅助食品等产品。到2015 年,在日本零售药店的商品类别销售构成中,医药品仅占据32.1%的份额,化妆品占据21.2%的份额,日用品、食品等其他产品占据46.7%的份额。
综上所述,以美国和日本为代表的国外连锁药店,其专业化、多元化、个性化以及“药店+便利店”等模式的特点值得我国医药零售行业借鉴,为我国医药零售企业向“做大做强,差异化经营,满足消费者需要的专业化服务”的方向发展提供了宝贵经验。
2、中国医药流通行业概况
随着经济增长、人口老龄化以及新医疗改革背景下政府卫生投入的持续增加、医保覆盖面不断扩大,全国医药商业市场规模持续增长。2011-2015 年销售规模从9,426 亿元增长到16,613 亿元,年均复合增长率达15.22%。
2011-2015年全国医药流通销售规模及增幅
数据来源:中国统计数据库
中国医药流通行业发展历程
过去,由于药品的特殊性,我国严格控制药品的流通。“去医院看病,到药房拿药,回单位报销”成为医疗消费基本模式,使得医院成为药品销售的主要终端。
改革开放以后,我国药品流通从计划分配体制逐渐转向市场化经营体制。1998 年以后,民营资本进入连锁药店行业,同时原有的医药商业批发企业重新整合下属零售窗口,使连锁药店有了较快的发展。
上世纪九十年代末,随着改革开放的进一步深化,医药零售行业的严格管制开始松动。2000 年,我国新医改全面实施,百姓的用药消费从医院向药店分流;同年,国家首次取消了对跨省市办医药连锁店的限制。这些市场环境的变化促进了医药零售业的迅速发展。
2003 年以后,平价药房异军突起,社区店、便利店、平价卖场、专业药房等多种业态形式逐步发展。与此同时,产品的同质化现象使得多元化经营模式开始进入医药零售行业,药店开始尝试多元化经营。零售药店开始经营保健品、医疗器械和个人护理品等商品。
2007 年以后,由于市场竞争日益激烈,平价药房的重新定位和转型开始集中出现,大健康药房逐渐成为零售药店的主流方向。其经营范围从药品治病拓展到保健防病。同时,新医改提倡“预防”为主,国家中医药管理局明确提出“治未病”的医疗指导原则,随着百姓对养生保健关注度日益提升,推动了大健康药房的发展。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








