
1.卫宁健康:医疗IT龙头,主业稳增长,创新业务加速推进
医疗IT行业龙头企业,重产品、重研发、重市场,正向协同驱动公司良性发展。公司通过系列内生外延措施推动业绩维持高速成长,逐步成为医疗IT行业龙头。2013年-2017年公司收入年复合增速高达36.47%,归母利润增速达到29.16%,并且2017年底公司年收入突破12亿元,归母利润突破2.3亿元,在业内均属于领先地位。公司一贯重视研发创新、产品体系搭建以及市场营销服务,研发、产品、营销多领域正向协同,良性循环,推动公司可持续发展。 传统医疗IT业务稳定发展,奠定公司业绩稳增长基石。医疗信息化已经成为提高医疗行业运营效率的有力抓手。在新医改的大环境下,在新医改的大环境下,分级诊疗推进、医联体落地、医保控费需求提升等因素都使得医疗信息化的重视度逐年提升。近几年来推动医疗信息化建设的利好政策频发。目前国内医疗信息化市场规模已经达到400亿左右,已经具备一定的行业体量,并且未来几年维持17.5%左右较高速增长,医疗信息化行业维持较高的景气度。现阶段在区域卫生医疗信息系统建设、医疗数据互联互通标准全国推广等因素刺激下,医疗信息化建设由点到面开展。中小型厂商由于交付能力弱以及产品体系单一等,无法满足市场的需求,将逐步被市场淘汰,行业资源将逐步往行业内大公司倾斜。公司作为医疗信息化领域龙头企业,有望把握行业高景气度及集中度提升的行业机会,推动公司传统医疗IT业务稳定增长。 创新业务稳步推进,“互联网+大健康”生态体系初步搭建,打开公司发展空间。公司积极布局互联网+健康服务业务,提出“4+1”战略(云医、云险、云康、云药和创新服务平台)。公司各创新业务均推进顺利。与此同时,公司积极布局医疗AI领域,成立医疗AI实验室并取得阶段性成果。公司创新业务稳步推进,医疗AI等前沿技术率先布局,加速推动“互联网+大健康”生态体系形成。2. 创业软件:厚积薄发,公司迈入成长新时代
医疗IT行业领军企业,业绩维持高速增长。公司是国内较早进入医疗卫生信息化的软件供应商之一。经过20余年发展,公司拥有八大系列200多个自主研发产品,营销网络遍及全国20多个省、自治区、直辖市,客户数目达6000余家,公共卫生项目遍及全国200多个区县,公司已经成为医疗IT行业领军企业。医疗IT业务收入从2014年的2.73亿元增加到2017年的6.00亿元,收入年复合增速高达30.02%。公司竞争优势明显,有望推动业绩持续高增长。参考观研天下发布《2018年中国医疗信息化行业分析报告-市场深度分析与投资前景预测》
行业发展空间广,景气度提升,传统医疗IT业务有望加速成长。数据表明,2017年国内医疗IT市场规模达448亿元,预计到2021年将达到863亿元,年增速约为17.8%,实现较快速增长。国内医疗IT行业发展空间极其广阔。现阶段医联体、分级诊疗以及信息互联互通等医改政策间接驱动医疗IT建设由点到面地展开。中小型企业由于交付能力弱或产品结构单一而无法满足市场需求,将逐渐被市场淘汰,行业资源将往大企业倾斜。公司为作为医疗IT领军企业,将充分享受行业成长红利,推动医疗IT业务加速成长。 医疗大数据以及中山区域卫生PPP项目等新业务即将爆发,有望打开公司业务成长空间。医疗大数据行业未来将维持30%以上的行业增速,成长性良好,成长空间广阔。公司已经初步完成医疗大数据产品研发,已在“南京市浦口区区域卫生大数据项目”、“桐乡市区域卫生大数据项目”以及福建医科大学附属协和医院“医疗大数据挖掘分析平台”项目落地,新产品开始步入产业化阶段。中山区域卫生PPP项目已经完成基础架构的搭建,基于平台的六大类业务管理系统建设正全面推进,健康中山APP、健康微信公众服务号等应用已对公众开放,项目即将步入运营期。新业务即将爆发,有望打开公司业务成长空间。
3. 广联达:引领数字建筑新时代
工程造价云化转型,重新定义价值。云化转型对于广联达而言能够直接带来三方面价值:a、降低收入周期波动性,提高可预测性,从新开工增量影响转变成建筑业存量影响;b、提升收入空间,主要来自于两方面,一是扩大用户基数,主要是降低门槛吸引新用户以及转化盗版市场用户,根据广联达六个省份试点结果推演正版存量客户VS盗版增量客户为1:1,保守预计盗版客户至少可以转化1/3,二是提高用户全生命周期的付费,传统license模式盈利主要依靠一次性购买收入和后续的更新升级费用(转化很难),云SaaS年费模式定价为原来一次性收入的1/4到1/3,从全生命周期而言单个客户贡献收入实际上是增多的;c、提高盈利能力,主要体现在销售费用率和研发费用率的降低,对于广联达而言,造价业务有望从30%多的净利润率提高到40%以上。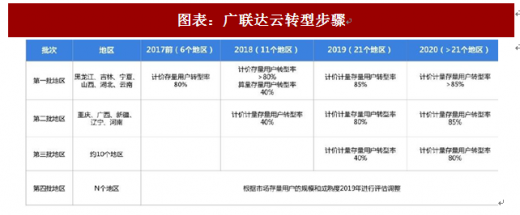
资料来源:观研天下整理
ERP实施龙头,客户认可度高。公司传统业务为ERP实施,包括前期咨询规划设计、产品安装调试、后期运维等。公司是Oracle(甲骨文公司)亚太地区白金合作伙伴,SAP金牌合作伙伴,涉及制造业、金融、贸易、通讯、电子商务、传媒、房地产等诸多行业,客户涵盖世界500强机构。 传统业务稳健增长,智能制造与云业务板块极具成长性。公司ERP业务稳健发展,主要基于行业ERP建设投入加大;同时公司国内龙头,自IBM退出后,将抢占更多市场份额。MES业务发展较快,主要基于制造业景气度提升,智能制造背景下加大MES建设力度;公司ERP实施与MES直接对接,切入MES产品有先天优势。公司云产品发展迅速,主要基于ERP实施方跟贴近客户、了解需求点;同时,公司贴近客户需求,推出自有云产品汇联易和SRM均实现高速增长。 制造业客户占比高,受益智能制造行业发展机会。公司制造业客户占比超过50%,同时多为行业大客户,基于国家大力推进智能制造,公司将持续受益于下游行业景气度提升。
资料来源:观研天下整理,转载请注明出处(ZL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







