
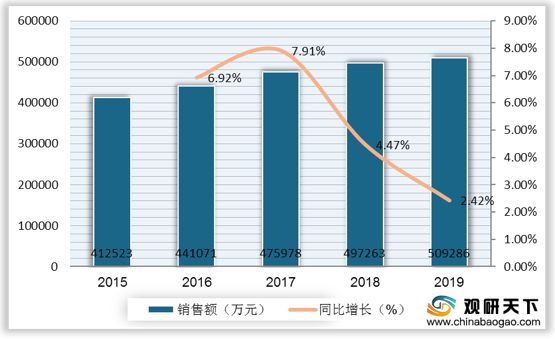
近年来,相关利好政策推动,我国零售药店终端儿科中成药销售额稳步增长,销售额从2015年的412523万元增至2019年的509286万元,但销售额增速有所减缓。
| 排名 |
产品名称 |
企业名称 |
销售额 |
同比增长 |
| 1 |
丁桂儿脐贴 |
亚宝药业集团 |
41909 |
0.63% |
| 2 |
小儿感冒颗粒 |
华润三九(枣庄)药业 |
41865 |
-3.19% |
| 3 |
小儿豉翘清热颗粒 |
济川药业集团 |
33360 |
18.21% |
| 4 |
小儿七星茶颗粒 |
广州王老吉药业 |
24892 |
3.32% |
| 5 |
小儿肺热咳喘口服液 |
黑龙江葵花药业 |
21490 |
-7.57% |
| 6 |
小儿柴桂退热颗粒 |
葵花药业(襄阳)隆中 |
20211 |
9.96% |
| 7 |
小儿肺热咳喘颗粒 |
海南葫芦娃药业集团 |
16494 |
18.25% |
| 8 |
金振口服液 |
江苏康缘药业 |
15449 |
33.75% |
| 9 |
开喉剑喷雾剂(儿童型) |
贵州三力制药 |
14976 |
4.26% |
| 10 |
小儿消积止咳口服液 |
告南厚普制药 |
14772 |
34.47% |
| 11 |
小儿肺热咳喘颗粒 |
黑龙江葵花药业 |
14094 |
6.97% |
| 12 |
四磨汤口服液 |
湖南汉森制药 |
13491 |
4.08% |
| 13 |
龙牡壮骨颗粒 |
健民药业集团 |
12266 |
19.32 |
| 14 |
小儿止咳糖浆 |
华润三九(郴州)制药 |
11721 |
8.34% |
| 15 |
小儿清肺化痰颗粒 |
神威药业集团 |
8593 |
-8.49% |
| 16 |
小儿清肺化痰口服液 |
葵花药业(冀州) |
6900 |
3.09% |
| 17 |
小儿咽扁颗粒 |
华润三九(黄石)药业 |
6513 |
19.18% |
| 18 |
醒脾养儿颗粒 |
贵州健兴药业 |
5205 |
7.45% |
| 19 |
小儿解感颗粒 |
山东明仁福瑞达制药 |
4496 |
-6.66% |
| 20 |
王氏保赤丸 |
精华制药集团 |
4323 |
-18.43% |
从亚类来看,2019年中国城市零售药店终端儿科中成药产品TOP20中,儿科止咳祛痰用药最多,达9个。
| 排名 |
产品名称 |
销售额 |
同比增长 |
亚类 |
| 1 |
小儿感冒颗粒 |
48494 |
-3.68% |
儿科感冒用药 |
| 2 |
丁桂儿脐贴 |
41909 |
0.63% |
儿科止泻药 |
| 3 |
小儿豉翘清热颗粒 |
33360 |
18.21% |
儿科感冒用药 |
| 4 |
小儿肺热咳喘颗粒 |
32449 |
11.48% |
儿科止咳祛痰用药 |
| 5 |
小儿七星茶颗粒 |
30207 |
-0.89% |
儿科厌食症用药 |
| 6 |
小儿柴桂退热颗粒 |
23902 |
0.49% |
儿科感冒用药 |
| 7 |
小儿肺热咳喘口服液 |
21490 |
-7.57% |
儿科止咳祛痰用药 |
| 8 |
小儿止咳糖浆 |
18692 |
4.02% |
儿科止咳祛痰用药 |
| 9 |
小儿咽扁颗粒 |
15957 |
8.80% |
儿科其他用药 |
| 10 |
金振口服液 |
15449 |
33.75 |
儿科止咳祛痰用药 |
| 11 |
开喉剑喷雾剂(儿童型) |
14976 |
4.26% |
儿科其他用药 |
| 12 |
小儿消积止咳口服液 |
14772 |
34.47% |
儿科止咳祛痰用药 |
| 13 |
四磨汤口服液 |
13491 |
4.08% |
儿科厌食症用药 |
| 14 |
龙牡壮骨颗粒 |
12266 |
19.32% |
儿科补充营养剂用药 |
| 15 |
小儿咳喘灵颗粒 |
11935 |
0.47% |
儿科止咳祛痰用药 |
| 16 |
小儿清肺化痰颗粒 |
8898 |
-8.30% |
儿科止咳祛痰用药 |
| 17 |
小儿咳喘灵口服液 |
7615 |
-15.93% |
儿科止咳祛痰用药 |
| 18 |
小儿清肺化痰口服液 |
7085 |
0.33% |
儿科止咳祛痰用药 |
| 19 |
健儿消食口服液 |
6662 |
4.53% |
儿科厌食症用药 |
| 20 |
小儿解感颗粒 |
6302 |
2.54% |
儿科感冒用药 |
《2021年中国儿科中成药市场分析报告-市场规模现状与发展规划趋势》
《2020年中国儿科药物行业分析报告-行业发展现状与发展趋势前瞻》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







