
电生理介入器械主要有电生理标测系统、射频消融仪、标测、消融导管以及其他配件等产品,主要适用于治疗心脏疾病。
资料来源:观研天下整理
电生理介入器械产业链相对成熟,上游可分为核心部件、生产设备,其中核心部件有电极、单腔管、外管、手柄和拉线等,在生产设备方面,主要有压握机、拉伸机、高频焊接机等;下游为电生理介入器械的应用场所和终端患者。

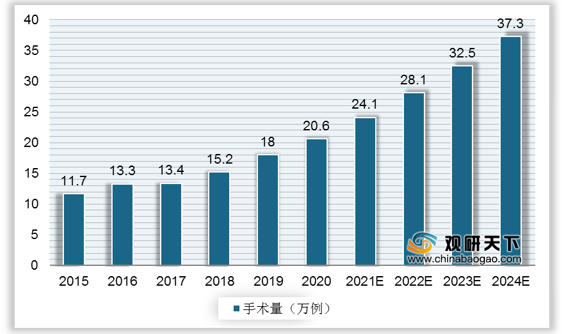
近年来,我国心率失常患者电生理手术量逐年增加,从2015年的11.7万例增至2020年的20.6万例,年复合年增长率为12%,预计2024年心率失常患者电生理手术量将达到37.3万例。
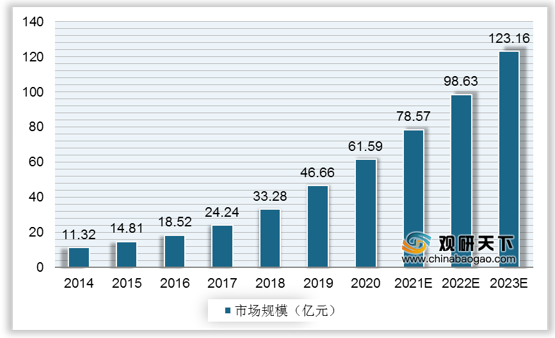
我国人口老龄化不断提升,以及现代生活工作压力较大,导致生活作息市场,进而引起心律失常、房颤患者不断增多,当前我国心律失常患者超过7千万,因而电生理介入治疗潜在需求较大。随着心律失常等心血管疾病的治疗率稳步提升,中国电生理器械市场得以持续扩容,我国电生理介入市场规模由2014年11.32亿元增长至2020年的61.59亿元,年复合增长率达32.6%,预计2023年我国电生理介入器械市场规模将破百亿元。
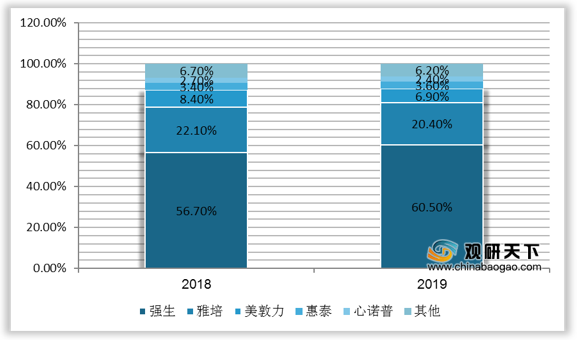
中国电生理市场由于国产品牌上市晚于外资品牌,且国产厂家在技术上与进口厂家有一定差距,导致高端产品仍以外资品牌为主。但近些年国产厂商技术实力发展较快,以微创医疗、心诺普医疗及惠泰医疗为代表的国产企业,正逐渐缩小与外资厂商的差距。以销售收入计算,2019年中国电生理器械市场前三名均为外资厂商,其中强生占据市场主导地位,市场占比约为60.5%。
更多深度内容,请查阅观研报告网:
《2021年中国电生理介入器械市场分析报告-产业现状与发展潜力评估》
《2020年中国电生理介入器械市场现状分析报告-产业规模现状与未来动向研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
电生理介入器械产品
| 类型 |
用途 |
主要厂商 |
| 电生理标测系统 |
用于诊断和治疗心律失常疾病 |
波士顿科学、美敦力 |
| 射频消融仪 |
与消融导管相连传输射频能量至心脏组织,消融局部心脏组织,从而阻断异常的心电信号传导路径 |
波士顿科学、美敦力、微创、锦江 |
| 标测、消融导管 |
标测导管:用于提取肺静脉信号;消融导管:与射频消融仪联合使用 |
波士顿科学、美敦力、微创、乐普 |
| 其他配件 |
包括针、鞘及尾线 |
微创、乐普 |
电生理介入器械产业链相对成熟,上游可分为核心部件、生产设备,其中核心部件有电极、单腔管、外管、手柄和拉线等,在生产设备方面,主要有压握机、拉伸机、高频焊接机等;下游为电生理介入器械的应用场所和终端患者。
电生理介入器械产业链
资料来源:观研天下整理
近年来,我国心率失常患者电生理手术量逐年增加,从2015年的11.7万例增至2020年的20.6万例,年复合年增长率为12%,预计2024年心率失常患者电生理手术量将达到37.3万例。
2015-2024年我国心律失常患者电生理手术量
数据来源:观研天下整理
我国人口老龄化不断提升,以及现代生活工作压力较大,导致生活作息市场,进而引起心律失常、房颤患者不断增多,当前我国心律失常患者超过7千万,因而电生理介入治疗潜在需求较大。随着心律失常等心血管疾病的治疗率稳步提升,中国电生理器械市场得以持续扩容,我国电生理介入市场规模由2014年11.32亿元增长至2020年的61.59亿元,年复合增长率达32.6%,预计2023年我国电生理介入器械市场规模将破百亿元。
2014-2023年我国电生理介入器械市场规模及预测
数据来源:观研天下整理
中国电生理市场由于国产品牌上市晚于外资品牌,且国产厂家在技术上与进口厂家有一定差距,导致高端产品仍以外资品牌为主。但近些年国产厂商技术实力发展较快,以微创医疗、心诺普医疗及惠泰医疗为代表的国产企业,正逐渐缩小与外资厂商的差距。以销售收入计算,2019年中国电生理器械市场前三名均为外资厂商,其中强生占据市场主导地位,市场占比约为60.5%。
2018-2019年我国电生理介入器市场械竞争格局
数据来源:观研天下整理(TC)
更多深度内容,请查阅观研报告网:
《2021年中国电生理介入器械市场分析报告-产业现状与发展潜力评估》
《2020年中国电生理介入器械市场现状分析报告-产业规模现状与未来动向研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







