
不孕症是一种低生育力状态,指一对配偶未采取避孕措施,有规律性生活至少 12 个月未能获得临床妊娠。女性不孕症的原因包括排卵问题、输卵管或子宫受损以及子宫颈异常;男性不孕症原因主要包括精子不足、精子功能异常以及精子传送收到阻塞。辅助生殖技术在解决不孕症的治疗方面起到了至关重要的作用,中国以及国际上对于辅助生殖技术的探索也在不断进行当中,已经取得了较大的突破。
在辅助生殖服务负担能力提升、民众科普程度提升、辅助医疗技术服务投资增加的趋势下,我国的辅助生殖服务渗透率呈现逐年提升的趋势,2020年我国辅助生殖率达到7.5%,相比于美国的25.7%仍有不少的空间,这还是2020年美国受新冠疫情影响导致的但年份骤降的数据。

辅助生殖技术许可审批权在 2007 年就下放至省级卫计委:拟开展人类辅助生殖技术的机构必须由所在省、区、市卫生行政部门根据区域规划、医疗需求予以初审,并上报卫生部批准筹建;筹建完成后由卫生部组织专家进行预准入评审,试运行一年后再行正式准入评审。自 1989 年以来,我国对于辅助生殖相关法律法规不断完善,行业准入门槛标准一直较为严格。
根据《人类辅助生殖技术配置规划指导原则》,新筹建开展的辅助生殖技术应当配置在三级综合医院、三级妇幼保健院或三级妇产医院,若按各省市区常住人口数算,可按 230-300 万人口设置一个机构,按全国 14 亿人口计算则应该建立机构 467-609万个,按照 2020 年中期 523 个机构计算,剩下的牌照空间较小,后进入者的进入门槛难度会进一步提升,行业先发优势较为明显。
在国内,专业的辅助生殖医生相对较少,在高校获得的教育资源也较少(相较于口腔、眼科的医生培养),国内有较多的辅助生殖医生都是从其他科室比如妇科、男科转过来,也导致了我国优秀的辅助生殖医生资源非常稀缺,这些稀缺的医生资源更倾向于流向品牌、声誉较好的头部医疗机构,培养、建立专业的专家团队需要大量的时间和资源,导致人才资源又成为行业进入的一大门槛。事实上,日本的少子化问题完全可以给我国敲响警钟。
日本第一个体外受精婴儿出生于 1983 年,此后每年辅助生殖技术(ART)的数量快速增加。根据《日本妇产科学伦理委员会 1992-2016 总结报告》统计,日本辅助生殖治疗周期数从 1985 年的 1,195个迅速增长至 2016 年的 447,790 个,年均复合增速为 21.07%。从辅助生殖治疗周期数人口年龄结构看,治疗患者的年龄主要集中在 30 岁以后患者,平均年龄为 38 岁。
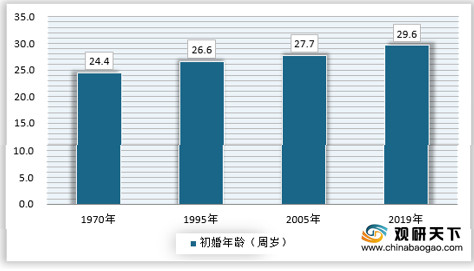
从日本女性就业人数占比看,从 1968 年的 39%提升至 2020 年的 45%,提升趋势明显。同时,根据总务省的人口动态统计,日本女性平均初婚年龄从1970年的24.4岁提高至2019年的29.6岁,高龄孕妇易导致不孕症发病率的提高,从而使更多患者寻求辅助生殖医疗的帮助。
从初婚年龄来看,日本适婚女性的人口结构比例降低,导致整体生育基数降低。如果按照 15-44 岁为适合生育的女性来统计,日本近 30 年增速均为负数,按照中高龄孕妇(35-44 岁)人口比例计算,日本该年龄段女性占比已经达到适合生育年龄段的 40%以上水平。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国辅助生殖市场分析报告-行业规模现状与发展战略规划》
《2021年中国辅助生殖技术行业分析报告-行业调查与投资定位研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
随着不孕需求的上升,辅助生殖技术不断发展。不孕症的治疗方案包括药物治疗、手术和辅助生殖服务,其中辅助生殖服务包括体外受精和人工授精。人类辅助生殖技术发展历经 40 多年,主要有三个突破性发展期,分别是:1978 年,人类第一例试管婴儿诞生,体外受精胚胎移植常规技术成功开展;1990 年,人类首例植入前遗传学诊断(PGD)试管婴儿的出生标志着人类辅助生殖技术产前诊断新纪元;1992年,人类首例单精子卵胞浆内注射婴儿诞生,辅助生殖迎来发展高峰期。
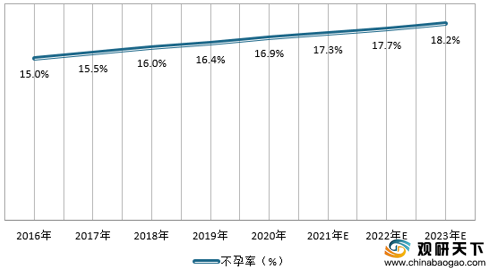
随着生活节奏加快、工作压力增加、环境逐渐恶化和饮食结构的改变,不孕症发病率逐年升高,而不孕症是一种特殊的生殖健康缺陷,其生理与心理因素并存,不孕症的发生常给家庭和社会造成严重的影响。不孕症患病率的计算方式是将不育夫妇的数量除以生育年龄配偶(女性为 15-49 岁)数量,在中国不孕症患病率从2018 年的 16%预计增长至 2023 年的 18.2%。提高的原因主要为不健康的生活方式、首次生育年龄上升等因素。生育年龄方面,根据第六次人口普查的数据,中国妇女的平均生育年龄已达 29.13岁,与第五次人口普查相比,平均育龄上升 2 岁,已经超过了专家建议的 28 岁前的黄金生育时段。随着平均生育年龄的增加,预计中国不孕症的患病率将继续上升。中国不孕症患病率逐年提高
资料来源:F&S,观研天下整理
我国辅助生殖渗透率逐年提高
资料来源:F&S,观研天下整理
辅助生殖技术许可审批权在 2007 年就下放至省级卫计委:拟开展人类辅助生殖技术的机构必须由所在省、区、市卫生行政部门根据区域规划、医疗需求予以初审,并上报卫生部批准筹建;筹建完成后由卫生部组织专家进行预准入评审,试运行一年后再行正式准入评审。自 1989 年以来,我国对于辅助生殖相关法律法规不断完善,行业准入门槛标准一直较为严格。
根据《人类辅助生殖技术配置规划指导原则》,新筹建开展的辅助生殖技术应当配置在三级综合医院、三级妇幼保健院或三级妇产医院,若按各省市区常住人口数算,可按 230-300 万人口设置一个机构,按全国 14 亿人口计算则应该建立机构 467-609万个,按照 2020 年中期 523 个机构计算,剩下的牌照空间较小,后进入者的进入门槛难度会进一步提升,行业先发优势较为明显。
在国内,专业的辅助生殖医生相对较少,在高校获得的教育资源也较少(相较于口腔、眼科的医生培养),国内有较多的辅助生殖医生都是从其他科室比如妇科、男科转过来,也导致了我国优秀的辅助生殖医生资源非常稀缺,这些稀缺的医生资源更倾向于流向品牌、声誉较好的头部医疗机构,培养、建立专业的专家团队需要大量的时间和资源,导致人才资源又成为行业进入的一大门槛。事实上,日本的少子化问题完全可以给我国敲响警钟。
日本第一个体外受精婴儿出生于 1983 年,此后每年辅助生殖技术(ART)的数量快速增加。根据《日本妇产科学伦理委员会 1992-2016 总结报告》统计,日本辅助生殖治疗周期数从 1985 年的 1,195个迅速增长至 2016 年的 447,790 个,年均复合增速为 21.07%。从辅助生殖治疗周期数人口年龄结构看,治疗患者的年龄主要集中在 30 岁以后患者,平均年龄为 38 岁。
从日本女性就业人数占比看,从 1968 年的 39%提升至 2020 年的 45%,提升趋势明显。同时,根据总务省的人口动态统计,日本女性平均初婚年龄从1970年的24.4岁提高至2019年的29.6岁,高龄孕妇易导致不孕症发病率的提高,从而使更多患者寻求辅助生殖医疗的帮助。
从初婚年龄来看,日本适婚女性的人口结构比例降低,导致整体生育基数降低。如果按照 15-44 岁为适合生育的女性来统计,日本近 30 年增速均为负数,按照中高龄孕妇(35-44 岁)人口比例计算,日本该年龄段女性占比已经达到适合生育年龄段的 40%以上水平。
日本女性初婚年龄提高
资料来源:日本统计局,观研天下整理(YM)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国辅助生殖市场分析报告-行业规模现状与发展战略规划》
《2021年中国辅助生殖技术行业分析报告-行业调查与投资定位研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







