
血脂是指血清中的胆固醇、甘油三酯和类脂等的总称。胆固醇功能为构成生物膜、制造激素、制造维生素D,主要包括低密度脂蛋白胆固醇LDLC、高密度脂蛋白胆固醇HDL-C其他胆固醇等。低密度脂蛋白胆固酶DLC将胆固醇从肝脏转运至动脉壁,因此低密度脂蛋白胆固醇LDLC的升高将促进胆固醇在动脉壁内的沉积、从而增加患冠心病风险,而高密度脂蛋白胆固醇HDL-C将胆固醇转运到肝脏进行降解,从而防止动脉粥样硬化的发生。甘油三酯功能为产生和储备能量,其轻度或中度升高都将增加居民罹患冠心病的风险。
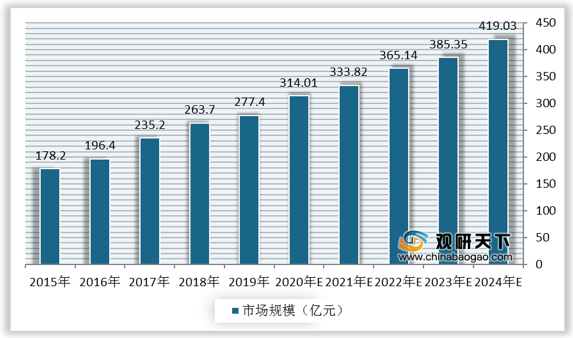
受不良饮食习惯影响,近年来,我国高血脂患病人数逐渐增多,降脂药市场需求增加,带动行业市场规模快速增长。根据数据显示,我国降脂药行业市场规模由2015年的178.2亿元增长至2019年的277.4亿元,预计2024年将达到419.03亿元。
从细分市场来看,临床上可供选用的降脂药物有许多种类,但大致可分为降胆固醇药以及降甘油三酯药,其中他汀类与贝特类药物为这两类中临床首选药物。
他汀类药物是最有效的降脂药物,匹伐他汀类药物作为最新一代的他汀类降脂药,体量较阿托伐他汀与瑞舒伐他汀小,但是增速快,市场有待开发,此外PCSK9抑制剂市场潜力大。
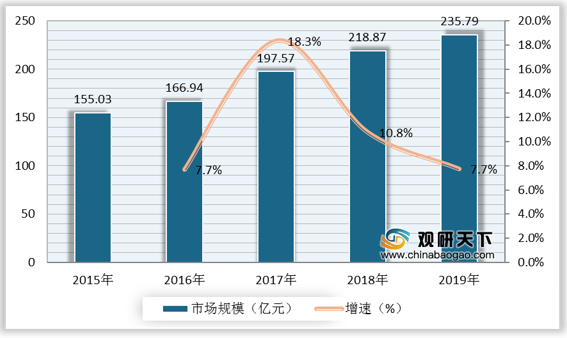
根据数据显示,2018年,我国他汀类降脂药市场规模为218.87亿元,较上年同比增长10.8%;2019年,我国他汀类降脂药市场规模为235.79亿元,较上年同比增长7.7%。
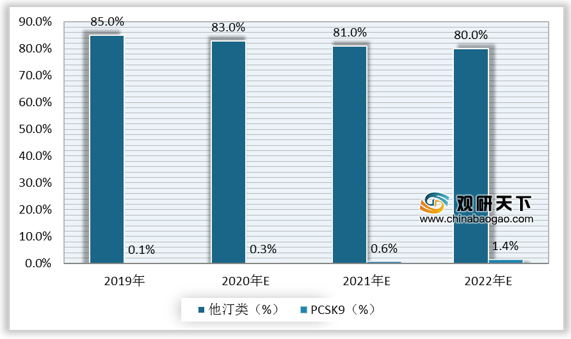
根据数据显示,2019年,我国他汀类降脂药市场规模占降脂药的比重为85%,预计2022年为80%。2019年,我国PCSK9降脂药市场规模占降脂药的比重为0.1%,预计2022年将达1.4%。
受不良饮食习惯影响,近年来,我国高血脂患病人数逐渐增多,降脂药市场需求增加,带动行业市场规模快速增长。根据数据显示,我国降脂药行业市场规模由2015年的178.2亿元增长至2019年的277.4亿元,预计2024年将达到419.03亿元。
2015-2024年我国降脂药行业市场规模及预测
数据来源:公开资料整理
降脂药分类
| 分类 |
细分种类 |
| 降TC药 |
他汀类、胆酸螯合剂、其他类、胆固醇吸收抑制剂、普罗布考 |
| 降TG药 |
贝特类、高纯度鱼油类、盐酸类 |
| 新型调脂药 |
PCSK9抑制剂、载脂蛋白B100合成抑制剂、微粒体TG转移蛋白抑制剂 |
| 药物联用 |
两种及以上药物联合使用调节血脂 |
数据来源:公开资料整理
他汀类药物是最有效的降脂药物,匹伐他汀类药物作为最新一代的他汀类降脂药,体量较阿托伐他汀与瑞舒伐他汀小,但是增速快,市场有待开发,此外PCSK9抑制剂市场潜力大。
根据数据显示,2018年,我国他汀类降脂药市场规模为218.87亿元,较上年同比增长10.8%;2019年,我国他汀类降脂药市场规模为235.79亿元,较上年同比增长7.7%。
2015-2019年我国他汀类降脂药市场规模及增速
数据来源:公开资料整理
根据数据显示,2019年,我国他汀类降脂药市场规模占降脂药的比重为85%,预计2022年为80%。2019年,我国PCSK9降脂药市场规模占降脂药的比重为0.1%,预计2022年将达1.4%。
2019-2022年我国他汀类、PCSK9降脂药市场份额及预测
数据来源:公开资料整理(zlj)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国降脂药市场分析报告-市场现状调查与投资战略研究》
《2020年中国降脂药行业分析报告-行业竞争格局与未来趋势研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







