
口蹄疫(Foot and mouth disease,简称FMD) 俗名“口疮”、“蹄癀”,是由口蹄疫病毒(Foot-and-mouth disease virus FMDV)引起的一种急性、热性、高度接触性和可快速远距离传播的动物疫病。侵染对象是猪、牛、羊等主要畜种及其他家养和野生偶蹄动物,易感动物多达70 余种。发病动物的主要症状为口、鼻、蹄和母畜乳头等无毛部位发生水疱。口蹄疫有多重传播方式和感染途径,不但可通过与病畜接触传播,还可通过含毒空气传播,气象条件合适时,病毒可向下风方向传播几十千米甚至上百千米的距离。
口蹄疫病毒共分为A、O、C、南非一、二、三型(SAT1、SAT2、SAT3 型)以及亚洲1 型(Asia1)等7 个血清型,每个型又进一步划分亚型,已知有80 个以上亚型。不同血清型的亚型和分离株间抗原变异很大,各型之间无交叉免疫,同型内各亚型间交叉免疫力不同,导致口蹄疫病毒病原变异性极强。此外,口蹄疫病毒的感染性和致病力特别强,疫区发病率可达50%-100%。
因口蹄疫传染性强、危害严重被世界动物卫生组织(OIE)列在15 个A 类动物疫病名单之首,我国政府也将口蹄疫列为14 个一类动物传染病的第一位。许多国家相继建立了口蹄疫或口蹄疫疫苗研究机构,在控制、消灭和防止口蹄疫传入等方面发挥了重要作用。
我国是口蹄疫危害较为严重的国家之一,流行情况比较复杂。O 型、亚洲I型、A 型3 种血清型口蹄疫病毒并存,猪牛羊等易感动物都有感染。其中,O 型呈地方性流行,亚洲I 型持续多年无疫,A 型零星散发。此外,周边国家或地区常年发生口蹄疫,境外疫情传入风险极大,对我国构成严重威胁。
参考观研天下发布《2018年中国口蹄疫疫苗行业分析报告-市场运营态势与发展趋势预测》
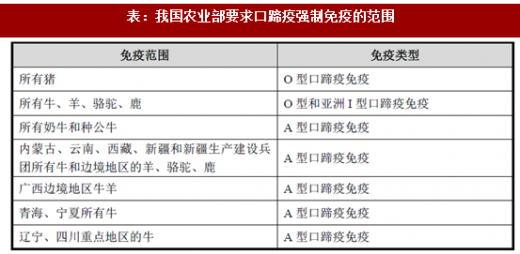
我国对口蹄疫实施强制免疫,要求群体免疫密度常年维持在90%以上,其中应免畜禽免疫密度要达到100%,免疫抗体合格率全年保持在70%以上。如下表所示:
规模养殖场按农业部推荐免疫程序进行免疫,散养家畜在春秋两季各实施一次集中免疫,对新补栏的家畜要及时免疫。
对国家确定的强制免疫病种如口蹄疫,中央财政按照国家统计局公布的畜禽统计数量和疫苗补助标准等因素测算中央财政强制免疫补助规模,切块下达各省级财政,对重大动物疫病强制免疫疫苗经费、免疫效果监测评价和人员防护等相关防控工作,以及对组织落实强制免疫政策、实施强制免疫计划、购买防疫服务等予以补助。
各省级财政部门根据疫苗实际招标价格和需求数量,结合中央财政安排的疫苗补助资金,据实安排省级财政补助资金。
未来一段时间内,亚非地区由于经济水平、养殖模式、防控管理能力等种种因素的影响,仍将是全球口蹄疫的主要集中地。但是随着东南亚-中国口蹄疫控制行动(SEACFMD)、南美地区“南方共同市场(Mercosur)无口蹄疫行动计划”(PAMA)的实施以及FAO/OIE 制定的全球口蹄疫控制策略以及FAO 制定的《口蹄疫阶段性控制途径》(PCP-FMD)的采用和指导,亚非地区的口蹄疫状况也会逐渐得到改善,全球口蹄疫疫苗市场规模将逐步提升。
另外,从近几年OIE 和OIE/FAO 参考实验室的数据分析,如下图所示:
口蹄疫病毒共分为A、O、C、南非一、二、三型(SAT1、SAT2、SAT3 型)以及亚洲1 型(Asia1)等7 个血清型,每个型又进一步划分亚型,已知有80 个以上亚型。不同血清型的亚型和分离株间抗原变异很大,各型之间无交叉免疫,同型内各亚型间交叉免疫力不同,导致口蹄疫病毒病原变异性极强。此外,口蹄疫病毒的感染性和致病力特别强,疫区发病率可达50%-100%。
因口蹄疫传染性强、危害严重被世界动物卫生组织(OIE)列在15 个A 类动物疫病名单之首,我国政府也将口蹄疫列为14 个一类动物传染病的第一位。许多国家相继建立了口蹄疫或口蹄疫疫苗研究机构,在控制、消灭和防止口蹄疫传入等方面发挥了重要作用。
我国是口蹄疫危害较为严重的国家之一,流行情况比较复杂。O 型、亚洲I型、A 型3 种血清型口蹄疫病毒并存,猪牛羊等易感动物都有感染。其中,O 型呈地方性流行,亚洲I 型持续多年无疫,A 型零星散发。此外,周边国家或地区常年发生口蹄疫,境外疫情传入风险极大,对我国构成严重威胁。
参考观研天下发布《2018年中国口蹄疫疫苗行业分析报告-市场运营态势与发展趋势预测》
我国对口蹄疫实施强制免疫,要求群体免疫密度常年维持在90%以上,其中应免畜禽免疫密度要达到100%,免疫抗体合格率全年保持在70%以上。如下表所示:
表:我国农业部要求口蹄疫强制免疫的范围
规模养殖场按农业部推荐免疫程序进行免疫,散养家畜在春秋两季各实施一次集中免疫,对新补栏的家畜要及时免疫。
对国家确定的强制免疫病种如口蹄疫,中央财政按照国家统计局公布的畜禽统计数量和疫苗补助标准等因素测算中央财政强制免疫补助规模,切块下达各省级财政,对重大动物疫病强制免疫疫苗经费、免疫效果监测评价和人员防护等相关防控工作,以及对组织落实强制免疫政策、实施强制免疫计划、购买防疫服务等予以补助。
各省级财政部门根据疫苗实际招标价格和需求数量,结合中央财政安排的疫苗补助资金,据实安排省级财政补助资金。
未来一段时间内,亚非地区由于经济水平、养殖模式、防控管理能力等种种因素的影响,仍将是全球口蹄疫的主要集中地。但是随着东南亚-中国口蹄疫控制行动(SEACFMD)、南美地区“南方共同市场(Mercosur)无口蹄疫行动计划”(PAMA)的实施以及FAO/OIE 制定的全球口蹄疫控制策略以及FAO 制定的《口蹄疫阶段性控制途径》(PCP-FMD)的采用和指导,亚非地区的口蹄疫状况也会逐渐得到改善,全球口蹄疫疫苗市场规模将逐步提升。
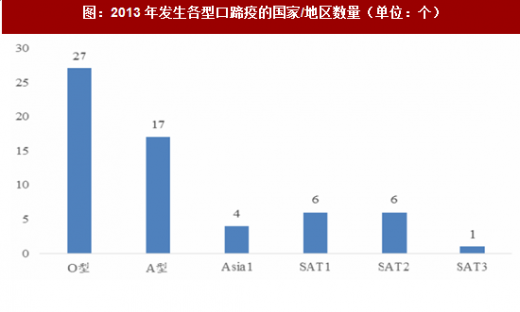
另外,从近几年OIE 和OIE/FAO 参考实验室的数据分析,如下图所示:
图:2013 年发生各型口蹄疫的国家/地区数量(单位:个)
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







