
(一)维生素概况
参考观研天下发布《2018年中国维生素市场分析报告-行业深度分析与发展趋势预测》
按溶解性,可分为脂溶性和水溶性两种维生素,水溶性维生素包括全部B族维生素、维生素C、生物素(也称维生素H或辅酶R)、肌醇、维生素PP;脂溶性维生素包含维生素A、D、E、K等。维生素A、C、E和部分B族(B3、B5)生产和需求量较大,是大品种维生素产品,尤其是VC全球年产能20万吨,是最大的维生素品种,VB3(烟酰胺)也有10万吨左右;叶酸、维生素B2、维生素B6、生物素等产量和需求量较小,全球生产和需求量在1万吨以下,属小品种维生素。
(二)世界维生素生产格局演变:中国、巴斯夫(BASF)和帝斯曼(DSM)三极格局
起源罗氏:早在公元前3000多年前的古埃及人,就已经发现能治疗夜盲症的物质,即现在的维生素A,而真正实现维生素工业化生产的始于1934年瑞士罗氏,由此开创现代维生素快速发展时代。罗氏曾一度占有40%的世界维生素市场,曾是全球最大的维生素生产厂家。上个世纪90年代,瑞士罗氏、德国巴斯夫等维生素国际巨头结成“维生素卡特尔联盟”,凭借技术优势和资本实力,逐渐垄断了国际市场,赚取了丰厚的利润。
合久必分,分久必合。1999年5月,美国司法部宣布维生素卡特尔的两个主要合谋者已与司法部达成认罪协议,并宣告卡特尔联盟终结,其中涉及21家企业、200多位个人、16个维生素产品(包括类胡萝卜素和复合维生素),产生销售金额超过300亿美元;并对这些企业或个人的罚款总额超过50亿美元。进入21世纪,国际巨头间并购整合不断,2001年德国巴斯夫收购日本武田,2003年荷兰帝斯曼17.5亿元收购罗氏维生素业务,罗纳普兰克把维生素业务转给安万特,安万特又被安迪苏收购,2006年中国央企蓝星集团斥资4亿欧元全资收购安迪苏,并在2015年实现国内A股借壳上市。同时,鉴于世界主要发达国家环保持续严格监管、打击垄断价格操纵等原因,部分生产企业退出或关停相关维生素生产,如伊斯曼化学、德固赛、默克和日本卫材制药等大型的生产企业退出了维生素市场;荷兰帝斯曼、德国巴斯夫和龙沙公司关停了其在美国的维生素C和维生素E生产装置。2008年法国安迪苏由于成本劣势,退出维生素E市场。
中国、巴斯夫和帝斯曼三极格局形成。进入21世纪以来,趁着国际巨头生产布局调整时机,我国相继突破相关维生素品种生产技术封锁,2006年,我国维生素总产量15万吨,占全球份额的46%;到2015年,中国维生素总产量26万吨,占全球份额上升至70%。世界维生素行业的竞争格局经过多年企业并购整合、生产企业调整、产业国际转移,已经形成了比较强的集中度。目前全球维生素行业生产格局基本形成了以我国为生产中心,海外德国巴斯夫、荷兰帝斯曼(DSM)补充三极生产格局。
(三)维生素下游:动物饲料占比70%以上,下游企业涨价不敏感
维生素下游主要是饲料、食品添加剂和医药保健品,除部分维生素如VC外,大部分品种饲料用量占比70%以上。维生素对畜禽而言,需要量极少,但对维持畜禽正常的免疫功能具有重要的作用。现代养殖业大多采用集约化,动物脱离阳光、土壤、青绿饲料等自然条件,仅依靠配合饲料中的养分,极易缺乏维生素。因此,饲料中必须添加各种维生素,以满足畜禽的营养需要。
由于维生素在饲料中添加量小,因此饲料行业对维生素涨价不敏感。维生素在各种畜禽饲料中因动物类别、育龄、健康状况等添加量各不同,但是吨饲料添加量最高仅有克级别,如维生素E每吨饲料添加50克,有的甚至只有毫克级别;在饲料成本占比中,豆粕、玉米等蛋白和能量类占饲料85%以上成本,生产等其他成本10%左右,微量矿物元素、氨基酸、维生素等预混料占5%左右,单品种维生素在饲料成本中占比就更小,维生素不是饲料企业成本控制主要考虑因素。
(四)供给端是价格周期波动主要策源地,环保停产和生产事故是主因
下游主要需求端饲料行业对维生素需求刚性且稳定,据前瞻网数据,近十年来,全球饲料产量基本保持1-3%的增速稳定增长,2016年全球饲料首次超过10亿吨,同比2015年增长3.7%,我国饲料生产量累计2.9亿吨,同比增长3.8%。饲用维生素需求伴随饲料行业低速稳定增长,不存在需求爆发增长情况。
供给端是维生素价格周期波动的主要策源地,环保和生产事故是价格上涨驱动主因。维生素工业生产采用化工合成或者生物发酵生产,污染物排放量较大,在全国各地方省市都属于需环保严格监管类企业。各地环保督查或安全生产检查,导致部分维生素生产企业减少生产缩减产量,甚至停产,由于大部分维生素细分品种生产格局相对集中,几家产量优势企业减产或停产,引起相关品种维生素未来供应急剧萎缩担忧,市场报价飙升。如2016年初以来,山东环保督查,维生素B5(泛酸钙)主要生产企业山东华辰和新发减产或停产,维生素B5价格短期从56元/千克飙涨12倍至最高730元/千克。另外,生产事故也极易引起相关品种市场价格飙升,如去年10月份德国BASF柠檬醛厂爆炸事故停产,导致VA生产原料供应紧张,VA市场报价飙涨到目前1400元/kg水平,相对于去年7月份价格上涨近10倍。
参考观研天下发布《2018年中国维生素市场分析报告-行业深度分析与发展趋势预测》
维生素(Vitamin)是一系列有机化合物的统称。它们是生物体所需要的微量营养成分,而一般又无法由生物体自己生产,需要通过饮食等手段获得。维生素不是构成机体组织和细胞的组成成分,也不产生能量,它的作用主要是参与机体代谢的调节。
生物体对维生素的需要量极小,日需要量常以毫克或微克计算,但缺乏维生素会导致严重的健康问题;过量摄取维生素却会导致中毒。按溶解性,可分为脂溶性和水溶性两种维生素,水溶性维生素包括全部B族维生素、维生素C、生物素(也称维生素H或辅酶R)、肌醇、维生素PP;脂溶性维生素包含维生素A、D、E、K等。维生素A、C、E和部分B族(B3、B5)生产和需求量较大,是大品种维生素产品,尤其是VC全球年产能20万吨,是最大的维生素品种,VB3(烟酰胺)也有10万吨左右;叶酸、维生素B2、维生素B6、生物素等产量和需求量较小,全球生产和需求量在1万吨以下,属小品种维生素。
图表:维生素主要细分种类及代表公司类别名称别名主要食物

资料来源:公开资料整理
(二)世界维生素生产格局演变:中国、巴斯夫(BASF)和帝斯曼(DSM)三极格局
起源罗氏:早在公元前3000多年前的古埃及人,就已经发现能治疗夜盲症的物质,即现在的维生素A,而真正实现维生素工业化生产的始于1934年瑞士罗氏,由此开创现代维生素快速发展时代。罗氏曾一度占有40%的世界维生素市场,曾是全球最大的维生素生产厂家。上个世纪90年代,瑞士罗氏、德国巴斯夫等维生素国际巨头结成“维生素卡特尔联盟”,凭借技术优势和资本实力,逐渐垄断了国际市场,赚取了丰厚的利润。
合久必分,分久必合。1999年5月,美国司法部宣布维生素卡特尔的两个主要合谋者已与司法部达成认罪协议,并宣告卡特尔联盟终结,其中涉及21家企业、200多位个人、16个维生素产品(包括类胡萝卜素和复合维生素),产生销售金额超过300亿美元;并对这些企业或个人的罚款总额超过50亿美元。进入21世纪,国际巨头间并购整合不断,2001年德国巴斯夫收购日本武田,2003年荷兰帝斯曼17.5亿元收购罗氏维生素业务,罗纳普兰克把维生素业务转给安万特,安万特又被安迪苏收购,2006年中国央企蓝星集团斥资4亿欧元全资收购安迪苏,并在2015年实现国内A股借壳上市。同时,鉴于世界主要发达国家环保持续严格监管、打击垄断价格操纵等原因,部分生产企业退出或关停相关维生素生产,如伊斯曼化学、德固赛、默克和日本卫材制药等大型的生产企业退出了维生素市场;荷兰帝斯曼、德国巴斯夫和龙沙公司关停了其在美国的维生素C和维生素E生产装置。2008年法国安迪苏由于成本劣势,退出维生素E市场。
中国、巴斯夫和帝斯曼三极格局形成。进入21世纪以来,趁着国际巨头生产布局调整时机,我国相继突破相关维生素品种生产技术封锁,2006年,我国维生素总产量15万吨,占全球份额的46%;到2015年,中国维生素总产量26万吨,占全球份额上升至70%。世界维生素行业的竞争格局经过多年企业并购整合、生产企业调整、产业国际转移,已经形成了比较强的集中度。目前全球维生素行业生产格局基本形成了以我国为生产中心,海外德国巴斯夫、荷兰帝斯曼(DSM)补充三极生产格局。
图表:维生素主要细分种类市场格局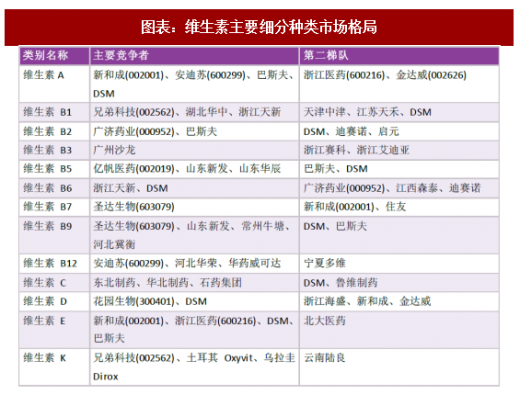
资料来源:公开资料整理
(三)维生素下游:动物饲料占比70%以上,下游企业涨价不敏感
维生素下游主要是饲料、食品添加剂和医药保健品,除部分维生素如VC外,大部分品种饲料用量占比70%以上。维生素对畜禽而言,需要量极少,但对维持畜禽正常的免疫功能具有重要的作用。现代养殖业大多采用集约化,动物脱离阳光、土壤、青绿饲料等自然条件,仅依靠配合饲料中的养分,极易缺乏维生素。因此,饲料中必须添加各种维生素,以满足畜禽的营养需要。
由于维生素在饲料中添加量小,因此饲料行业对维生素涨价不敏感。维生素在各种畜禽饲料中因动物类别、育龄、健康状况等添加量各不同,但是吨饲料添加量最高仅有克级别,如维生素E每吨饲料添加50克,有的甚至只有毫克级别;在饲料成本占比中,豆粕、玉米等蛋白和能量类占饲料85%以上成本,生产等其他成本10%左右,微量矿物元素、氨基酸、维生素等预混料占5%左右,单品种维生素在饲料成本中占比就更小,维生素不是饲料企业成本控制主要考虑因素。
(四)供给端是价格周期波动主要策源地,环保停产和生产事故是主因
下游主要需求端饲料行业对维生素需求刚性且稳定,据前瞻网数据,近十年来,全球饲料产量基本保持1-3%的增速稳定增长,2016年全球饲料首次超过10亿吨,同比2015年增长3.7%,我国饲料生产量累计2.9亿吨,同比增长3.8%。饲用维生素需求伴随饲料行业低速稳定增长,不存在需求爆发增长情况。
供给端是维生素价格周期波动的主要策源地,环保和生产事故是价格上涨驱动主因。维生素工业生产采用化工合成或者生物发酵生产,污染物排放量较大,在全国各地方省市都属于需环保严格监管类企业。各地环保督查或安全生产检查,导致部分维生素生产企业减少生产缩减产量,甚至停产,由于大部分维生素细分品种生产格局相对集中,几家产量优势企业减产或停产,引起相关品种维生素未来供应急剧萎缩担忧,市场报价飙升。如2016年初以来,山东环保督查,维生素B5(泛酸钙)主要生产企业山东华辰和新发减产或停产,维生素B5价格短期从56元/千克飙涨12倍至最高730元/千克。另外,生产事故也极易引起相关品种市场价格飙升,如去年10月份德国BASF柠檬醛厂爆炸事故停产,导致VA生产原料供应紧张,VA市场报价飙涨到目前1400元/kg水平,相对于去年7月份价格上涨近10倍。
资料来源:观研天下整理,转载请注明出处(GYWW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








