
| 类别 |
内容 |
优点 |
缺点 |
| 直营连锁 |
总公司直接参与经营和管理的连锁店,即由公司本部直接经营投资管理各个零售点的经营形态,此连锁模式并无加盟店的存在。它主要任务在于“渠道经营”,即由公司总部直接经营、投资、管理各个零售点的经营。其所有权和经营权集中统一于总部,所有成员企业必须是单一所有者,归一个公司,一个联合组织或一个人所有。 |
企业对于各连锁药店的约束和控制力强,保持形象一致,能够切实保证连锁药店人员素质和服务质量。 |
成本过高,增长速度较慢。 |
| 特许经营也叫特许加盟 |
特许人和受许人之间形成一种契约关系,从而向受许人提供的一种商业经营许可,并给予人员药店经营各方面的指导与帮助,受许人按照合同的相关规定,在特许者的统一管理下从事相关业务活动,受许人向特许人支付相应的费用。 |
企业对于加盟店有一定的掌控能力,门店形象和服务较为统一和规范,其门店数量增长较快。 |
企业与连锁药店沟通和协调较为困难和复杂。 |
| 自由连锁也叫自愿加盟 |
一批所有权相对独立的商店自愿归属于一个采购联营组织和一个管理中心领导。管理中心负责提供货源、推销计划、账目处理等。自愿加盟体系中,商品所有权是属于加盟主所有,而运作技术及商店品牌则归总部持有。 |
投资较少,增长速度较快。 |
约束和控制能力较差,同时形象难以保证高度统一,连锁药店的人员和服务素质也难以保障。 |
我国的药品零售行业现在是处于初级阶段,我国相关部门制定零售药店分类分级管理的指导性文件,支持零售药店连锁发展,研究拟定药品流通行业发展的规划、政策和相关标准,推进药品流通行业结构调整,指导药品流通企业改革,推动现代药品流通方式的发展等。
| 类别 |
法规名称 |
发布时间 |
主要内容 |
| 药品管理 |
《中华人民共和国药品管理法》(2019年8月修订版) |
2019年 |
对在中华人民共和国境内从事药品研制、生产、经营、使用和监督管理活动作出具体的规定。该法规定从事药品零售活动,应当经所在地县级以上地方人民政府药品监督管理部门批准,取得药品经营许可证。无药品经营许可证的,不得经营药品。此外,该法规定,依法实行市场调节价的药品,药品上市许可持有人、药品生产企业、药品经营企业和医疗机构应当按照公平、合理和诚实信用、质价相符的原则制定价格,为用药者提供价格合理的药品。药品上市许可持有人、药品生产企业、药品经营企业和医疗机构应当遵守国务院药品价格主管部门关于药品价格管理的规定,制定和标明药品零售价格,禁止暴利、价格垄断和价格欺诈等行为。 |
| 《国家食品药品监督管理总局关于调整部分药品行政审批事项审批程序的决定》 |
2017年 |
药物临床试验审批决定(含国产和进口)、药品补充申请审批决定(含国产和进口)及进口药品再注册审批决定调整为由国家食品药品监督管理总局药品审评中心以国家食品药品监督管理总局的名义作出。 |
|
| 《中华人民共和国药品管理法实施条例》(2016年修订版) |
2016年 |
新修订版本。进一步明确了药品生产、经营企业的管理行为规范。 |
|
| 《药品流通监督管理办法》(国家食品药品监督管理局今第26号) |
2007年 |
规定药品生产、经营企业、医疗机构应当对其生产、经营、使用的药品质量负责。 |
|
| 医疗器械管理 |
《医疗器械标准管理办法》(国家食品药品监督管理总局令第33号) |
2017年 |
明确了医疗器械标准的分类依据及种类、明确医疗器械标准制修订的程序、建立标准复审制度。 |
| 《国家食品药品监督管理总局关于调整部分医疗器械行政审批事项审批程序的决定》(国家食品药品监督管理总局令第32号) |
2017年 |
第三类高风险医疗器械临床试验审批决定、国产第三类医疗器械和进口医疗器械许可事项变更审批决定及国产第三类医疗器械和进口医疗器械延续注册审批决定调整为由国家食品药品监督管理总局技术审评中心以国家食品药品监督管理总局的名义作出。 |
|
| 《医疗器械使用质量监督管理办法》(总局令第18号) |
2015年 |
对医疗器械的进货查验、信息记录、贮存运输、质量检查、维护保养等使用环节质量管理义务作了细化和补充完善。 |
|
| 《医疗器械监督管理条例》(国务院令第650号) |
2014年 |
新修订版本。规范了从事医疗器械研制、生产、经营、使用、监督管理的单位和个人的行为,并对医疗器械实行分类管理。 |
|
| 互联网药品经营管理 |
《关于国务院第三批取消中央指定地方实施行政许可事项的决定》(国发[2017]7号) |
2017年 |
取消互联网药品交易服务企业(第三方平台除外)审批,取消审批后取消审批后,食品药品监督管理部门要强化“药品生产企业许可”、“药品批发企业许可”、“药品零售企业许可”,对互联网药品交易服务企业严格把关。要建立网上信息发布系统,方便公众查询,指导公众安全用药,同时建立网上售药监测机制,加强监督检查,依法查处违法行为。 |
| 《互联网药品交易服务审批暂行规定》(国食药监市[2005]480号) |
2005年 |
规范了互联网药品交易,规定向个人消费者提供互联网药品交易服务的企业只能在网上销售本企业经营的非处方药。 |
|
| 《互联网药品信息服务管理办法》(国家食品药品监督管理局令第9号) |
2004年 |
规范了互联网药品信息服务活动,保证了互联网药品信息的真实、准确。 |
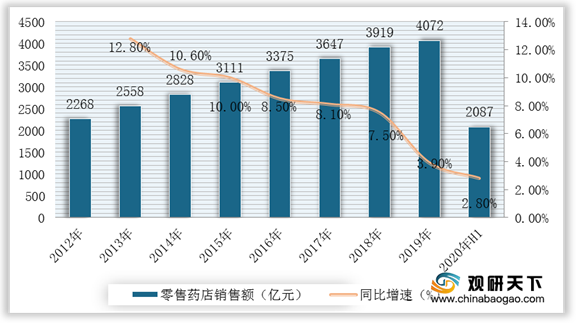
改革开放前,由于药品的特殊性,我国严格控制药品的流通。“去医院看病,到药房拿药”成为医药消费基本模式,使得医院成为药品销售的主要终端。改革开放以后,我国药品流通从计划分配体制逐渐转向市场化经营体制。上世纪九十年代末,随着改革开放的进一步深化,医药零售行业的严格管制开始松动,民营资本开始进入连锁药店行业。2000年,我国医疗制度改革开始全面实施,百姓用药消费从医院开始向药店分流。同时,国家首次取消对跨省市开办医药连锁店的限制。这些市场环境的变化促进了医药零售业的迅速发展。根据资料显示,2019年我国药品零售市场销售额增速3.9%,2020年初受疫情影响,第一季度同比增速仅为0.6%,第二季度随着防疫物资供应逐步恢复正常及复工复产的需求增加,增速升温至2.8%。
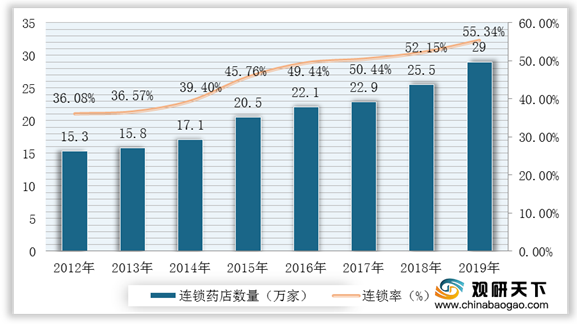
最近几年,由于药品零售行业的快速发展,药店设立门槛较低,药店门店数量迅猛增长。从2010年我国连锁药店数量占比仅为34.34%,到2019年增长到55.34%。我国药店连锁率不断提高,一方面是管会管理力度趋严,惩罚会增加中小药店成本;带量采购等政策影响下,中小药店议价能力弱,同店增速甚至为负,另一方面是连锁零售企业一般具备资本实力强、精细化管理和议价能力强的竞争优势,在执业药师、资金、厂家资源、供应链能力方面领先于其他中小药店。
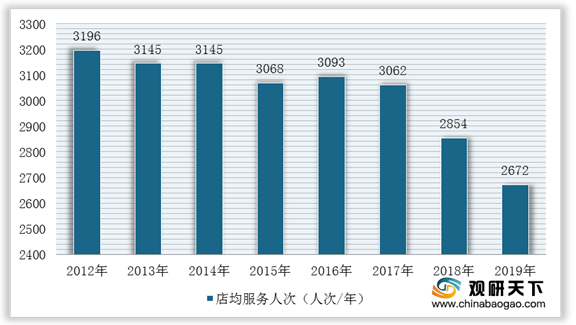
由于药品零售行业的快速发展,药店门店数量的增长,导致单店服务人数出现了一定程度的下降,,单店服务人次总体呈现下降趋势,2018-2019年店均服务人口同比分别下降6.79%、6.38%,分别为2854人次/店和2672人次/店。
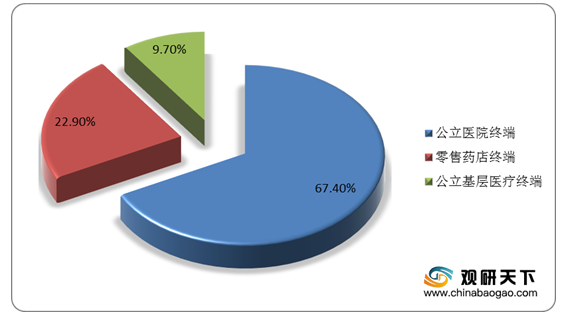
目前我国的药店仍然处于药品零售的初级业态,对于整个医疗卫生行业的贡献度依然处于一个比较低的水平,相对于广阔的国内消费市场规模,机遇巨大。连锁药店在我国起步较晚,但发展迅速。药品销售主体可分为三大终端,分别为公立医院终端(包括城市公立医院及县级公立医院两大市场),零售药店终端(包括实体药店和网上药店两大市场)和公立基层医疗终端(包括城市社区卫生中心/站及乡镇卫生院两大市场),2018年公立医院终端市场份额最大,占比为67.4%,零售药店终端市场份额占比为22.9%,公立基层医疗终端市场份额占比为9.7%。未来,随着“处方外流”和“医药分开”等医改政策的落地,药品销售预计逐步流向院外市场,三大销售终端占比将面临调整,零售药店终端占比预计将进一步提升,医药零售行业市场发展空间较大。
近年来,随着“医药分开”、“处方外流”相关医改政策的推进,医院端的药品市场份额开始逐渐向零售药店端转移,医药零售行业将受到资本市场的更多关注。行业的整合、线上药品销售模式的开启、专业的服务、多元化的经营方式都将会推动行业的发展。
(1) 行业整合加速,行业集中度、连锁化率将进一步提升
2016年12月,国家商务部发布《全国药品流通行业发展规划(2016—2020年)》,提出要提升药品流通行业集中度,鼓励药品流通企业通过兼并重组、上市融资、发行债券等多种方式做强、做大,加快实现规模化、集约化和现代化经营。(2) “互联网+药品”销售模式发展较快
2018年,国务院办公厅印发《关于促进“互联网+医疗健康”发展的意见》,未来,互联网将与医疗服务、公共卫生服务、家庭医生签约服务、药品供应保障服务、医学教育和科普服务等领域深度融合,中国的医疗服务模式和患者的就医行为正在发生改变,“网订店取、网订店送”等“互联网+药品”模式也将随之获得更快发展。(3) 我国医药零售行业市场规模将进一步扩大
在国民经济持续发展、社会消费水平不断提高、人口老龄化程度加剧、城镇化水平提升以及新医改背景下医保覆盖率扩张等因素共同影响下,我国医药零售行业面临长期发展机遇,预计将保持稳定增长趋势,市场规模将进一步扩大。(4) 专业医药服务能力将成为医药零售企业未来重要的市场竞争力
由于药品的购买与使用密切关系到消费者的健康安全,因此,需要零售药店能在消费者购买药品过程中提供专业药学指导。同时,随着当前“医药分开”、“处方外流”等相关医改政策的逐步落地,医药零售企业面临着新的机遇与挑战。一方面处方药销售会成为零售药店销售额的重要增长点,另一方面,根据现行法律法规规定,销售处方药需配备相应的执业药师或药学服务人员,这对零售药店专业服务能力提出了更高的要求。(5) 医药零售企业将围绕“大健康”产业开展多元化经营和服务
随着国家商务部将开展“多元化服务”作为推动药店转型升级发展的方向之一,大型医药零售企业开始探索多元化经营策略,把产品线从疾病治疗拓展到疾病预防、保健养生、护肤美容等“大健康”领域。围绕“大健康”产业开展多元化经营为今后零售企业的发展提供广阔的市场空间。另外,在营销模式上,“大健康”药店将不局限于促销与买赠,而是跨出店面到整个商圈去培养消费群体,并利用大数据分析消费者行为,培育忠诚顾客。(TJL)欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国医药零售行业分析报告-行业规模现状与前景评估预测》
《2020年中国医药零售行业投资分析报告-行业规模现状与发展趋势预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







