
咨询热线

400-007-6266

010-86223221

我国疫苗行业发展历程

         导读:我国疫苗行业发展历程。在旧中国,人群免疫预防工作基本上没有开展,天花威胁着我国人民的健康,白喉、百日咳、麻疹和脊髓灰质炎四种传染病每年发病总数超过1,000万,是儿童死亡的主要原因。

         参考《2017-2022年中国儿童疫苗产业竞争现状及十三五市场竞争态势报告》

         我国免疫预防事业走过的历程大致可以分为两个阶段。

         第一阶段:从50年代到1978年是我国免疫预防事业逐步得到发展的阶段。

         在旧中国,人群免疫预防工作基本上没有开展,天花威胁着我国人民的健康,白喉、百日咳、麻疹和脊髓灰质炎四种传染病每年发病总数超过1,000万,是儿童死亡的主要原因。

         50年代,全国多次开展秋季普种牛痘运动,使天花发病地区逐年缩小,发病率明显降低,同时在部分城市开展卡介苗、白喉类毒素预防接种活动;60年代我国又陆续研制成功一些常用的儿童疫苗,在全国开展卡介苗、脊髓灰质炎疫苗、麻疹疫苗和百白破混合制剂的接种工作;70年代初开始了破伤风类毒素的免疫接种,每年冬春季在全国范围开展疫苗突击接种活动。

         第二阶段:1978年以后正式实施计划免疫,是我国计划免疫全面发展的阶段。我国参与了世界卫生组织于1974年发起的扩大免疫规划(EPI)活动,加强了计划免疫在组织建设、冷链建设、目标管理和规划实施等方面的工作;1988年实现了以省为单位普及儿童免疫的目标,即周岁内儿童卡介苗、脊髓灰质炎疫苗、麻疹疫苗和百白破混合制剂四种疫苗免疫接种率达到85%。

         1990年和1995年又分别实现了以县和乡为单位普及儿童免疫的目标。如果说80年代是计划免疫建设和扩大儿童计划免疫服务的时期,那么90年代则是以消灭脊髓灰质炎和消除新生儿破伤风为重点,普及儿童免疫服务的大发展时期。

         2008年2月,我国已把甲肝、流脑、乙脑以及麻腮风等疫苗纳入国家免疫规划,对适龄儿童进行常规接种。通过免疫规划的推广,纳入国家免疫规划体系的疫苗由原来的6种增加到14种,可以预防的传染病从乙肝、结核病等7种增加到了15种。

         我国是世界第三大疫苗市场。我国疫苗市场由一类疫苗(免疫规划)市场和二类疫苗(自费)市场两部分构成,一类疫苗由政府采购,价格低廉,利润不高,主要针对儿童,由国家免费提供,市场规模稳定;二类疫苗是指未列入国家免疫范畴的、由消费者自愿选择,自费接种的疫苗,该类疫苗价格相对较高,利润也较高。

         一类疫苗市场由国家定点计划生产,财政统一拨款,集中招标采购,采购数量随年出生人数浮动;自费疫苗自20世纪90年代初,以安万特-巴斯德为代表的跨国制药企业携带其高品质的疫苗进入我国国内,开辟了我国二类疫苗市场。自二类疫苗市场开辟以来,其市场规模迅速扩张。尽管目前自愿接种二类疫苗的需求量还远少于免疫规划用的一类疫苗,但随着公众对预防的关注度提升,二类疫苗的市场将快速发展。

         资料来源:公开资料,中国报告网整理,转载请注明出处(YS)。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
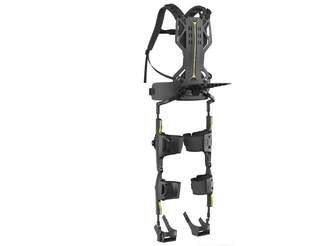
我国外骨骼机器人行业SWOT分析:商业化拐点兑现,国产化突破与支付通道打通

我国外骨骼机器人行业SWOT分析:商业化拐点兑现,国产化突破与支付通道打通

我国外骨骼机器人行业优势在于核心部件国产化取得实质性突破,程天科技、三瑞智能等企业实现关键模组自研自产,医疗康复市场验证成熟,头部企业产品覆盖超700家机构,政策层面十一省市已将外骨骼治疗纳入医保,长护险参保规模达3.2亿人,支付通道加速打通。劣势集中在力/扭矩感知环节本土化率仅35%—55%、佩戴舒适度和续航等体验痛

2026年09月26日
研发投入扩容叠加渗透率上行 药物发现成为药物研发外包行业增长新支点

研发投入扩容叠加渗透率上行 药物发现成为药物研发外包行业增长新支点

全球及国内创新药研发投入持续扩容,叠加新药研发难度提升、成本走高,药物研发外包行业需求稳步释放、渗透率持续攀升。国内CXO企业加速技术升级与全球化布局,叠加国内新药研发管线规模快速提升,市场增速领跑全球。其中依托AI技术赋能,药物发现前端赛道增长势能突出,为行业带来结构性增量。目前国内药企外包渗透率仍低于全球水平,行业

2026年09月26日
藻油DHA行业迈入独立高成长周期 国产厂商加速突围 高纯度技术与复配创新成核心变量

藻油DHA行业迈入独立高成长周期 国产厂商加速突围 高纯度技术与复配创新成核心变量

目前我国藻油DHA行业头部企业的生产技术已达国际先进水平,产量持续扩张。根据数据,2025年中国藻油DHA产量达到1128.17吨,同比增长12.85%。

2026年09月14日
紫杉醇行业扩量加速 竞争趋向高端差异化 白蛋白及独家剂型成创新与放量先锋赛道

紫杉醇行业扩量加速 竞争趋向高端差异化 白蛋白及独家剂型成创新与放量先锋赛道

2025年凭借19.5亿元的样本医院销售额,白蛋白紫杉醇稳居紫杉醇制剂中份额最大的品种,且已形成高度集中的竞争格局。恒瑞医药(38%)、石药集团(27%)、齐鲁制药(24%)、科伦制药(10%)四家国产厂商合计占据99%的市场份额,呈现“一超多强”的格局。

2026年09月10日
术后防粘连生物医用材料行业集采以价换量 国产主导下细分龙头割据格局加速成型

术后防粘连生物医用材料行业集采以价换量 国产主导下细分龙头割据格局加速成型

以入院价口径计算,2018-2023年中国术后防粘连生物医用材料市场规模由22.15 亿元增长至38.68 亿元,期间年复合增长率约为 11.79%。预计中国术后防粘连生物医用材料市场规模将以 30.95%的年复合增长率于2027 年增至113.75 亿元,并随后以 24.91%的年复合增长率于 2032 年增至 34

2026年09月08日
低接种率蕴藏广阔增长潜力 我国带状疱疹疫苗百亿市场可期 竞争将进入深水区

低接种率蕴藏广阔增长潜力 我国带状疱疹疫苗百亿市场可期 竞争将进入深水区

艾博生物、绿竹生物、迈科康生物等多家企业积极布局该赛道,在研管线以重组蛋白技术路线为主,mRNA路线产品相对稀缺。未来,随着多款带状疱疹疫苗陆续获批上市,行业竞争将逐步进入深水区,由当前双强格局转向多方角逐。

2026年09月08日
牛磺酸行业需求旺盛、产量突破 短期涨价与中长期竞争加剧并存

牛磺酸行业需求旺盛、产量突破 短期涨价与中长期竞争加剧并存

近年来牛磺酸下游消费市场保持稳健增长:中国功能饮料增速可观,零售额从2021 年1317 亿元增至2025 年1856 亿元,CAGR 约9.0%;宠物食品市场规模从2021 年1282 亿元增至2025 年1755 亿元,CAGR 约8.2%。考虑到夏季属于功能饮料领域备货旺季,叠加宠物经济消费高端化与个性化持续升温

2026年09月03日
万亿中医医疗服务市场拉开序幕 行业扩容潜力显著 民营机构多而不强局面亟待破解

万亿中医医疗服务市场拉开序幕 行业扩容潜力显著 民营机构多而不强局面亟待破解

近年来,我国中医医疗服务行业供给端持续扩容,机构数量稳步增长,市场规模持续扩张,2025年已成长为万亿级市场,未来仍具备可观成长空间。民营中医医疗机构扩张势头更为强劲,数量已实现对公立机构的反超,但整体收入规模仍存在显著差距,呈现“大而不强”的格局。

2026年09月03日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部



