
随着国家政策对药店特别是民营药店的放开,零售药店行业取得了长足的发展,药店药品销售规模整体增速大于医院,渠道重要性未来有望提升。
2016年,零售药店中中药饮片和药材的销售增速最快;感冒药、心脑血管药和胃肠道用药继续排名前三甲。预计未来,随着人们对具有养生和“治未病”功能需求的增加,中药饮片和药材在零售市场的销售增速有望保持高位,非药品在零售市场的市场份额有望进一步扩大;同时,随着慢性病的多发,心脑血管、抗肿瘤和免疫调节类药物的零售市场需求有望进一步增加,随着居民健康管理和自我保健意识的增强,补益养生类产品的零售市场份额有望提升。对于医药流通企业来说,积极调整产品结构,适应零售端的需求变化,有利于其获得更高的市场份额。
近年来,随着国家政策对药店特别是民营药店的放开,零售药店行业取得了长足的发展。
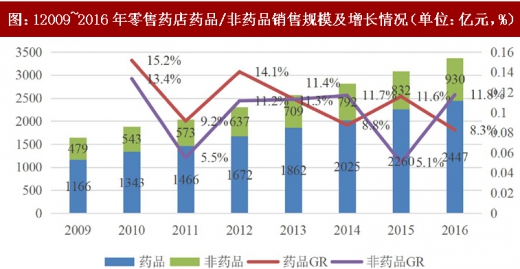
从销售规模来看,根据中康CMH监测数据显示,2016年,零售药店中药品(不含中药饮片和药材类)销售规模2,447亿元,同比增长8.3%,较2015年(11.6%)下降3.3个百分点。非药品销售规模930亿元,同比增长11.7%,较2015年增速(5.1%)扩大近1.3倍,再次反超药品增速。
参考观研天下发布《2018年中国医药行业分析报告-市场深度分析与投资前景研究》
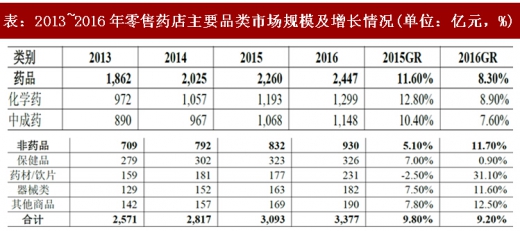
从品种来看,2016年,化学药和中成药在零售药店的市场规模增速较2015年均有所下降。受2015年新药典颁布后导致供给端大幅调整,抑制了部分市场需求,而在2016年调整完成后需求释放的影响,零售端药材和饮片的销售增速由2015年的-2.5%大幅升高至31.1%。预计未来,随着人们对具有养生和“治未病”功能的中药材和中药饮片的需求的进一步扩大,中药饮片和药材在零售市场的销售增速有望保持高位,非药品在零售市场的市场份额有望进一步扩大。
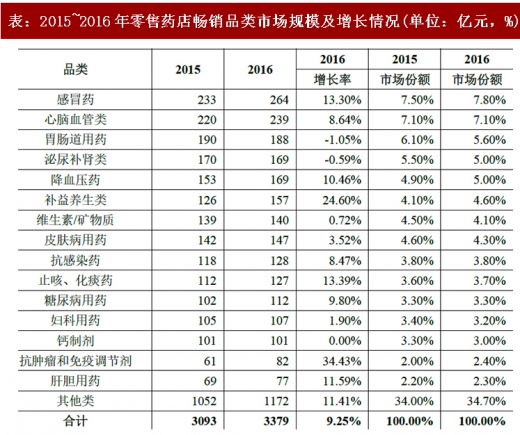
从不同药品品种在零售市场的销售表现来看,根据中康CMH监测数据显示,2016年,市场规模超过100亿元的细分品类共有13个,市场份额合计60.6%,与2015年(61.8%)基本持平。感冒药、心脑血管药和胃肠道用药继续排名前三甲。具体来看,受我国居民常见多发病病种发生变化,抗肿瘤和免疫调节剂增速最快,增长率高达34.2%,而排名第三的胃肠道用药的市场份额下降明显,从2015年的6.1%下降为2016年的5.6%。此外,受益于居民养生意识和收入水平的提升,补益养生类产品增速(24.1%)仅次于抗肿瘤和免疫调节剂排名第二。预计未来,随着以心脑血管疾病、肿瘤、慢性呼吸道疾病、糖尿病等为代表的慢性病的多发,心脑血管、抗肿瘤和免疫调节类药物的零售市场需求有望进一步增加,随着居民健康管理和自我保健意识的增强,补益养生类产品的零售市场份额有望提升。
2016年,零售药店中中药饮片和药材的销售增速最快;感冒药、心脑血管药和胃肠道用药继续排名前三甲。预计未来,随着人们对具有养生和“治未病”功能需求的增加,中药饮片和药材在零售市场的销售增速有望保持高位,非药品在零售市场的市场份额有望进一步扩大;同时,随着慢性病的多发,心脑血管、抗肿瘤和免疫调节类药物的零售市场需求有望进一步增加,随着居民健康管理和自我保健意识的增强,补益养生类产品的零售市场份额有望提升。对于医药流通企业来说,积极调整产品结构,适应零售端的需求变化,有利于其获得更高的市场份额。
近年来,随着国家政策对药店特别是民营药店的放开,零售药店行业取得了长足的发展。
从销售规模来看,根据中康CMH监测数据显示,2016年,零售药店中药品(不含中药饮片和药材类)销售规模2,447亿元,同比增长8.3%,较2015年(11.6%)下降3.3个百分点。非药品销售规模930亿元,同比增长11.7%,较2015年增速(5.1%)扩大近1.3倍,再次反超药品增速。
参考观研天下发布《2018年中国医药行业分析报告-市场深度分析与投资前景研究》
图:12009~2016年零售药店药品/非药品销售规模及增长情况(单位:亿元,%)
资料来源:观研天下整理
从品种来看,2016年,化学药和中成药在零售药店的市场规模增速较2015年均有所下降。受2015年新药典颁布后导致供给端大幅调整,抑制了部分市场需求,而在2016年调整完成后需求释放的影响,零售端药材和饮片的销售增速由2015年的-2.5%大幅升高至31.1%。预计未来,随着人们对具有养生和“治未病”功能的中药材和中药饮片的需求的进一步扩大,中药饮片和药材在零售市场的销售增速有望保持高位,非药品在零售市场的市场份额有望进一步扩大。
表:2013~2016年零售药店主要品类市场规模及增长情况(单位:亿元,%)
资料来源:观研天下整理
从不同药品品种在零售市场的销售表现来看,根据中康CMH监测数据显示,2016年,市场规模超过100亿元的细分品类共有13个,市场份额合计60.6%,与2015年(61.8%)基本持平。感冒药、心脑血管药和胃肠道用药继续排名前三甲。具体来看,受我国居民常见多发病病种发生变化,抗肿瘤和免疫调节剂增速最快,增长率高达34.2%,而排名第三的胃肠道用药的市场份额下降明显,从2015年的6.1%下降为2016年的5.6%。此外,受益于居民养生意识和收入水平的提升,补益养生类产品增速(24.1%)仅次于抗肿瘤和免疫调节剂排名第二。预计未来,随着以心脑血管疾病、肿瘤、慢性呼吸道疾病、糖尿病等为代表的慢性病的多发,心脑血管、抗肿瘤和免疫调节类药物的零售市场需求有望进一步增加,随着居民健康管理和自我保健意识的增强,补益养生类产品的零售市场份额有望提升。
表:2015~2016年零售药店畅销品类市场规模及增长情况(单位:亿元,%)
资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








