
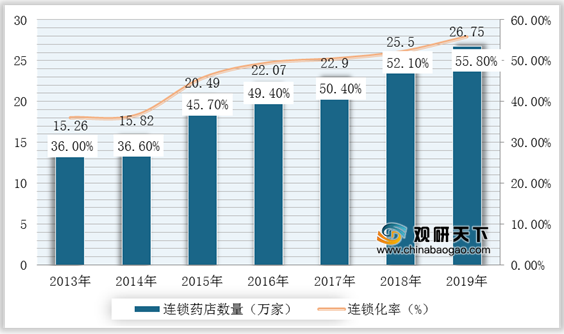
连锁药店是指在一个连锁总部统一管辖下,将有着共同的理念、经济利益、服务管理规范的众多药店,以统一进货或授权特许等方式连接起来,实现统一标准化经营,共享规模效益的一种组织形式。近年来,随着我国医药零售行业市场结构持续变化,连锁药店数量规模继续增长,2019年全国连锁药店数量达到26.75万家,占药店总量的比重进一步提升至55.8%。
一、供应商的议价能力
供方主要通过提高投入要素价格和降低产品质量的方式来影响行业中现有企业的盈利能力与产品竞争力,供方力量的强弱主要取决于他们所提供给买主投入要素的重要性。我国连锁药店行业的供应商主要是药品提供商,其中对于拥有知名产品的名牌药企凭借着强大的品牌实力和营销管理能力而具有较高议价话语权;但普通中小型OTC的药企则议价能力较弱。而从目前整体医药零售行业发展趋势来看,我国连锁药店整体实力的提升使得供应商议价能力较弱。
二、购买者的议价能力
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。药品作为特殊商品,没有打折促销的销售方式,也不允许临保期降价销售,消费者也不会因为价格因素增加其消费量,而且只能根据医生处方或者药店药师推荐进行品种选择,所以连锁药店所面对的终端顾客议价能力强。
三、新进入者的威胁
新进入者在给行业带来新活力的同时,可能会与现有企业存在原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低,行业竞争更加激烈。目前,我国连锁药店最大的新进入者威胁是外资连锁药店,尤其是是国家根据入关协议完全对外资企业放开医药流通市场。不过,近年来国内连锁药店行业发展迅速,一心堂、桐君阁和同济堂等加盟店、直营店数量每年增加在1000家以上,外资药店要想获取市场份额需要强大的品牌竞争力和绝对的药品优势。因此,我国连锁药店行业潜在进入者的威胁中等偏弱。
四、替代品的威胁
我国连锁药店的替代品主要包括医院药店和医药电商。在医院药店方面,由于我国医院长期实行“以药养医”机制致使大部分药品通过医院药店销售给消费者,老百姓也养成看病后到医院药店拿药的习惯,所以对连锁药店的威胁较大。
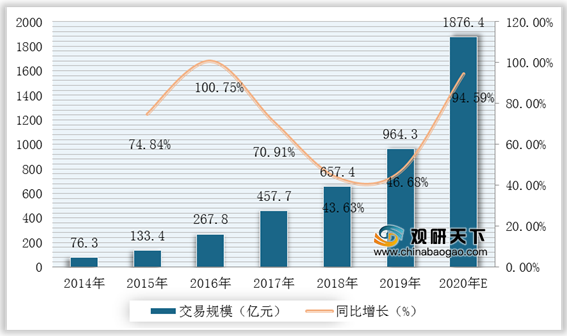
同时,随着我国电子商务产业迅速发展以及国家对互联网药店相关政策的支持,医药电商行业迎来市场契机,2019年医药电商交易规模达964.3亿元,同比增长46.68%。而且,家用医疗器械、保健品、营养品等被纳入网上药店的销售范围,助推国内医药电商蓬勃发展,这对连锁药店行业产生巨大的威胁。
五、同业竞争者的竞争程度
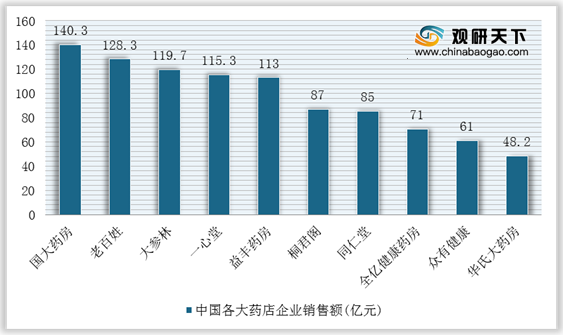
近年来,我国连锁药店行业市场竞争愈发激烈,形成以大药房为首,老百姓、大参林、一心堂以及益丰药房等四家民营药店企业紧随其后的发展格局。据相关资料显示,2019年,国大药房以140.3亿元的销售额排名全国第一,老百姓、大参林、一心堂及益丰药房销售额也均在100亿以上水平。
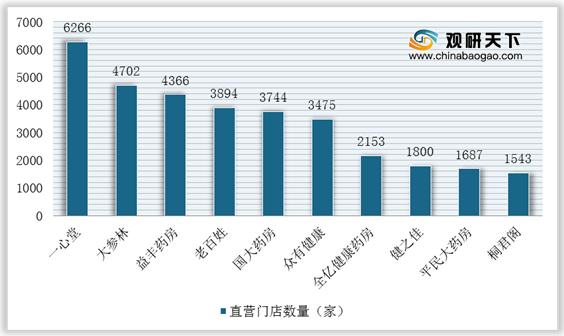
与此同时,我国连锁药店目前经营模式主要有两种:直营门店经营和加盟门店经营。根据中国药店及各大连锁企业年报数据发现,截至2019年,我国药店总量排名第一的企业为重庆桐君阁大药房,桐君阁旗下门店数量达到10605家,而一心堂直营门店数量超过6000家,为6266家。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国连锁药店市场调研报告-市场规模现状与发展趋势分析》
《2020年中国连锁药店行业前景分析报告-行业规模现状与发展潜力评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
2013-2019年中国连锁药店数量及连锁化率统计情况
数据来源:公开资料整理
一、供应商的议价能力
供方主要通过提高投入要素价格和降低产品质量的方式来影响行业中现有企业的盈利能力与产品竞争力,供方力量的强弱主要取决于他们所提供给买主投入要素的重要性。我国连锁药店行业的供应商主要是药品提供商,其中对于拥有知名产品的名牌药企凭借着强大的品牌实力和营销管理能力而具有较高议价话语权;但普通中小型OTC的药企则议价能力较弱。而从目前整体医药零售行业发展趋势来看,我国连锁药店整体实力的提升使得供应商议价能力较弱。
二、购买者的议价能力
购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。药品作为特殊商品,没有打折促销的销售方式,也不允许临保期降价销售,消费者也不会因为价格因素增加其消费量,而且只能根据医生处方或者药店药师推荐进行品种选择,所以连锁药店所面对的终端顾客议价能力强。
三、新进入者的威胁
新进入者在给行业带来新活力的同时,可能会与现有企业存在原材料与市场份额的竞争,最终导致行业中现有企业盈利水平降低,行业竞争更加激烈。目前,我国连锁药店最大的新进入者威胁是外资连锁药店,尤其是是国家根据入关协议完全对外资企业放开医药流通市场。不过,近年来国内连锁药店行业发展迅速,一心堂、桐君阁和同济堂等加盟店、直营店数量每年增加在1000家以上,外资药店要想获取市场份额需要强大的品牌竞争力和绝对的药品优势。因此,我国连锁药店行业潜在进入者的威胁中等偏弱。
四、替代品的威胁
我国连锁药店的替代品主要包括医院药店和医药电商。在医院药店方面,由于我国医院长期实行“以药养医”机制致使大部分药品通过医院药店销售给消费者,老百姓也养成看病后到医院药店拿药的习惯,所以对连锁药店的威胁较大。
同时,随着我国电子商务产业迅速发展以及国家对互联网药店相关政策的支持,医药电商行业迎来市场契机,2019年医药电商交易规模达964.3亿元,同比增长46.68%。而且,家用医疗器械、保健品、营养品等被纳入网上药店的销售范围,助推国内医药电商蓬勃发展,这对连锁药店行业产生巨大的威胁。
2014-2020年我国医药电商行业市场交易规模及增长情况
数据来源:网经社
五、同业竞争者的竞争程度
近年来,我国连锁药店行业市场竞争愈发激烈,形成以大药房为首,老百姓、大参林、一心堂以及益丰药房等四家民营药店企业紧随其后的发展格局。据相关资料显示,2019年,国大药房以140.3亿元的销售额排名全国第一,老百姓、大参林、一心堂及益丰药房销售额也均在100亿以上水平。
2019年中国各大药店企业销售额TOP10统计情况
数据来源:公开资料整理
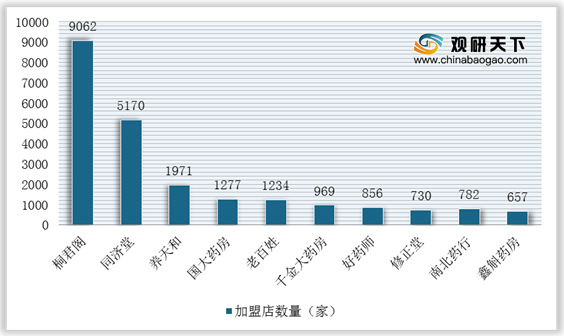
与此同时,我国连锁药店目前经营模式主要有两种:直营门店经营和加盟门店经营。根据中国药店及各大连锁企业年报数据发现,截至2019年,我国药店总量排名第一的企业为重庆桐君阁大药房,桐君阁旗下门店数量达到10605家,而一心堂直营门店数量超过6000家,为6266家。
2019年中国各大药店企业直营店数量TOP10统计情况
数据来源:公开资料整理
2019年中国各大药店企业加盟店数量TOP10统计情况
数据来源:公开资料整理(WYD)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国连锁药店市场调研报告-市场规模现状与发展趋势分析》
《2020年中国连锁药店行业前景分析报告-行业规模现状与发展潜力评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







