咨询热线

400-007-6266

010-86223221

2018年中国钴行业发展趋势:新能源汽车拉动钴消费 (图)


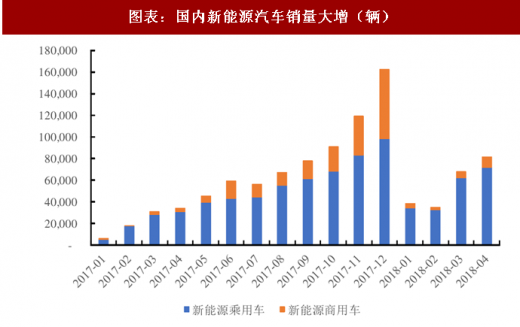
       新能源汽车销量大增,拉动钴消费。经历骗补处理、新能源车型目录不断出台后,新能源汽车产销数据强劲。2017年新能源汽车产销量分别达到79.4 万辆和77.2万辆,分别同比增长53.8%和53.3%;2018年1-4月新能源汽车产销量分别达到23.2万辆和22.5万辆,分别同比大增142.2%和149.2%。 
       
       参考观研天下发布《2018年中国钴行业分析报告-市场深度分析与投资前景预测》
       
图表:国内新能源汽车销量大增(辆)
 
       资料来源:观研天下整理

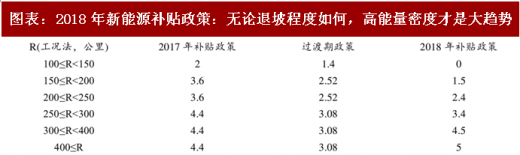
       2018年2月13日,发改委等四部委发布《关于调整完善新能源汽车推广应用财政补贴政策的通知》,过渡期期间上牌的新能源乘用车、新能源客车按照《财政部科技部工业和信息化部发展改革委关于调整新能源汽车推广应用财政补贴政策的通知》对应标准的0.7倍补贴,新能源货车和专用车按0.4倍补贴,燃料电池汽车补贴标准不变,新能源汽车补贴政策略超市场之前预期。更为重要的是,新补贴方案伴随往高能量密度的方向去推进,这也将更有利于三元电池的蓬勃发展。根据新补贴政策补贴分档从 3 档→5 档,根据产品的技术有升有降,对于续航里程较高的车企,补贴额度不降反升。 
       
图表:2018年新能源补贴政策:无论退坡程度如何,高能量密度才是大趋势
 
       资料来源:观研天下整理

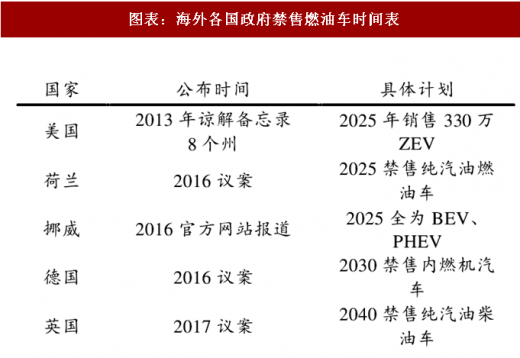
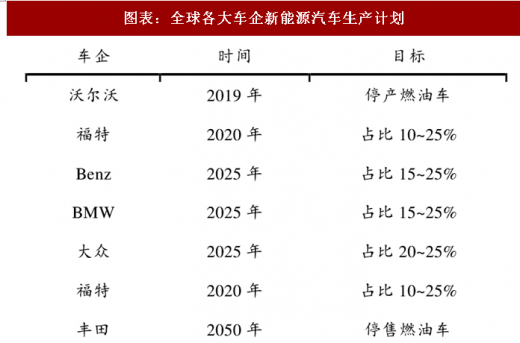
       除此之外,更要从全球角度来把握新能源汽车产业链的发展走向。目前,一方面,海外新能源车企正在快速推进新车型的开发与量产,如Tesla的Semi卡车已于去年11月16日发布,并和一些知名的物流、交通运输企业签订订单。另一方面,除传统特斯拉企业加大生产新能源汽车以外,全球各大传统车企也在加速布局新能源汽车生产计划,宝马、大众、奔驰、福特等都发布了新能源汽车的发展战略。更重要的是,从全球政府规划来看,挪威、荷兰、德国、印度、法国和英国等国都明确表示未来将禁售燃油车,并且做出了具体的时间安排。可以看出,除了中国以外,其他国家对于新能源汽车的支持力度也很大,因此新能源汽车在全球范围内逐渐普及未来或将成为大势所趋,而不必过于过于担心短期国内政策的正常变化。 
       
图表:海外各国政府禁售燃油车时间表
 
       资料来源:观研天下整理

图表:全球各大车企新能源汽车生产计划
 
       资料来源:观研天下整理

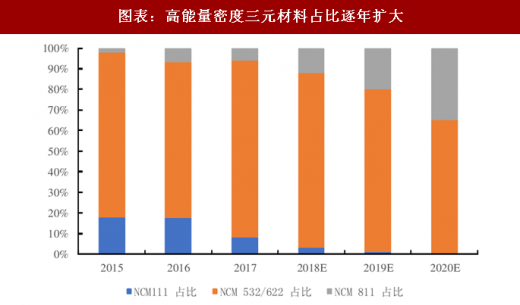
       三元材料能力密度高,补贴政策有利于三元材料推广,拉动钴消费。目前的补贴政策直接与电池的能量密度挂钩。三元材料单位工作电压较磷酸铁锂高15%,理论克容量较磷酸铁锂高64%。因此逐渐成为电动汽车正极材料的主流。
       
       2017 年大巴车使用三元材料的禁令也得以放开,其安全性得到认可。2017 年前三季度,三元材料在所有动力电池中的渗透率达到45%,2016年仅为27%。 
       
图表:高能量密度三元材料占比逐年扩大
 
       资料来源:观研天下整理

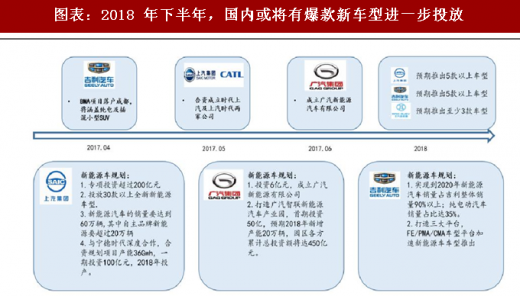
       更为直接的是,2018 年下半年国内或将有更多爆款新车型投放,单车带电量提升带动上游原材料需求上升。根据国内车企规划,2018年或将有更多爆款新车型投放到市场上,在上半年新投放规模较下的背景下,随着下半年爆款车型的推出,新能源汽车销量数据或将更加值得期待。并且,在最新的新能源汽车补贴政策背景下,车型或将往高能量密度的方向去推进,纯电动车车型单车带电量也或将进一步上升的,体现在上游原材料端的需求或将进一步得到提升。 
       
图表:2018 年下半年,国内或将有爆款新车型进一步投放
 
       资料来源:观研天下整理

       资料来源:观研天下整理,转载请注明出处(TC)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
全球锆矿行业:澳大利亚为最大储量及产量地区 陶瓷为主要需求领域

全球锆矿行业:澳大利亚为最大储量及产量地区 陶瓷为主要需求领域

从全球锆矿储量来看,2025年全球锆矿储量最高的为7750万吨,其中储量最高的为澳大利亚储量约5500万吨,占比71%;其次为南非,占比为7.6%;第三为印度尼西亚,储量为4.4%。

2026年09月23日
2026年我国铟行业资本市场动态:并购扩局频发 部分企业正增资加大技术研发

2026年我国铟行业资本市场动态:并购扩局频发 部分企业正增资加大技术研发

7月,兴业科技发布公告,公司及全资子公司江苏兴光半导体有限公司与青岛立昂晶电半导体科技有限公司签署《磷化铟业务及资产收购协议》,江苏兴光以现金5500万元收购青岛立昂磷化铟衬底制造与销售业务及相关资产。

2026年09月11日
我国取向硅钢行业市场规模、产需量均持续增长 HIB产能占比高达80%

我国取向硅钢行业市场规模、产需量均持续增长 HIB产能占比高达80%

国内市场来看,2021年到2025年我国取向硅钢行业市场规模持续增长,到2025年我国取向硅钢市场规模约为409.53亿元。

2026年09月08日
我国稀土回收行业:并购及产业合资成为主要资本化方式

我国稀土回收行业:并购及产业合资成为主要资本化方式

企业资本合作来看,2026年3月13日,北方稀土公告称,公司拟以自有资金出资1.16亿元与宁波铄腾新材料有限公司合资成立北方铄腾磁业(内蒙古)有限公司,并以新公司为主体建设年产10000吨含铈钕铁硼磁性材料项目。本项目一期建设工期计划20个月,二期建设工期计划20个月;本工程总投资5.95亿元,其中项目一期总投资4.4

2026年08月24日
工业金属行业:中国市场增速快于全球 铜铝产量双双增长

工业金属行业:中国市场增速快于全球 铜铝产量双双增长

产业链来看,工业金属行业产业链上游为矿产采选,包括铜矿、铝土矿、铅锌矿;中游为冶炼加工,其中金属冶炼包括铜冶炼、铝冶炼、铅锌冶炼,金属加工包括铜加工、铝加工;下游为终端应用,覆盖电力电网、新能源汽车、光伏、机器人、工程机械、消费电子等领域。

2026年08月07日
我国焊接材料行业:产需量持续五年稳增长 焊丝产量占比超60%

我国焊接材料行业:产需量持续五年稳增长 焊丝产量占比超60%

从需求量来看,2021年到2025年我国焊接材料需求量持续增长,到2025年我国焊接材料需求量为455万吨。

2026年07月16日
我国铜加工行业处转型升级阶段 综合产量稳步增长 铜线材为市场主流材料

我国铜加工行业处转型升级阶段 综合产量稳步增长 铜线材为市场主流材料

产量结构来看,2025年我国铜加工材中铜线材产量最高,占比49.1%,接近市场的一半;铜带材、铜管材产量占比超过10%,分别占比11.5%和10.8%;其次分别为铜棒材、铜箔材、铜排板、铸造铜合金,分别占比8.9%、6.6%、6.0%、3.7%。

2026年06月09日
我国铝加工行业:铝挤压材产量占比44.6%领跑 铝板带材产量连续三年增长

我国铝加工行业:铝挤压材产量占比44.6%领跑 铝板带材产量连续三年增长

铝加工材产量来看,2021-2024年,我国铝加工材产量逐年增长,到2025年起产量小幅度下滑。2025年我国铝加工材产量约4880万吨,同比下降0.4%。

2026年05月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部