
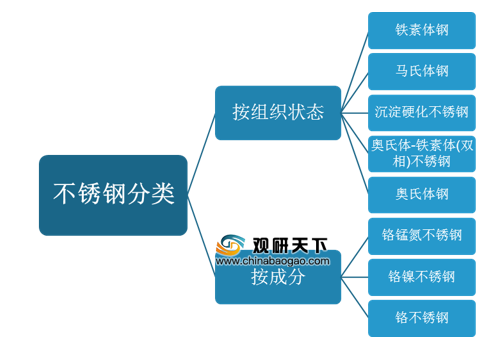
不锈钢(Stainless Steel)是不锈耐酸钢的简称,其中不锈钢是一种耐空气、蒸汽、水等弱腐蚀介质或具有不锈性的钢种;耐酸钢则是将耐化学腐蚀介质(酸、碱、盐等化学浸蚀)腐蚀的钢种。不锈钢按照组织状态可以分为五种,分别是马氏体钢、铁素体钢、奥氏体钢、奥氏体-铁素体(双相)不锈钢以及沉淀硬化不锈钢;按成分可分为铬不锈钢、铬镍不锈钢、铬锰氮不锈钢三种。
在不锈钢行业产业链中,上游主要为各种金属材料行业,包括铁矿石、废钢、铬镍铁合金等;行业下游主要应用于家用电器、建筑业、餐具及餐饮、五金制品等领域。
据统计,我国不锈钢产量在全球范围内排名第一,2019年占全球不锈钢总产量的56.3%;其次是不含中、韩、印尼的亚洲,产量占比为15.12%;然后是欧洲,产量占比为13.03%。
自2014年来,我国不锈钢粗钢产量整体呈增长趋势,到2019年达到2940万吨,同比增长10.08%;2020年中国不锈钢粗钢产量增长至3013.9万吨,同比增长2.51%。
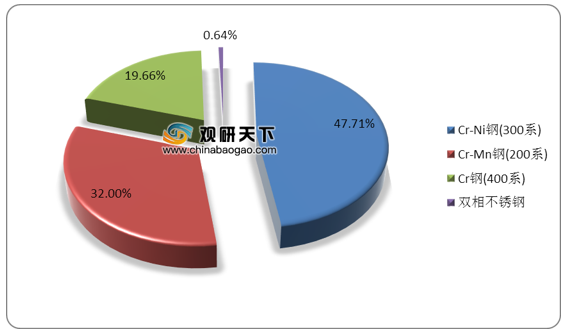
我国主要不锈钢产品为Cr-Ni钢(300系)、Cr-Mn钢(200系)、Cr钢(400系)以及双相不锈钢。在2020年以Cr-Ni钢为主,产量达到1437.96万吨,占整体不锈钢产量比重的47.71%;其次是Cr-Mn钢,产量占比为32%;然后是Cr钢,产量占比19.66%;双相不锈钢产量较少,仅占比0.64%。
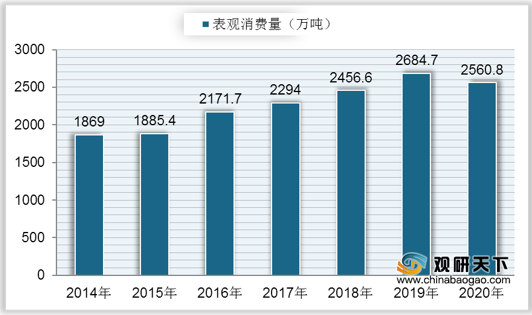
与产量相比,我国不锈钢消费量从2014年到2019年稳步增长,在2019年中国不锈钢粗钢表观消费量达到2684.7万吨,同比增长9.29%;到2020年出现下滑趋势,中国不锈钢粗钢表观消费量为2560.8万吨,同比下降4.6%。
在需求方面,金属制品是我国不锈钢主要下游领域之一,消费量最高,占比达到27.82%;其次是建筑领域,占比为23.14%;然后是工程机械、其他交通设备及电力机械占比分别为19.44%、11.42%、10.97%。

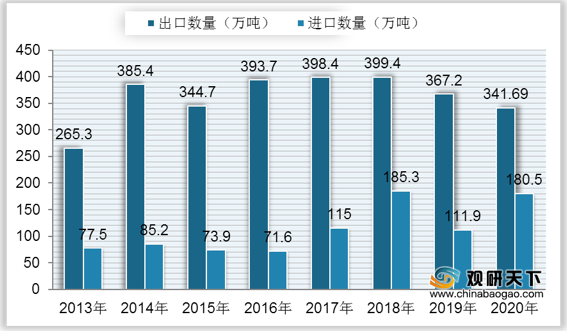
目前我国是全球不锈钢的重要出口国,出口数量远大于进口数量,从2014年来,中国不锈钢出口数量保持在340万吨以上,近两年有所下降,到2020年降至341.69万吨,同比下降6.95%;而在进口方面,我国不锈钢进口数量整体呈波动性增长,到2020年达到180.5万吨,同比增长61.3%。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国不锈钢市场分析报告-市场供需现状与发展动向研究》
《2020年中国不锈钢行业投资分析报告-行业调查与发展规划趋势》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com

不锈钢分类
数据来源:公开资料整理
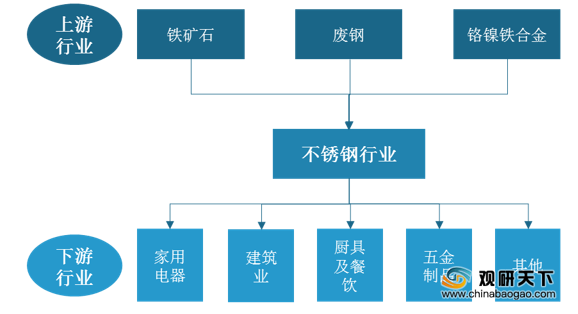
在不锈钢行业产业链中,上游主要为各种金属材料行业,包括铁矿石、废钢、铬镍铁合金等;行业下游主要应用于家用电器、建筑业、餐具及餐饮、五金制品等领域。
不锈钢行业产业链
数据来源:公开资料整理
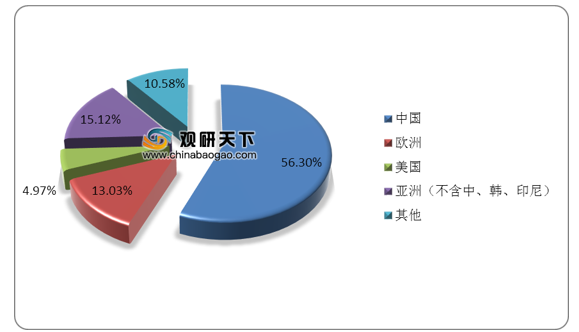
据统计,我国不锈钢产量在全球范围内排名第一,2019年占全球不锈钢总产量的56.3%;其次是不含中、韩、印尼的亚洲,产量占比为15.12%;然后是欧洲,产量占比为13.03%。
2019年全球各地区不锈钢产量占比
数据来源:公开资料整理
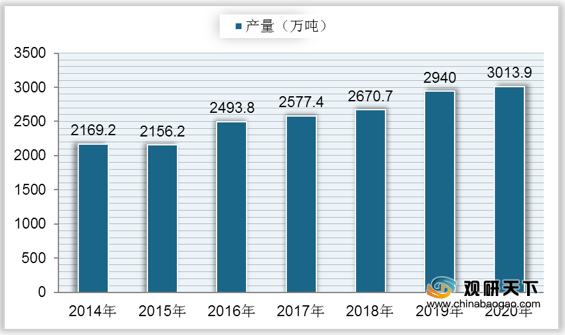
自2014年来,我国不锈钢粗钢产量整体呈增长趋势,到2019年达到2940万吨,同比增长10.08%;2020年中国不锈钢粗钢产量增长至3013.9万吨,同比增长2.51%。
2014-2020年中国不锈钢粗钢产量
数据来源:公开资料整理
我国主要不锈钢产品为Cr-Ni钢(300系)、Cr-Mn钢(200系)、Cr钢(400系)以及双相不锈钢。在2020年以Cr-Ni钢为主,产量达到1437.96万吨,占整体不锈钢产量比重的47.71%;其次是Cr-Mn钢,产量占比为32%;然后是Cr钢,产量占比19.66%;双相不锈钢产量较少,仅占比0.64%。
2020年中国不锈钢细分产品产量占比
数据来源:公开资料整理
与产量相比,我国不锈钢消费量从2014年到2019年稳步增长,在2019年中国不锈钢粗钢表观消费量达到2684.7万吨,同比增长9.29%;到2020年出现下滑趋势,中国不锈钢粗钢表观消费量为2560.8万吨,同比下降4.6%。
2014-2020年中国不锈钢粗钢表观消费量
数据来源:公开资料整理
在需求方面,金属制品是我国不锈钢主要下游领域之一,消费量最高,占比达到27.82%;其次是建筑领域,占比为23.14%;然后是工程机械、其他交通设备及电力机械占比分别为19.44%、11.42%、10.97%。
中国不锈钢各细分领域消费量
数据来源:公开资料整理
目前我国是全球不锈钢的重要出口国,出口数量远大于进口数量,从2014年来,中国不锈钢出口数量保持在340万吨以上,近两年有所下降,到2020年降至341.69万吨,同比下降6.95%;而在进口方面,我国不锈钢进口数量整体呈波动性增长,到2020年达到180.5万吨,同比增长61.3%。
2013-2020年中国不锈钢进出口数量
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国不锈钢市场分析报告-市场供需现状与发展动向研究》
《2020年中国不锈钢行业投资分析报告-行业调查与发展规划趋势》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






