
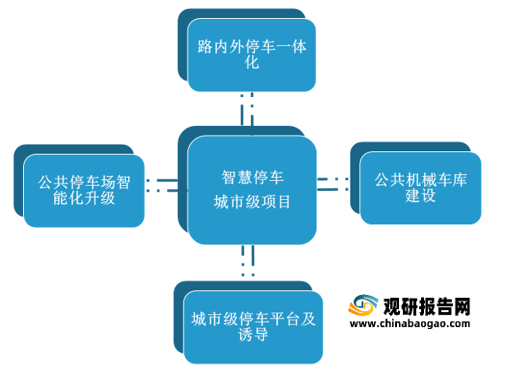
我国智慧停车城市级项目主要分为路内外停车一体化、公共停车场智能化升级、公共机械车库建设、城市级停车平台及诱导四大类。
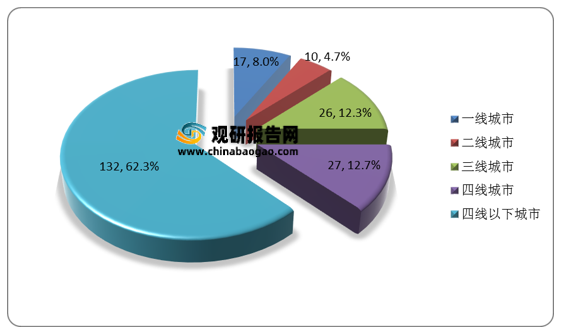
从路内外停车一体化项目来看,2020年,我国路内外停车一体化项目总数量为212个,其中一线城市、二线城市、三线城市、四线城市、四线以下城市数量分别为17个、10个、26个、27个、132个,占比分别为8%、4.7%、12.3%、12.7%、62.3%。
从公共停车场智能化升级项目来看,2020年,我国公共停车场智能化升级项目总数量为209个,其中一线城市、二线城市、三线城市、四线城市、四线以下城市数量分别为28个、35个、29个、15个、102个,占比分别为13.4%、16.7%、13.9%、7.2%、48.8%。

从公共机械车库建设项目来看,2020年,我国公共机械车库建设项目总数量为172个,其中一线城市、二线城市、三线城市、四线城市、四线以下城市数量分别为20个、19个、17个、16个、100个,占比分别为11.6%、11%、9.9%、9.3%、58.1%。

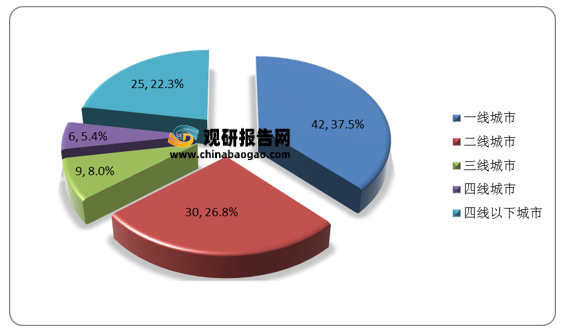
从城市级停车平台及诱导项目来看,2020年,我国城市级停车平台及诱导项目总数量为112个,其中一线城市、二线城市、三线城市、四线城市、四线以下城市数量分别为42个、30个、9个、6个、25个,占比分别为37.5%、26.8%、8%、5.4%、22.3%。
总体来看,我国智慧停车超过一半的城市级项目集中分布在四线以下城市,其他平均分布在一二三四线城市。一二三四线城市主要集中建设城市级停车平台及诱导,而路内路外停车一体化、公共停车场智能化升级、公共机械车库建设方面项目相对较少。
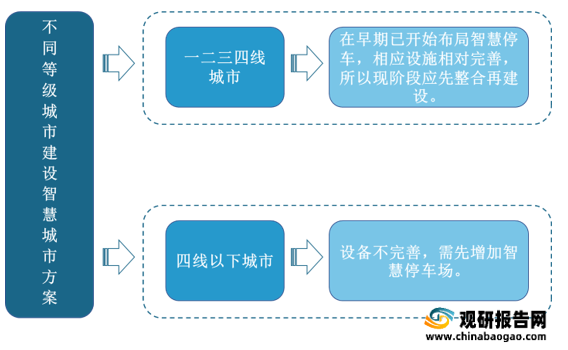
形成上述情况的主要原因在于:一方面,一二三四线城市在早期已开始布局智慧停车,相应设施相对完善,所以现阶段应先整合再建设,而四线以下城市设备不完善,需先增加智慧停车场。
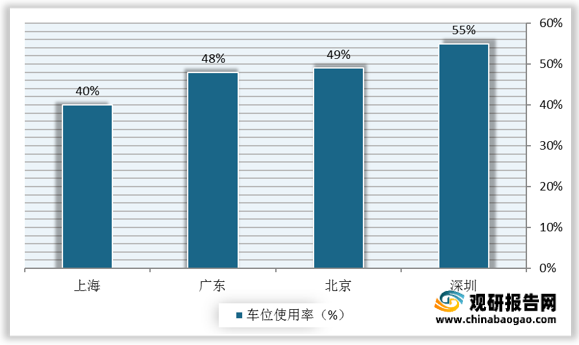
另一方面,一二三四线有大量车位闲置浪费的现象。北上广深的车位使用率分别为49%、40%、48%和55%,全国范围内仅9%的城市车位使用率在50%以上。因此,针对一二三四线城市应该先建设城市级停车平台及诱导,提高车位,再新增智慧停车坪。
现阶段,我国智慧停车供给端面临的主要问题在于,各智慧停车企业为保证自身资源优势,拒绝企业间的共享,形成人为的信息孤岛,导致整体城市信息交换和系统集成困难。系统的不统一使车主用户体验大幅下降,阻碍智慧停车行业的发展。此外,目前大多数智慧停车系统服务水平不高也不利于行业发展。
我国智慧停车出场多数采取出场前车主自助扫码缴费。部分车主因忘记扫二维码或未找到二维码缴费导致在出库闸停留,阻碍后续车辆出场,造成堵塞。短期来看,在3年内,智慧停车系统将进一步升级,免去自助缴费环节,实现无感支付。车主进入车场并泊车后,车牌将被识别并录入后台系统。车主通过APP开通自动支付功能,使智慧停车系统与个人钱包连接。当车主驾车离开停车场时,智慧停车系统将自动识别离开车辆车牌,实现自动收费,免去车主扫码的繁琐步骤,增加用户体验,从而加强客户端的粘性。

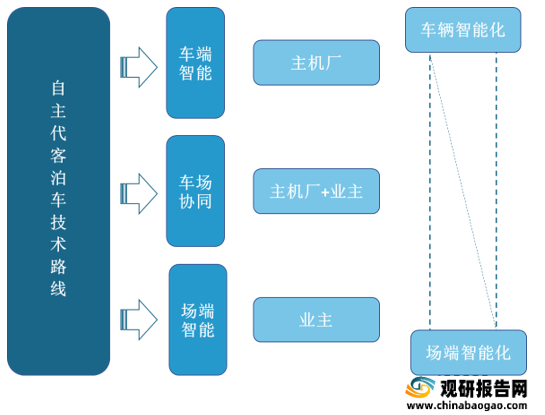
长期来看,未来5年内,随着自动驾驶技术的升级,智慧停车有望实现自主代客泊车,大幅减少车主停车及取车时间,改善交通运行模式,从而提高服务水平。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
我国智慧停车城市级项目分类
数据来源:公开资料整理
从路内外停车一体化项目来看,2020年,我国路内外停车一体化项目总数量为212个,其中一线城市、二线城市、三线城市、四线城市、四线以下城市数量分别为17个、10个、26个、27个、132个,占比分别为8%、4.7%、12.3%、12.7%、62.3%。
2020年我国路内外停车一体化项目数量占比情况
数据来源:公开资料整理
从公共停车场智能化升级项目来看,2020年,我国公共停车场智能化升级项目总数量为209个,其中一线城市、二线城市、三线城市、四线城市、四线以下城市数量分别为28个、35个、29个、15个、102个,占比分别为13.4%、16.7%、13.9%、7.2%、48.8%。
2020年我国公共停车场智能化升级项目数量占比情况

数据来源:公开资料整理
从公共机械车库建设项目来看,2020年,我国公共机械车库建设项目总数量为172个,其中一线城市、二线城市、三线城市、四线城市、四线以下城市数量分别为20个、19个、17个、16个、100个,占比分别为11.6%、11%、9.9%、9.3%、58.1%。
2020年我国公共机械车库建设项目数量占比情况

数据来源:公开资料整理
从城市级停车平台及诱导项目来看,2020年,我国城市级停车平台及诱导项目总数量为112个,其中一线城市、二线城市、三线城市、四线城市、四线以下城市数量分别为42个、30个、9个、6个、25个,占比分别为37.5%、26.8%、8%、5.4%、22.3%。
2020年我国城市级停车平台及诱导项目数量占比情况
数据来源:公开资料整理
总体来看,我国智慧停车超过一半的城市级项目集中分布在四线以下城市,其他平均分布在一二三四线城市。一二三四线城市主要集中建设城市级停车平台及诱导,而路内路外停车一体化、公共停车场智能化升级、公共机械车库建设方面项目相对较少。
形成上述情况的主要原因在于:一方面,一二三四线城市在早期已开始布局智慧停车,相应设施相对完善,所以现阶段应先整合再建设,而四线以下城市设备不完善,需先增加智慧停车场。
不同等级城市建设智慧城市的方案对比
数据开源:公开资料整理
另一方面,一二三四线有大量车位闲置浪费的现象。北上广深的车位使用率分别为49%、40%、48%和55%,全国范围内仅9%的城市车位使用率在50%以上。因此,针对一二三四线城市应该先建设城市级停车平台及诱导,提高车位,再新增智慧停车坪。
北上广深车位使用率
数据来源:公开资料整理
现阶段,我国智慧停车供给端面临的主要问题在于,各智慧停车企业为保证自身资源优势,拒绝企业间的共享,形成人为的信息孤岛,导致整体城市信息交换和系统集成困难。系统的不统一使车主用户体验大幅下降,阻碍智慧停车行业的发展。此外,目前大多数智慧停车系统服务水平不高也不利于行业发展。
我国智慧停车出场多数采取出场前车主自助扫码缴费。部分车主因忘记扫二维码或未找到二维码缴费导致在出库闸停留,阻碍后续车辆出场,造成堵塞。短期来看,在3年内,智慧停车系统将进一步升级,免去自助缴费环节,实现无感支付。车主进入车场并泊车后,车牌将被识别并录入后台系统。车主通过APP开通自动支付功能,使智慧停车系统与个人钱包连接。当车主驾车离开停车场时,智慧停车系统将自动识别离开车辆车牌,实现自动收费,免去车主扫码的繁琐步骤,增加用户体验,从而加强客户端的粘性。
智慧停车无感支付流程

数据来源:公开资料整理
长期来看,未来5年内,随着自动驾驶技术的升级,智慧停车有望实现自主代客泊车,大幅减少车主停车及取车时间,改善交通运行模式,从而提高服务水平。
自主代客泊车技术路线分类
数据来源:公开资料整理(zlj)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







