
美国建立了以国防部为主、其它有关政府部门为辅的武器装备采办管理体系。由国防部组织军兵种提出武器装备需求, 经国会批准和总统签署指令后, 由国防部组织军兵种实施武器装备科研生产计划。在国防部提供的采办经费支持下, 政府、军队、私营的科研院所和企业进行武器装备的采购、研制、生产与维修。对核武器、军用航天系统的研制生产, 国防部要和能源部、宇航局共同组织实施。
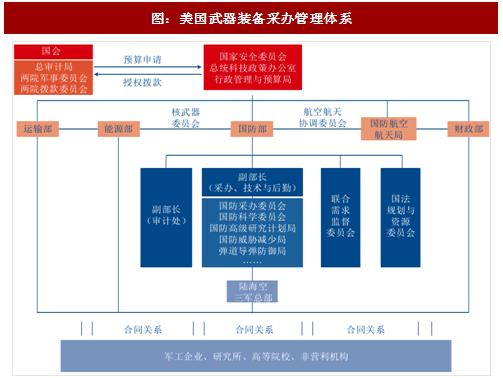
美国重大装备采办项目监督、管理和评价的职能方主要有三大部门。
美国国会:国会是最重要的装备采办监督者,它的监督措施和工作方法是高度系统化、制度化的,但也具备一定的灵活性。美国国会有专门针对政府采办的法律和准则,例如纳恩-迈科迪法案,还设置专门的政府工作监督机构。
美国国防部:国防部是武器装备采办的集中统一管理部门,主要负责国防科研和武器装备研制、生产、采购、试验、鉴定、维修、保障全过程的统一管理和协调。
美国的各军种及其下属机构:各大司令部,三军作为武器装备采办的执行部门,负责本军种装备的研制、生产、采购、维修的具体组织实施。各军种无权自行决定暂停或终止已经开始的重大装备采办项目,这类项目必须得到国防部的批准,接受国防部的审查和监督。
一、美军采办的决策机制
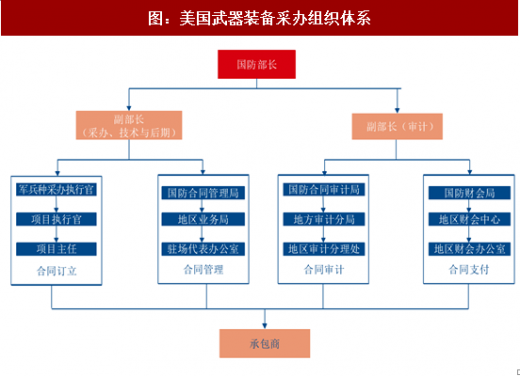
从美军武器装备采办管理体制自上而下分为三个层次:决策层、行政管理层和实际工作层。其中决策层的主要职能是进行宏观决策管理,决策机构分为国会、总统和国防部,核心人物为总统和国防部长及国防部常务副部长。
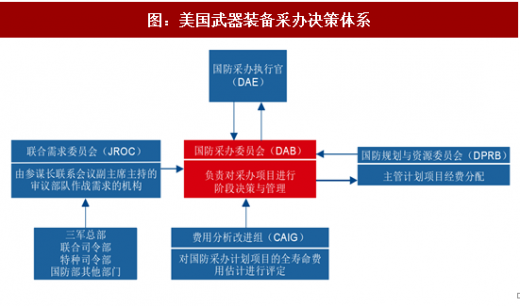
美国武器装备采办决策主要抓三个环节:军事需求审定、国防资源配置和武器装备发展。美军在国防部长办公厅设立三个专门的决策审议机构:联合需求监督委员会、国防规划与资源委员会、国防采办委员会。联合需求委员会由参谋长联席会议副主席领导,负责审议作战需求,为采办计划的立项或继续进行提供决策依据; 国防规划与资源委员会由国防部常务副部长任主席,负责就防务规划、计划和预算问题向国防部长提供决策建议;国防采办委员会由国防部负责采办与技术的副部长主持,主要负责审查重要采办计划进行情况,决定计划是否向前推进。
这三个委员会各自担负不同的职责,起着相互配合、协调和制约的作用,构成了美军武器装备采办决策体系。
二、美国装备采办经费管理体制
美国的经费管理体制,基本分为三个层次:
国会两院的军事委员会、预算委员会和拨款委员会是国防预算的最高审批机构,负责审批国防预算,国会总审计局协助专门委员会对国防预算在内的政府预算和实际开支进行审核。
参考观研天下发布《2017-2022年中国高端装备制造行业深度研究及发展态势预测报告》
政府的采购委员会负责研究包括武器装备在内的政府采购政策和程序,研究问题和提出建议,行政管理和预算局负责制定采购政策,协助总统审查和分配预算。
国防部机构、国防规划与资源委员会负责审定国防预算,并监督经费分配。
三、美军武器装备定价:激励性约束定价模式较为优越
美军在长期的武器装备采购实践过程中,借助多种现代经济学分析工具,形成了一套较为完善的装备合同定价机制,其定价合同大体分为三种模式:
成本导向的定价模式。该模式通常确保装备供应商在研发和生产过程中的各项投入成本得到合理补偿。因此,成本导向的定价模式符合供应商的期望,同时有利于供应商克服装备研制生产过程中的不确定性和风险性。
限定价格的定价模式。该模式直接以价格为导向,即通过合同对装备制定一个相对稳定的价格,除特殊情况外该价格一般不进行调整,具有较强的法律执行效力。这种定价模式在一定程度上实现了成本与价格的分离,当供应商的研制生产效率有所提高时,往往能够有效降低装备成本,由于其利润大体上等于价格与成本之差,供应商能够获得的利润也会相应增大,因此,该模式对供应商的激励效果较大。
激励性约束定价模式。该定价模式强调了与供应商共担成本、共享利益的思想,军方通常需要根据实际的装备项目属性情况,事先与供应商确定一定的利润分配比例或酬金额度,然后在装备研制生产完成后根据供应商实际消耗成本及相关资料,形成有利于供需双方的装备价格。激励性定价模式的实质是根据供应商研制生产的实际情况调整装备价格的结构和水平,以激励其提高研制生产效率,同时给予供应商一定的风险保障,因此,激励性定价模式在一定程度上结合了成本导向和限定价格两类定价模式的优点。
四、美军激励性约束定价的主要方法
美军激励性约束定价主要包括不变固定价格协议(FFP)、固定价格+鼓励金协议(FPIF)、成本+鼓励金协议三种方法。
不变固定价格协议:双方当事人在合同签订之前就确定装备价格,除非合同中有明确规定的修改条款,价格在合同履行的整个过程中保持不变。此种定价方法完全将风险转让给了承制单位,军方与承包商的成本差异分摊比例为 0:100%。
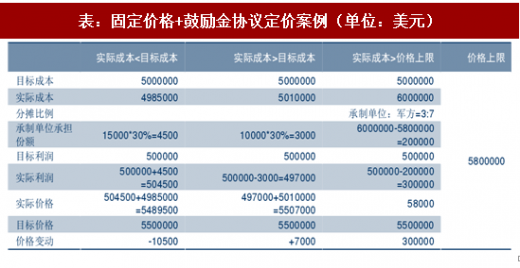
固定价格+鼓励金协议:在合同签订之前,采购双方进行协商谈判,确定目标成本、目标利润、目标价格、分摊比例以及价格上限,最终根据实际成本与目标成本的差额以及分摊比例,计算合同双方承担的鼓励金数额,若实际成本超过之前确定的价格上限,则价格上限为最终成本,超出部分全由承制单位承担。
成本+鼓励金协议:双方在合同签订前确定最高鼓励金与最低鼓励金,鼓励金的范围一般在目标成本的基础上浮动,而且范围较大,不设最高限价与最低限价,分摊比例也可视现实情况而定。各类补偿成本之和构成了合同的最终成本。此种方式较为灵活,试用范围也更广。
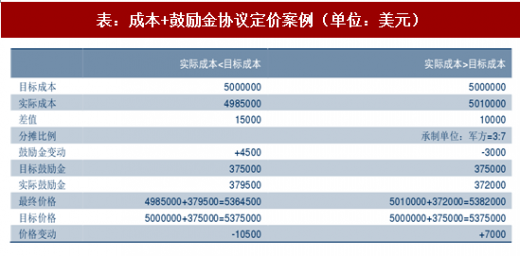
图:美国武器装备采办管理体系
美国重大装备采办项目监督、管理和评价的职能方主要有三大部门。
美国国会:国会是最重要的装备采办监督者,它的监督措施和工作方法是高度系统化、制度化的,但也具备一定的灵活性。美国国会有专门针对政府采办的法律和准则,例如纳恩-迈科迪法案,还设置专门的政府工作监督机构。
美国国防部:国防部是武器装备采办的集中统一管理部门,主要负责国防科研和武器装备研制、生产、采购、试验、鉴定、维修、保障全过程的统一管理和协调。
美国的各军种及其下属机构:各大司令部,三军作为武器装备采办的执行部门,负责本军种装备的研制、生产、采购、维修的具体组织实施。各军种无权自行决定暂停或终止已经开始的重大装备采办项目,这类项目必须得到国防部的批准,接受国防部的审查和监督。
一、美军采办的决策机制
从美军武器装备采办管理体制自上而下分为三个层次:决策层、行政管理层和实际工作层。其中决策层的主要职能是进行宏观决策管理,决策机构分为国会、总统和国防部,核心人物为总统和国防部长及国防部常务副部长。
图:美国武器装备采办组织体系
美国武器装备采办决策主要抓三个环节:军事需求审定、国防资源配置和武器装备发展。美军在国防部长办公厅设立三个专门的决策审议机构:联合需求监督委员会、国防规划与资源委员会、国防采办委员会。联合需求委员会由参谋长联席会议副主席领导,负责审议作战需求,为采办计划的立项或继续进行提供决策依据; 国防规划与资源委员会由国防部常务副部长任主席,负责就防务规划、计划和预算问题向国防部长提供决策建议;国防采办委员会由国防部负责采办与技术的副部长主持,主要负责审查重要采办计划进行情况,决定计划是否向前推进。
这三个委员会各自担负不同的职责,起着相互配合、协调和制约的作用,构成了美军武器装备采办决策体系。
图:美国武器装备采办决策体系
二、美国装备采办经费管理体制
美国的经费管理体制,基本分为三个层次:
国会两院的军事委员会、预算委员会和拨款委员会是国防预算的最高审批机构,负责审批国防预算,国会总审计局协助专门委员会对国防预算在内的政府预算和实际开支进行审核。
参考观研天下发布《2017-2022年中国高端装备制造行业深度研究及发展态势预测报告》
政府的采购委员会负责研究包括武器装备在内的政府采购政策和程序,研究问题和提出建议,行政管理和预算局负责制定采购政策,协助总统审查和分配预算。
国防部机构、国防规划与资源委员会负责审定国防预算,并监督经费分配。
三、美军武器装备定价:激励性约束定价模式较为优越
美军在长期的武器装备采购实践过程中,借助多种现代经济学分析工具,形成了一套较为完善的装备合同定价机制,其定价合同大体分为三种模式:
成本导向的定价模式。该模式通常确保装备供应商在研发和生产过程中的各项投入成本得到合理补偿。因此,成本导向的定价模式符合供应商的期望,同时有利于供应商克服装备研制生产过程中的不确定性和风险性。
限定价格的定价模式。该模式直接以价格为导向,即通过合同对装备制定一个相对稳定的价格,除特殊情况外该价格一般不进行调整,具有较强的法律执行效力。这种定价模式在一定程度上实现了成本与价格的分离,当供应商的研制生产效率有所提高时,往往能够有效降低装备成本,由于其利润大体上等于价格与成本之差,供应商能够获得的利润也会相应增大,因此,该模式对供应商的激励效果较大。
激励性约束定价模式。该定价模式强调了与供应商共担成本、共享利益的思想,军方通常需要根据实际的装备项目属性情况,事先与供应商确定一定的利润分配比例或酬金额度,然后在装备研制生产完成后根据供应商实际消耗成本及相关资料,形成有利于供需双方的装备价格。激励性定价模式的实质是根据供应商研制生产的实际情况调整装备价格的结构和水平,以激励其提高研制生产效率,同时给予供应商一定的风险保障,因此,激励性定价模式在一定程度上结合了成本导向和限定价格两类定价模式的优点。
四、美军激励性约束定价的主要方法
美军激励性约束定价主要包括不变固定价格协议(FFP)、固定价格+鼓励金协议(FPIF)、成本+鼓励金协议三种方法。
不变固定价格协议:双方当事人在合同签订之前就确定装备价格,除非合同中有明确规定的修改条款,价格在合同履行的整个过程中保持不变。此种定价方法完全将风险转让给了承制单位,军方与承包商的成本差异分摊比例为 0:100%。
固定价格+鼓励金协议:在合同签订之前,采购双方进行协商谈判,确定目标成本、目标利润、目标价格、分摊比例以及价格上限,最终根据实际成本与目标成本的差额以及分摊比例,计算合同双方承担的鼓励金数额,若实际成本超过之前确定的价格上限,则价格上限为最终成本,超出部分全由承制单位承担。
表:固定价格+鼓励金协议定价案例(单位:美元)
成本+鼓励金协议:双方在合同签订前确定最高鼓励金与最低鼓励金,鼓励金的范围一般在目标成本的基础上浮动,而且范围较大,不设最高限价与最低限价,分摊比例也可视现实情况而定。各类补偿成本之和构成了合同的最终成本。此种方式较为灵活,试用范围也更广。
表:成本+鼓励金协议定价案例(单位:美元)
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


