
咨询热线

400-007-6266

010-86223221

2016年上半年中国发电装机市场容量快速增长


         2016 年 2 季度,虽然电源投资整体欠佳,但全国基建新增装机规模仍明显增加,这一方面得益于前两年火电投资快速增长,一批在建项目陆续投产;另一方面则是因为受光伏发电上网电价调整政策影响,光伏抢装并网现象比较突出。中国电力企业联合会发布的数据显示,2016 年上半年,全国电源新增发电装机容量 5,699 万千瓦,较上年同期多投产 1,360万千瓦,同比增长 31.4%。其中,水电新增装机 437 万千瓦,较上年同期少投产 68 万千瓦;火电新增装机 2,711 万千瓦,为“十二五”以来同期最多,较上年同期多投产 367 万千瓦,同比增长 15.7%;风电新增生产能力 574 万千瓦,较上年同期少投产 77 万千瓦,同比下降11.8%。另外,新增核电装机 217 万千瓦,较上年年同期少投产 109 万千瓦;新增太阳能发电装机容量 1,760 万千瓦,较上年同期多投产 1247 万千瓦。 分省来看,2016 年上半年,新投产电源装机规模居前 5 位的地区分别为新疆维吾尔自治区(1,306 万千瓦)、江苏省(352 万千瓦)、陕西省(327 万千瓦)、山东省(323 万千瓦)和山西省(282 万千瓦),五地区合计新增容量占全国新增容量的比重为 45.5%。另外,从五地区新投产电源装机结构来看,陕西省和山西省新增装机以太阳能发电机组为主,其他地区主要以火电机组为主,但新疆风电和太阳能发电装机仍保持较大规模。 2016 年 2 季度,随着新的发电机组相继投产,全国发电设备容量继续较快增长。其中,火电装机容量平稳增长,风电、核电装机容量仍保持 30%以上的较快增长速度。截至 2016年 6 月末,全国 6,000 千瓦及以上电厂发电装机容量达到 152,482 万千瓦,同比增长 11.3%,保持平稳增长。其中,水电 28,077 万千瓦,同比增长 4.7%;占总装机容量的比重为 18.4%,与上年同期相比下降1.3个百分点。火电101,935万千瓦,同比增长7.9%;所占比重为66.9%,与上年同期相比下降1.9个百分点。核电为2,961万千瓦,同比增长33.8%;所占比重为1.9%,与上年同期相比提高 0.3 个百分点。并网风电 13,708 万千瓦,同比增长 30.7%;所占比重为 9.0%,与上年同期相比提高 1.3 个百分点。

         参考观研天下发布《2017-2022年中国发电机产业现状调查及发展定位分析报告》
 2016 年 6 月末全国发电设备容量结构
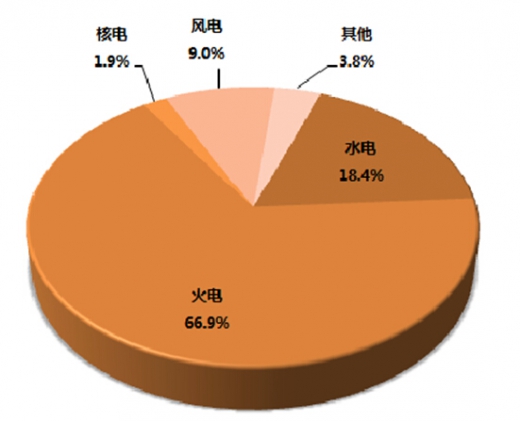
 

数据来源:中国电力企业联合会

资料来源:中国电力企业联合会,观研天下整理,转载请注明出处。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

我国半导体湿法清洗管路行业需求释放 国产湿法清洗管路验证与放量正当时

我国半导体湿法清洗管路行业需求释放 国产湿法清洗管路验证与放量正当时

半导体湿法清洗管路行业需求由四重力量共同驱动:国内12英寸晶圆厂持续扩产构成最强引擎,清洗设备需求快速增长,管路作为核心部件同步受益;先进制程与3D NAND清洗步骤增加推动价值提升,5nm以下逻辑芯片和300层以上3D NAND对管路耐腐蚀性、洁净度和温度均匀性要求持续提升;半导体设备国产化加速形成政策与供应链驱动

2026年09月25日
政策、技术与市场需求共筑自主水下机器人发展动能 行业向长续航、智能化方向迈进

政策、技术与市场需求共筑自主水下机器人发展动能 行业向长续航、智能化方向迈进

在政策、技术与市场需求三重驱动下,自主水下机器人行业发展势能持续积蓄,市场规模具备长期扩容潜力。与此同时,下游多元场景的需求牵引产品迭代,推动自主水下机器人朝着长续航、智能化方向持续升级。

2026年09月22日
我国机器人动力模组行业:人形机器人打开新增长空间 直驱产品领跑增长

我国机器人动力模组行业:人形机器人打开新增长空间 直驱产品领跑增长

机器人动力模组是决定机器人运动性能与精度的重要部件,已在工业机器人、移动机器人等领域实现规模化应用,各赛道需求持续释放。人形机器人作为前沿赛道,有望打开行业新增长曲线。在下游需求支撑下,机器人动力模组市场规模不断扩容,预计2030年将增至729亿元。

2026年09月20日
微型马达行业高景气延续:中国话语权持续提升 双赛道驱动增量扩容

微型马达行业高景气延续:中国话语权持续提升 双赛道驱动增量扩容

微型马达作为精密执行核心部件,广泛应用于消费电子、汽车、医疗及自动化装备领域。全球市场保持稳健扩容,2020至2025年规模持续增长,预计2030年突破536亿美元。中国市场增速领跑全球,市场份额稳步抬升,成为行业增长核心引擎。

2026年09月18日
双向突破、同步布局 国内核泵产业迈入自主发展新阶段

双向突破、同步布局 国内核泵产业迈入自主发展新阶段

从装机规模变化来看,国内核能发电在运装机容量自 2019 年的 48.7GW 提升至 2023 年的 56.9GW,期间年复合增长率为 4.0%;后续随着大批在建核电站陆续建成投入商运,预计国内核电在运装机容量将由 2024 年的 63.1GW 增长至 2029 年的 102.8GW,对应年复合增长率达到 10.3%。

2026年09月17日
火箭发动机行业前景:多型号集中进入工程化交付期 3D打印转向批产

火箭发动机行业前景:多型号集中进入工程化交付期 3D打印转向批产

2020年—2025年,全球火箭发动机市场规模由10.56亿美元增长至24.8亿美元,期间年复合增长率18.62%。预计2026年—2030年,全球火箭发动机市场规模由28.52亿美元增长至49.88亿美元,期间年复合增长率15.00%。

2026年09月15日
我国注胶机市场分析:增量市场爆发、存量市场升级、高端赛道突破

我国注胶机市场分析:增量市场爆发、存量市场升级、高端赛道突破

竞争格局上,全球70%以上市场份额由Nordson、Musashi等国际巨头占据,但中国本土厂商已从五年前的不足15%提升至约35%,在标准型和中端市场取得显著突破,竞争焦点正从单一设备价格延伸至整体解决方案能力、工艺数据库积累和远程运维服务响应速度。

2026年09月14日
藏在晶圆厂背后的安全屏障:工艺排气配套迎来结构性增长窗口 国产替代正当时

藏在晶圆厂背后的安全屏障:工艺排气配套迎来结构性增长窗口 国产替代正当时

不同于普通化工废气系统,该体系需维持机台后端压力稳定,按废气类型分网管控,当前主流采用不锈钢基材搭配内壁氟聚合物涂层。全球与国内晶圆厂持续扩产,带动配套市场扩容。赛道兼具交付、认证、人才多重壁垒,过去长期由海外厂商主导,随着本土企业技术与项目经验积累,国产替代进入加速阶段。

2026年09月14日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部