
近年来,世界范围内恐怖主义活动大肆蔓延,加之局部区域争端频繁,相关各国在军事装备建设方面投入连年增长,武器装备出口贸易也成为军工企业收入的重要组成部分。
虽然与二战后特别是上世纪 80 年代全球武器交易状态峰值相比尚有差距,但近十年来全球武器交易仍呈现出稳步增长态势,2016 年交易规模约为 2225 亿美元。现阶段国际安全形势趋紧,部分地区不稳定因素可能加剧,预计今后相当长的一段时间内全球武器贸易仍将保持快速增长。
我国出口贸易始于上世纪 80 年代,经过 30 多年的艰难开拓,已逐步成为世界武器出口贸易大国。据 SIPRI 统计,相比于 2006-2010 年间,2011-2015 年间世界武器贸易总成交额同比增长 14%;世界五大武器出口国(美、俄、中、法、德)占世界武器贸易总额的 74%,其中美国与俄罗斯共占 58%;中国在 2011-2015 年出口贸易额较上一个五年增长了 88%,约占世界武器贸易总额的 5.9%,成为世界第三大武器出口国。

由于技术不断提升、产品性价比较高及附加条件少等方面的原因,中国近年来在武器出口贸易方面成绩斐然。据从 2000 年到 2015 年,中国武器出口规模扩大了 6.5 倍。2016 年,中国的武器出口额达 21 亿美元。
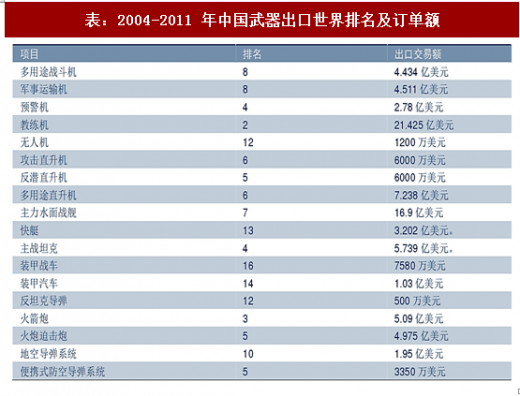
而该中心根据联合国常规武器出口登记册划定的 25 类武器进行分类统计,中国在 2004-2011 年这 8 年时间得到了 18 类武器的出口订单,其中 2 类跻身世界前三,在教练机方面排名第二,在火箭炮方面排名第三。此外,据该中心统计,2008-2015 年中国武器出口贸易规模在亚太、拉美、中东与北非地区不断扩大,并逐渐打开前苏联成员国与西欧地区市场。
参考观研天下发布《2017-2022年中国高端装备制造行业深度研究及发展态势预测报告》

据 SIPRI2016 年报告统计,中国三分之二的武器出口贸易额来自巴基斯坦、缅甸和孟加拉国三国,其中巴基斯坦占 35%,是中国最大的客户。此外,在稳固周边国家武器装备市场的同时,中国在过去 5 年时间与非洲 18 个国家达成了武器出口贸易合约。

随着我国武器装备竞争力的提高,我国的武器装备在国际上市场份额有望进一步提升。这也给有关企业带来了新的发展空间。
虽然与二战后特别是上世纪 80 年代全球武器交易状态峰值相比尚有差距,但近十年来全球武器交易仍呈现出稳步增长态势,2016 年交易规模约为 2225 亿美元。现阶段国际安全形势趋紧,部分地区不稳定因素可能加剧,预计今后相当长的一段时间内全球武器贸易仍将保持快速增长。
我国出口贸易始于上世纪 80 年代,经过 30 多年的艰难开拓,已逐步成为世界武器出口贸易大国。据 SIPRI 统计,相比于 2006-2010 年间,2011-2015 年间世界武器贸易总成交额同比增长 14%;世界五大武器出口国(美、俄、中、法、德)占世界武器贸易总额的 74%,其中美国与俄罗斯共占 58%;中国在 2011-2015 年出口贸易额较上一个五年增长了 88%,约占世界武器贸易总额的 5.9%,成为世界第三大武器出口国。

表:2016 年全球主要武器出口国排名及主要产品
由于技术不断提升、产品性价比较高及附加条件少等方面的原因,中国近年来在武器出口贸易方面成绩斐然。据从 2000 年到 2015 年,中国武器出口规模扩大了 6.5 倍。2016 年,中国的武器出口额达 21 亿美元。
而该中心根据联合国常规武器出口登记册划定的 25 类武器进行分类统计,中国在 2004-2011 年这 8 年时间得到了 18 类武器的出口订单,其中 2 类跻身世界前三,在教练机方面排名第二,在火箭炮方面排名第三。此外,据该中心统计,2008-2015 年中国武器出口贸易规模在亚太、拉美、中东与北非地区不断扩大,并逐渐打开前苏联成员国与西欧地区市场。
表:2004-2011 年中国武器出口世界排名及订单额
参考观研天下发布《2017-2022年中国高端装备制造行业深度研究及发展态势预测报告》
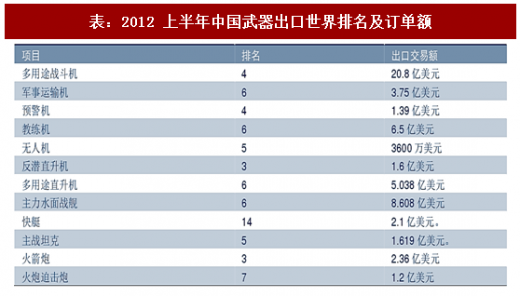
表:2012 上半年中国武器出口世界排名及订单额

表:2008 - 2015 年中国武器出口分区域订单额(单位:百万美元)
据 SIPRI2016 年报告统计,中国三分之二的武器出口贸易额来自巴基斯坦、缅甸和孟加拉国三国,其中巴基斯坦占 35%,是中国最大的客户。此外,在稳固周边国家武器装备市场的同时,中国在过去 5 年时间与非洲 18 个国家达成了武器出口贸易合约。

表:中国近年来武器出口贸易实例
随着我国武器装备竞争力的提高,我国的武器装备在国际上市场份额有望进一步提升。这也给有关企业带来了新的发展空间。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






