
锅炉,是指利用燃料燃烧释放的热能或其他热能加热热水或其他工质,以生产规定参数(温度、压力)和品质的蒸汽、热水或其他工质的设备。其种类多样,可根据用途与压力分类为各不同产品。
其产业链上游主要为锅炉设备制造相关原材料,下游主要应用于国民经济发展相关的各个行业。

近年来,受益下游应用领域需求不断增长,我国锅炉细分产品产量呈明显差异变化。数据显示,我国工业锅炉产量整体有所回暖,而电站锅炉产量却持续下滑。
在工业锅炉产量方面,数据显示,2019年我国工业锅炉产量为393853.4蒸发量吨,同比增长22.2%。受疫情影响,2020年我国工业经济发展速度放缓,工业锅炉产量有所下降。截至到2020年1-10月我国工业锅炉产量为291120.6蒸发量吨,同比下降18.1%。

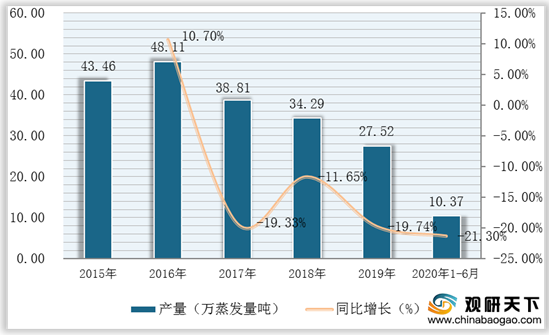
在电站锅炉产量方面,自2016年后我国电站锅炉产量大致呈现下滑态势,整体发展较为低迷。数据显示,2019年我国电站锅炉产量为27.52万蒸发量吨,同比下降19.74%。截至到2020年1-6月我国电站锅炉产量为10.37万蒸发量吨,同比下降21.3%。
相关行业分析报告参考《2020年中国锅炉市场分析报告-行业运营态势与前景评估预测》。
锅炉分类
| 分类方式 |
种类 |
简介 |
| 按用途 |
电站锅炉 |
用于火力发电厂的锅炉,容量大、参数高、技术新、要求严。 |
| 工业锅炉 |
在各工业生产纺织、印染、制药、化工、炼油、造纸等的流程、采暖、制冷中提供蒸汽或热水的锅炉。 |
|
| 生活锅炉 |
为各工矿、企事业单位等提供低参数蒸汽或热水的锅炉。 |
|
| 特种锅炉 |
如双工质两汽循环锅炉、核燃料、船舶、机车、废液、余热、直流锅炉等等。 |
|
| 按压力 |
常压锅炉 |
无压锅炉,就是在一个正常大气压下工作的锅炉 |
| 低压锅炉 |
压力小于等于2.5MPa |
|
| 中压锅炉 |
压力小于等于3.9MPa |
|
| 高压锅炉 |
压力小于等于10.0MPa |
|
| 超高压锅炉 |
压力小于等于14.0MPa |
|
| 亚临界锅炉 |
压力介于17—18MPa |
|
| 超临界锅炉 |
压力介于22--25MPa |
资料来源:公开资料整理
其产业链上游主要为锅炉设备制造相关原材料,下游主要应用于国民经济发展相关的各个行业。
锅炉产业链
资料来源:公开资料整理
近年来,受益下游应用领域需求不断增长,我国锅炉细分产品产量呈明显差异变化。数据显示,我国工业锅炉产量整体有所回暖,而电站锅炉产量却持续下滑。
在工业锅炉产量方面,数据显示,2019年我国工业锅炉产量为393853.4蒸发量吨,同比增长22.2%。受疫情影响,2020年我国工业经济发展速度放缓,工业锅炉产量有所下降。截至到2020年1-10月我国工业锅炉产量为291120.6蒸发量吨,同比下降18.1%。
2017-2020年1-10月我国工业锅炉产量与同比增长
数据来源:国家统计局
在电站锅炉产量方面,自2016年后我国电站锅炉产量大致呈现下滑态势,整体发展较为低迷。数据显示,2019年我国电站锅炉产量为27.52万蒸发量吨,同比下降19.74%。截至到2020年1-6月我国电站锅炉产量为10.37万蒸发量吨,同比下降21.3%。
2015-2020年1-6月我国电站锅炉产量与同比增长
数据来源:国家统计局(shz)
相关行业分析报告参考《2020年中国锅炉市场分析报告-行业运营态势与前景评估预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


