
一、中国自动灭火系统行业市场机会分析
近年来,随着社会经济的发展和电器数量增加,火灾发生次数较以前年度大幅增加,给社会造成大量生命和财产损失。同时,消防安全责任制度加速推行,消防宣传和管理力度不断加大,社会整体消防意识逐步提高。人们对消防安全保障的要求不断提高,消防产品的市场需求正从被动式需求逐渐向主动式需求转变。终端用户愈发关注消防产品质量和产品性能要求,具有品牌优势和市场口碑的消防产品竞争优势日益明显。
尤其是在我国城市化进程不断推进的过程中,楼宇消防的难度越来越大,同时客户对于消防反应时效的要求也大幅提高,自动灭火系统正可以解决此类问题,因此其下游需求近年来保持快速增长。
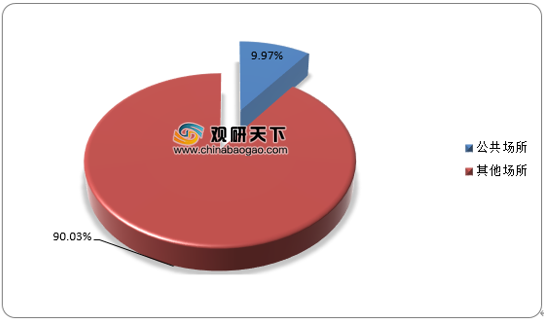
2019年我国商业场所发生火灾6015起; 宾馆饭店发生火灾5872起; 学校发生火灾722起; 医院养老院发生火灾346起; 公共娱乐场所发生火灾384起;高层建筑发生火灾6974起;建筑工地发生火灾2926起。这些公共场所发生的火灾数量已经接近我国全年火灾总数的10%,而且近年来还有上升态势。
二、中国自动灭火系统行业重点投资区域分析
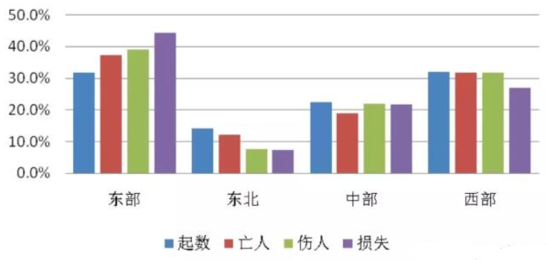
总体来看,我国东部地区人口聚集、产业集中、经济总量大、区域火灾荷载(指单位面积内可燃物质的数量)高,全年火灾占总数的31.6%,伤亡人数占总数的37.2%和39.1%,损失占总数的44.2%,较大火灾和重大火灾分别占总数的43.8%和100%,除火灾起数所占比重略低于西部地区外,其他比重均为四个片区最高。同时,从经济发达地区的火灾亡人情况看,浙江有41.7%为外来流动人口(“9.29”重大火灾的19个亡人中就有17人为外来人口),上海有36.4%为外来流动人口,广东、江苏、福建的外来流动人口比例也分别达到19.4%、17.9和12.9%,明显高于其他省份。这些流动人口往往居住在城中村、出租屋及“三合一”“多合一”场所内,就业于小作坊、小商店等小单位,都是火灾防范的难点和重点。
三、中国自动灭火系统行业未来发展趋势预测
随着国内城镇化率不断提高、社会信息化程度不断提升,消防需求总量及应用领域均在不断拓展,其中对于具有特殊应用要求的消防配套需求不断催生,推动中高端消防产品向着智能、特种、高效应用等方向发展。国家发改委发布的《产业结构调整指导目录(2019年本)》也反映出相关产品的市场供需情况及中高端消防产品的发展趋势。其中,具备“智能化、大型、特种、无人化、高性能的消防灭火救援装备”、“城市轨道交通火灾报警和自动灭火系统”属于鼓励类产品,相关信息如下:

以上数据资料参考《2020年中国自动灭火系统市场调研报告-市场现状与未来商机分析》。
近年来,随着社会经济的发展和电器数量增加,火灾发生次数较以前年度大幅增加,给社会造成大量生命和财产损失。同时,消防安全责任制度加速推行,消防宣传和管理力度不断加大,社会整体消防意识逐步提高。人们对消防安全保障的要求不断提高,消防产品的市场需求正从被动式需求逐渐向主动式需求转变。终端用户愈发关注消防产品质量和产品性能要求,具有品牌优势和市场口碑的消防产品竞争优势日益明显。
尤其是在我国城市化进程不断推进的过程中,楼宇消防的难度越来越大,同时客户对于消防反应时效的要求也大幅提高,自动灭火系统正可以解决此类问题,因此其下游需求近年来保持快速增长。
2019年我国商业场所发生火灾6015起; 宾馆饭店发生火灾5872起; 学校发生火灾722起; 医院养老院发生火灾346起; 公共娱乐场所发生火灾384起;高层建筑发生火灾6974起;建筑工地发生火灾2926起。这些公共场所发生的火灾数量已经接近我国全年火灾总数的10%,而且近年来还有上升态势。
2019年我国火灾发生数量场所分布
资料来源:消防救援局
二、中国自动灭火系统行业重点投资区域分析
总体来看,我国东部地区人口聚集、产业集中、经济总量大、区域火灾荷载(指单位面积内可燃物质的数量)高,全年火灾占总数的31.6%,伤亡人数占总数的37.2%和39.1%,损失占总数的44.2%,较大火灾和重大火灾分别占总数的43.8%和100%,除火灾起数所占比重略低于西部地区外,其他比重均为四个片区最高。同时,从经济发达地区的火灾亡人情况看,浙江有41.7%为外来流动人口(“9.29”重大火灾的19个亡人中就有17人为外来人口),上海有36.4%为外来流动人口,广东、江苏、福建的外来流动人口比例也分别达到19.4%、17.9和12.9%,明显高于其他省份。这些流动人口往往居住在城中村、出租屋及“三合一”“多合一”场所内,就业于小作坊、小商店等小单位,都是火灾防范的难点和重点。
2019年中国火灾情况区域分布
资料来源:消防救援局
三、中国自动灭火系统行业未来发展趋势预测
随着国内城镇化率不断提高、社会信息化程度不断提升,消防需求总量及应用领域均在不断拓展,其中对于具有特殊应用要求的消防配套需求不断催生,推动中高端消防产品向着智能、特种、高效应用等方向发展。国家发改委发布的《产业结构调整指导目录(2019年本)》也反映出相关产品的市场供需情况及中高端消防产品的发展趋势。其中,具备“智能化、大型、特种、无人化、高性能的消防灭火救援装备”、“城市轨道交通火灾报警和自动灭火系统”属于鼓励类产品,相关信息如下:
消防产品产业结构目录
资料来源:发改委
以上数据资料参考《2020年中国自动灭火系统市场调研报告-市场现状与未来商机分析》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


