
参考中国报告网发布《2010-2015年中国运载火箭行业市场调研及发展前景预测报告》
1、俄美中发射次数名列三甲,占据领先地位
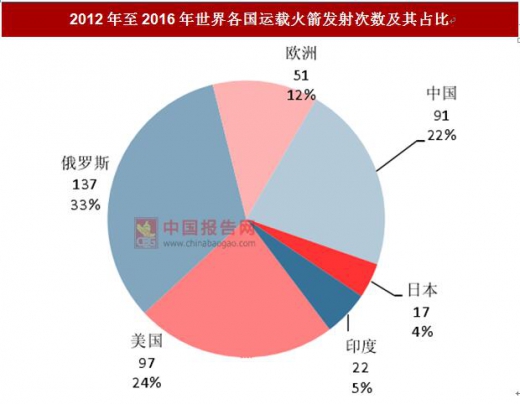
自2012年至2016年,全球共计发射运载火箭约415次,其中俄罗斯共发射运载火箭137次,美国97次,中国91次,俄罗斯、美国、中国发射次数稳居世界前三名,欧洲紧随其后,共计发射51次,印度和日本分别发射22次和17次。
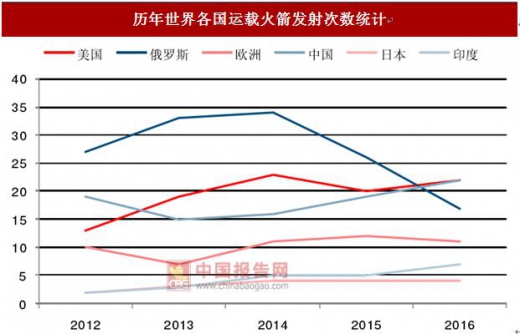
2016年,中国和美国的运载火箭发射次数首次超过俄罗斯,并列世界第一。历史上,俄罗斯运载火箭发射总数达美国的2倍,但俄罗斯火箭频繁出现质量问题,目前正处于改革的阵痛期。
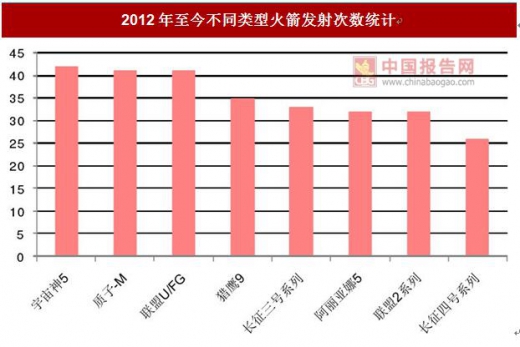
自2012年至今,发射次数最多的运载火箭为美国的宇宙神5,共计发射42次,俄罗斯的质子-M、联盟U/FG并列第二,均为41次。美国私人航天企业SpaceX的猎鹰9号发射35次,居第四位,我国的长征三号系列运载火箭共发射33次,居第五位。
2、商业发射市场竞争全球化,发射成本成为主要竞争要素
提供国际商业发射服务的运载火箭主要包括世界各国的中型运载火箭,如中国的长征三号乙、猎鹰9号、阿丽亚娜5、质子-M等,主要载荷包括GEO的通信卫星、资源卫星等民用或商业卫星。随着运载火箭技术的成熟与成功率的提高,卫星运营商在选择发射服务商时,将更多的考虑发射成本。
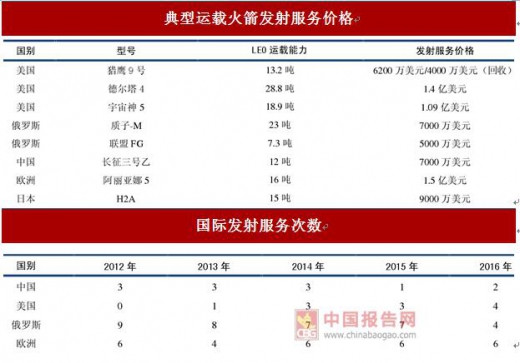
随着美国SpaceX公司猎鹰9号运载火箭技术的不断成熟及其回收技术的发展,其成本显著降低,对世界各国的运载火箭发射服务商构成了严峻挑战,各国均在积极探索运载火箭的低成本手段,包括技术、体制机制等多个方面。目前,我国国际商业发射市场的低成本和高可靠性优势已经不再那么明显,为其他国家提供发射服务的次数显著下降。
3、微小卫星发射服务市场迅速扩张,小型火箭需求旺盛
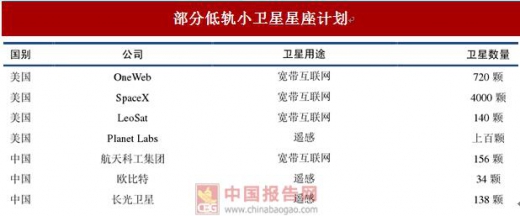
随着世界商业航天迅猛发展,低轨小卫星星座将成为未来发展方向,针对低轨小卫星发射需求,大量小型运载火箭公司应运而生。目前,国内外多个卫星运营公司提出了小卫星星座计划,发射卫星数量将达数千颗,将远超现有运载火箭发射服务商所能提供的服务能力。
小卫星若利用中型运载火箭进行发射往往需要搭载,无法得到规律发射,国内外多家公司瞄准低轨小卫星星座的快速发射需求开展小型运载火箭的研发。提供低轨小卫星发射服务的运载火箭主要为小型固体运载火箭,包括美国维珍银河的发射者1号、火箭实验室的“电子”运载火箭,欧洲航天局的“织女星”、日本的“艾普斯龙”,中国航天科技集团的长征十一号、航天科工集团的快舟系列、零壹空间的信使一号以及北京蓝箭的蓝箭一号等。
1、俄美中发射次数名列三甲,占据领先地位
自2012年至2016年,全球共计发射运载火箭约415次,其中俄罗斯共发射运载火箭137次,美国97次,中国91次,俄罗斯、美国、中国发射次数稳居世界前三名,欧洲紧随其后,共计发射51次,印度和日本分别发射22次和17次。
资料来源:公开资料,观研天下数据中心整理
2016年,中国和美国的运载火箭发射次数首次超过俄罗斯,并列世界第一。历史上,俄罗斯运载火箭发射总数达美国的2倍,但俄罗斯火箭频繁出现质量问题,目前正处于改革的阵痛期。
资料来源:公开资料,观研天下数据中心整理
自2012年至今,发射次数最多的运载火箭为美国的宇宙神5,共计发射42次,俄罗斯的质子-M、联盟U/FG并列第二,均为41次。美国私人航天企业SpaceX的猎鹰9号发射35次,居第四位,我国的长征三号系列运载火箭共发射33次,居第五位。
资料来源:公开资料,观研天下数据中心整理
2、商业发射市场竞争全球化,发射成本成为主要竞争要素
提供国际商业发射服务的运载火箭主要包括世界各国的中型运载火箭,如中国的长征三号乙、猎鹰9号、阿丽亚娜5、质子-M等,主要载荷包括GEO的通信卫星、资源卫星等民用或商业卫星。随着运载火箭技术的成熟与成功率的提高,卫星运营商在选择发射服务商时,将更多的考虑发射成本。
随着美国SpaceX公司猎鹰9号运载火箭技术的不断成熟及其回收技术的发展,其成本显著降低,对世界各国的运载火箭发射服务商构成了严峻挑战,各国均在积极探索运载火箭的低成本手段,包括技术、体制机制等多个方面。目前,我国国际商业发射市场的低成本和高可靠性优势已经不再那么明显,为其他国家提供发射服务的次数显著下降。
资料来源:公开资料,观研天下数据中心整理
3、微小卫星发射服务市场迅速扩张,小型火箭需求旺盛
随着世界商业航天迅猛发展,低轨小卫星星座将成为未来发展方向,针对低轨小卫星发射需求,大量小型运载火箭公司应运而生。目前,国内外多个卫星运营公司提出了小卫星星座计划,发射卫星数量将达数千颗,将远超现有运载火箭发射服务商所能提供的服务能力。
资料来源:公开资料,观研天下数据中心整理
小卫星若利用中型运载火箭进行发射往往需要搭载,无法得到规律发射,国内外多家公司瞄准低轨小卫星星座的快速发射需求开展小型运载火箭的研发。提供低轨小卫星发射服务的运载火箭主要为小型固体运载火箭,包括美国维珍银河的发射者1号、火箭实验室的“电子”运载火箭,欧洲航天局的“织女星”、日本的“艾普斯龙”,中国航天科技集团的长征十一号、航天科工集团的快舟系列、零壹空间的信使一号以及北京蓝箭的蓝箭一号等。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






