
参考中国报告网发布《2017-2022年中国航天工程市场竞争态势及十三五发展态势预测报告》
苏联解体后,俄罗斯航天工业便进入漫长的“寒冬”。最近十多年来,尽管俄罗斯政府将航天工业发展预算增长17倍,从2003年的100亿卢布增加到2014年的1781亿卢布,但航天工业发展依然缓慢,经济效益和组织机构效率低下、人才流失严重、技术进步滞后、腐败现象滋生等问题也未得到根本性改观。特别是2010年以来的连串发射失败,让航天局饱受诟病,改革呼声日趋强烈,在此情况下,俄罗斯被迫加快了航天工业改革的步伐。
俄罗斯从2012年5月底开始酝酿新一轮改革。经过多次讨论,2013年,俄罗斯分管军工航天部门的副总理德米特里罗戈津公布了航天改革方案:继续保留俄罗斯航天局,同时通过整合原航天局下属工业企业组建新的联合火箭航天集团公司。2014年3月12日,联合火箭航天集团公司正式注册成立。航天局仍履行国家订货方和制定航天政策的职能,而联合火箭航天集团公司将承担总承包商的职能。
但是,联合火箭航天集团公司的成立,并未完全实现普京的战略意图。为此,在2015年1月,即联合火箭航天集团公司组建工作尚未完成之际,普京又同意了俄罗斯航天局与联合火箭航天集团公司合并成立俄罗斯航天国家集团公司的提案。同年7月13日,普京签署法令,批准成立俄罗斯航天国家集团公司;12月28日,正式宣布组建俄罗斯航天国家集团公司,并于2016年1月1日起撤销俄罗斯航天局。公司拥有原联邦航天局职权,同时拥有联合火箭航天公司及其下属企业,联合火箭航天公司几乎囊括了俄罗斯航天领域内的所有企业、设计局与科研单位。
俄罗斯至今共发射了3000多枚太空火箭,是美国的两倍多。2016年是历史上第一次,俄罗斯的航天火箭发射数量落后于中国和美国。俄罗斯主要运载火箭包括联盟号系列、质子-M、呼啸号、安加拉系列等,安加拉系列将成为未来俄罗斯运载火箭的主力。
“联盟”号系列
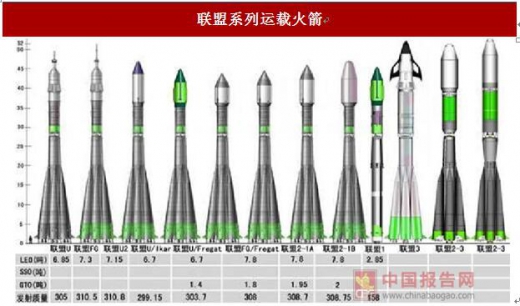
“联盟号”运载火箭起源于R-7洲际弹道导弹和“东方号”火箭,是航天联盟计划的一部分,负责将联盟号宇宙飞船送入近地轨道,承担了联盟计划前19次载人任务。联盟号系列火箭有上升号、闪电号、联盟号、联盟U、联盟号U/伊卡尔、联盟号U/弗雷盖特、联盟号FG、联盟号2等10余个型号,目前主要使用的是联盟号U、联盟号FG和联盟号2火箭。
联盟号U和联盟号FG火箭为两级结构,全部采用液氧、煤油推进剂,第一级采用5个RD-107A发动机,每台发动机推力可达84吨,第二级采用RD-108A发动机,真空中推力近100吨。两型火箭主要用于发射载人飞船/货运飞船或军用照相侦察卫星,曾发射过上升号载人飞船、联盟号载人飞船、进步号货运飞船以及第2代宇宙号照相侦察卫星。在二级型火箭联盟号U/FG的基础上还可增加伊卡尔和弗雷盖特上面级,用于商业高轨道发射。
联盟2火箭是联盟号系列中改动最大的型号,采用了新的二子级和三子级。其基本型(二级型)可将近地轨道运载能力提高到8.2吨,带上面级的三级型火箭可将有效载荷送入大椭圆轨道和地球同步轨道,地球同步轨道运载能力为2.7-3吨,太阳同步轨道运载能力为4.5-4.9吨。联盟号2火箭既与原来的联盟号火箭有很好的继承性,又能更好地适应国际商业发射市场的需求,最终取代现用的联盟号U和联盟号FG,进行载人飞船、军事和商业卫星的发射。
“联盟”系列火箭中最新的型号是“联盟2.1b”,它于2006年12月27日首次发射。这种运载火箭装备了新型的数字导航系统和更强大的RD-124第三级发动机,这极大地提高了运载火箭的整体性能和有效载荷负载能力。联盟2.1v是联盟2.1的改进型,其芯一级改为改进型NK-33液氧煤油发动机,取消了四个液体助推器。
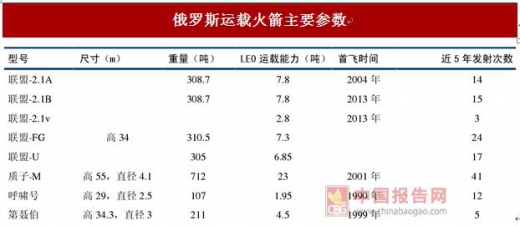
近5年,“联盟”系列运载火箭总共发射73次,其中联盟U和联盟FG分别为17、24次,联盟2.1a和联盟2.1b分别为14、15次。
“质子-M”运载火箭
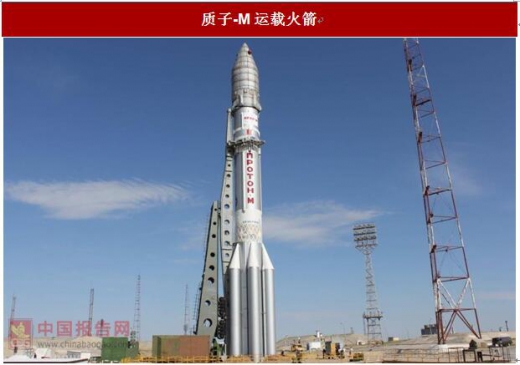
质子-M运载火箭是俄罗斯质子号运载火箭家族中的最新型号,是目前俄罗斯从事国际商业发射服务的主力。质子号从20世纪60年代中期以来一直是苏联/俄罗斯发射大型航天器的主要运载工具。在冷战结束后,由于能源号火箭的被弃用,质子号实际成为俄运载能力最强的火箭。质子-M火箭采用了剧毒的液体燃料,一旦发射失败可能对发射场周边地区造成严重污染,所以俄罗斯已决定用新研制的安加拉号来取代它。近5年,“质子-M”运载火箭共发射41次,主要载荷为世界各国的商业卫星。
呼啸号
呼啸号运载火箭是苏联礼炮设计局利用冷战时代研制的UR-100N洲际弹道导弹(北约代号为SS-19“匕首”)改装而成的。在UR-100N上加装一个“和风”上面级,就成了呼啸号火箭。呼啸号为三级液体火箭,第一级采用4台RD-0233发动机,单台推力47吨;第二级采用1台RD-0235发动机,推力为24吨;第三级为和风-KM上面级;三级火箭推进剂均为偏二甲肼、四氧化二氮。
1990年,呼啸号从拜科努尔航天发射场的一个洲际导弹发射井里进行了第一次发射。在冷战结束后,俄罗斯开始将多余的战略导弹改装成运载火箭,因为这样做的成本实际上比销毁这些导弹更便宜。呼啸号目前只用于发射运行于低地轨道的小型商业载荷,近5年共发射12次。

第聂伯号
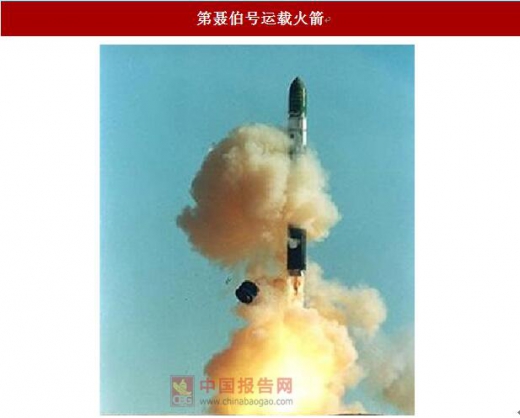
第聂伯号运载火箭是俄罗斯与乌克兰在R-36M洲际弹道导弹(北约代号SS-18“撒但”)基础上改造而成的一种运载火箭。R-36M是苏联所研制的最大的重型陆基洲际导弹,按美苏第一阶段削减战略武器条约,这种导弹应被销毁,但俄罗斯与乌克兰两国政府决定开发这种导弹的商业价值,于是产生了第聂伯号运载火箭。
第聂伯号运载火箭为三级液体火箭,第一级为1台RD-264发动机,推力可达452吨,第二级为一台RD-0255发动机,推力可达75.5吨,第三级为1台RD-869发动机,推力为1.86吨,三级发动机均为偏二甲肼、四氧化二氮。第聂伯号的发射均采取地下井冷发射方式,利用原有的导弹发射井,几乎不受气象条件的影响,其发射费用也非常低廉。近5年第聂伯号共发射5次,主要载荷为世界各国的商业卫星。
安加拉号
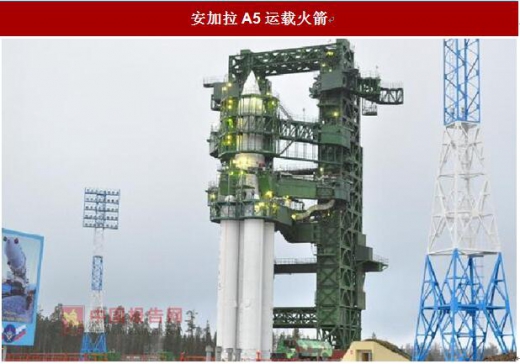
安加拉号运载火箭是前苏联解体后由俄罗斯单独研制的一种运载火箭,自1994年起由俄赫鲁尼切夫国家航天研究和生产中心负责研制,采用模块化设计思想,可以通过捆绑多个通用火箭模组,根据任务需要组合出不同推力的火箭,实现发射不同载荷的发射任务,包括轻、中、重型三个级别,目前可将1.5吨到25吨的有效载荷送入 近地轨道。
安加拉系列运载火箭包括多种不同型号:安加拉-1.2、安加拉-A3、安加拉-A5等,其中,安加拉1.2型火箭已经于2014年7月9日进行首次发射成功。安加拉系列火箭第一级采用不同数量的RD-191发动机,单台推力可达192吨,第二级采用RD-0124A发动机,单台推力可达30吨,两级发动机均采用液氧煤油作为推进剂。安加拉号将最终取代现在的质子号运载火箭,成为俄罗斯未来航天发射的主力。
苏联解体后,俄罗斯航天工业便进入漫长的“寒冬”。最近十多年来,尽管俄罗斯政府将航天工业发展预算增长17倍,从2003年的100亿卢布增加到2014年的1781亿卢布,但航天工业发展依然缓慢,经济效益和组织机构效率低下、人才流失严重、技术进步滞后、腐败现象滋生等问题也未得到根本性改观。特别是2010年以来的连串发射失败,让航天局饱受诟病,改革呼声日趋强烈,在此情况下,俄罗斯被迫加快了航天工业改革的步伐。
俄罗斯从2012年5月底开始酝酿新一轮改革。经过多次讨论,2013年,俄罗斯分管军工航天部门的副总理德米特里罗戈津公布了航天改革方案:继续保留俄罗斯航天局,同时通过整合原航天局下属工业企业组建新的联合火箭航天集团公司。2014年3月12日,联合火箭航天集团公司正式注册成立。航天局仍履行国家订货方和制定航天政策的职能,而联合火箭航天集团公司将承担总承包商的职能。
但是,联合火箭航天集团公司的成立,并未完全实现普京的战略意图。为此,在2015年1月,即联合火箭航天集团公司组建工作尚未完成之际,普京又同意了俄罗斯航天局与联合火箭航天集团公司合并成立俄罗斯航天国家集团公司的提案。同年7月13日,普京签署法令,批准成立俄罗斯航天国家集团公司;12月28日,正式宣布组建俄罗斯航天国家集团公司,并于2016年1月1日起撤销俄罗斯航天局。公司拥有原联邦航天局职权,同时拥有联合火箭航天公司及其下属企业,联合火箭航天公司几乎囊括了俄罗斯航天领域内的所有企业、设计局与科研单位。
俄罗斯至今共发射了3000多枚太空火箭,是美国的两倍多。2016年是历史上第一次,俄罗斯的航天火箭发射数量落后于中国和美国。俄罗斯主要运载火箭包括联盟号系列、质子-M、呼啸号、安加拉系列等,安加拉系列将成为未来俄罗斯运载火箭的主力。
资料来源:公开资料,观研天下数据中心整理
“联盟”号系列
“联盟号”运载火箭起源于R-7洲际弹道导弹和“东方号”火箭,是航天联盟计划的一部分,负责将联盟号宇宙飞船送入近地轨道,承担了联盟计划前19次载人任务。联盟号系列火箭有上升号、闪电号、联盟号、联盟U、联盟号U/伊卡尔、联盟号U/弗雷盖特、联盟号FG、联盟号2等10余个型号,目前主要使用的是联盟号U、联盟号FG和联盟号2火箭。
联盟号U和联盟号FG火箭为两级结构,全部采用液氧、煤油推进剂,第一级采用5个RD-107A发动机,每台发动机推力可达84吨,第二级采用RD-108A发动机,真空中推力近100吨。两型火箭主要用于发射载人飞船/货运飞船或军用照相侦察卫星,曾发射过上升号载人飞船、联盟号载人飞船、进步号货运飞船以及第2代宇宙号照相侦察卫星。在二级型火箭联盟号U/FG的基础上还可增加伊卡尔和弗雷盖特上面级,用于商业高轨道发射。
联盟2火箭是联盟号系列中改动最大的型号,采用了新的二子级和三子级。其基本型(二级型)可将近地轨道运载能力提高到8.2吨,带上面级的三级型火箭可将有效载荷送入大椭圆轨道和地球同步轨道,地球同步轨道运载能力为2.7-3吨,太阳同步轨道运载能力为4.5-4.9吨。联盟号2火箭既与原来的联盟号火箭有很好的继承性,又能更好地适应国际商业发射市场的需求,最终取代现用的联盟号U和联盟号FG,进行载人飞船、军事和商业卫星的发射。
“联盟”系列火箭中最新的型号是“联盟2.1b”,它于2006年12月27日首次发射。这种运载火箭装备了新型的数字导航系统和更强大的RD-124第三级发动机,这极大地提高了运载火箭的整体性能和有效载荷负载能力。联盟2.1v是联盟2.1的改进型,其芯一级改为改进型NK-33液氧煤油发动机,取消了四个液体助推器。
近5年,“联盟”系列运载火箭总共发射73次,其中联盟U和联盟FG分别为17、24次,联盟2.1a和联盟2.1b分别为14、15次。
资料来源:公开资料,观研天下数据中心整理
“质子-M”运载火箭
质子-M运载火箭是俄罗斯质子号运载火箭家族中的最新型号,是目前俄罗斯从事国际商业发射服务的主力。质子号从20世纪60年代中期以来一直是苏联/俄罗斯发射大型航天器的主要运载工具。在冷战结束后,由于能源号火箭的被弃用,质子号实际成为俄运载能力最强的火箭。质子-M火箭采用了剧毒的液体燃料,一旦发射失败可能对发射场周边地区造成严重污染,所以俄罗斯已决定用新研制的安加拉号来取代它。近5年,“质子-M”运载火箭共发射41次,主要载荷为世界各国的商业卫星。
资料来源:公开资料,观研天下数据中心整理
呼啸号
呼啸号运载火箭是苏联礼炮设计局利用冷战时代研制的UR-100N洲际弹道导弹(北约代号为SS-19“匕首”)改装而成的。在UR-100N上加装一个“和风”上面级,就成了呼啸号火箭。呼啸号为三级液体火箭,第一级采用4台RD-0233发动机,单台推力47吨;第二级采用1台RD-0235发动机,推力为24吨;第三级为和风-KM上面级;三级火箭推进剂均为偏二甲肼、四氧化二氮。
1990年,呼啸号从拜科努尔航天发射场的一个洲际导弹发射井里进行了第一次发射。在冷战结束后,俄罗斯开始将多余的战略导弹改装成运载火箭,因为这样做的成本实际上比销毁这些导弹更便宜。呼啸号目前只用于发射运行于低地轨道的小型商业载荷,近5年共发射12次。

资料来源:公开资料,观研天下数据中心整理
第聂伯号
第聂伯号运载火箭是俄罗斯与乌克兰在R-36M洲际弹道导弹(北约代号SS-18“撒但”)基础上改造而成的一种运载火箭。R-36M是苏联所研制的最大的重型陆基洲际导弹,按美苏第一阶段削减战略武器条约,这种导弹应被销毁,但俄罗斯与乌克兰两国政府决定开发这种导弹的商业价值,于是产生了第聂伯号运载火箭。
第聂伯号运载火箭为三级液体火箭,第一级为1台RD-264发动机,推力可达452吨,第二级为一台RD-0255发动机,推力可达75.5吨,第三级为1台RD-869发动机,推力为1.86吨,三级发动机均为偏二甲肼、四氧化二氮。第聂伯号的发射均采取地下井冷发射方式,利用原有的导弹发射井,几乎不受气象条件的影响,其发射费用也非常低廉。近5年第聂伯号共发射5次,主要载荷为世界各国的商业卫星。
资料来源:公开资料,观研天下数据中心整理
安加拉号
安加拉号运载火箭是前苏联解体后由俄罗斯单独研制的一种运载火箭,自1994年起由俄赫鲁尼切夫国家航天研究和生产中心负责研制,采用模块化设计思想,可以通过捆绑多个通用火箭模组,根据任务需要组合出不同推力的火箭,实现发射不同载荷的发射任务,包括轻、中、重型三个级别,目前可将1.5吨到25吨的有效载荷送入 近地轨道。
安加拉系列运载火箭包括多种不同型号:安加拉-1.2、安加拉-A3、安加拉-A5等,其中,安加拉1.2型火箭已经于2014年7月9日进行首次发射成功。安加拉系列火箭第一级采用不同数量的RD-191发动机,单台推力可达192吨,第二级采用RD-0124A发动机,单台推力可达30吨,两级发动机均采用液氧煤油作为推进剂。安加拉号将最终取代现在的质子号运载火箭,成为俄罗斯未来航天发射的主力。
资料来源:公开资料,观研天下数据中心整理
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


