
健身运动是一项通过徒手或利用各种器械,运用专门的动作方式和方法进行锻炼,以发达肌肉、增长体力、改善形体和陶冶情操为目的的运动项目。健身器材常以训练功能多少来分为单功能和综合型多功能两大类。
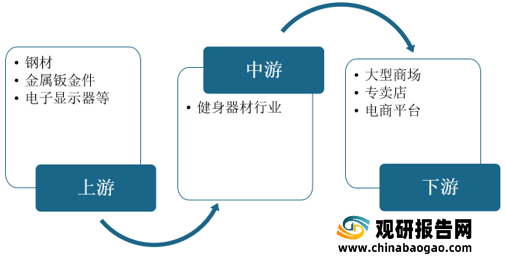
健身器材行业上游涉及各类组成材料(钢材、金属钣金件、电子显示器等),中游主要生产是不同健身器材产品(跑步机、动感单车等),下游渠道则是各通过大型商超、专卖店以及电商平台像家庭、健身房等销售产品。
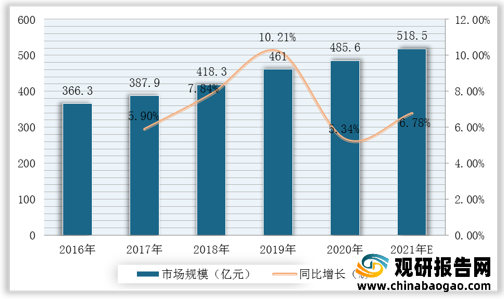
随着我国国民健身意识的不断增强,健身器材市场需求也将逐步扩大。根据数据显示,2019年我国健身器材市场规模达461亿元,2020年我国健身器材市场规模达485.6亿元,同比增长5.34%;据推测,2021年我国健身器材市场规模可达518.5亿元。
一、供应商的议价能力
二、购买者的议价能力
三、新进入者的威胁
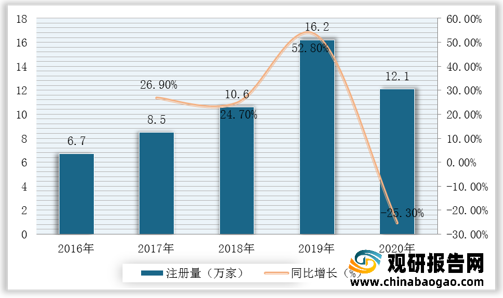
近几年,我国健身器材市场增势有所放缓,相关企业注册量也有所下降。根据数据显示,2019年我国健身器材相关企业注册量达16.2万家,2020年我国健身器材相关企业注册量达12.1万家,同比下降25.3%。
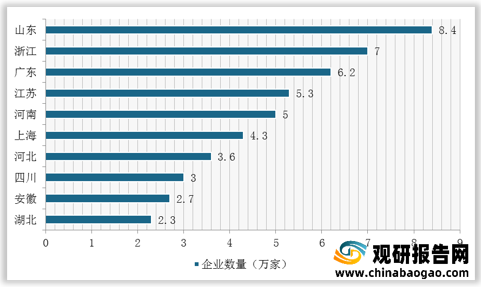
从地区分布来看,我国健身器材相关企业大多集中在山东、浙江、广东等地。其中我国山东省企业数量位居全国第一,截止至2021年2月共有8.4万家相关企业;其次为浙江省,相关企业数量共7.0万家;广东省位列第三,共有6.2万家。
四、替代品的威胁
替代品的威胁包括三个方面:替代品在价格上的竞争力;替代品质量和性能的满意度;客户转向替代品的难易程度。替代品对企业不仅有威胁,可能也带来机会。如果企业技术创新能力强,能够率先推出性能价格比高的新产品,就可以在竞争中保持领先优势。目前我国健身器材行业的产品本身并无外在的替代品威胁,行业主要体现为各种健身器材内部不同材料和工艺产品之间的替代威胁。
五、同业竞争者的竞争程度
从健身器材竞争格局来看,爱康、诺德士、力健、必确、泰诺健等品牌占据全球较高的市场份额,在我国主要争夺中高端市场;我国知名健身器材品牌主要为舒华、乔山(中国台湾)、英派斯、澳瑞特和好家庭等,其中乔山和英派斯主要为健身俱乐部和酒店提供商用产品;国内众多的区域性品牌则占据了我国的低端健身器材市场。(TJL)

行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
健身器材的分类
| 类别 |
主要器械 |
功能 |
| 单功能器械 |
划船器、健美车、健步机、跑步机、美腰机 |
哑铃、握力器,主要是用来增加臂力;划船器主要用来增强手臂力量、背阔肌和动作协调能力。 |
| 综合型多功能器械 |
扩胸器、引体向上、仰卧推举、仰卧起坐 |
扩胸器、引体向上、仰卧推举,主要是用来锻炼上肢力量及胸大肌力量;仰卧起坐,主要用来锻炼腰肌群,减少腰腹部多余脂肪。 |
资料来源:观研天下整理
健身器材行业上游涉及各类组成材料(钢材、金属钣金件、电子显示器等),中游主要生产是不同健身器材产品(跑步机、动感单车等),下游渠道则是各通过大型商超、专卖店以及电商平台像家庭、健身房等销售产品。
健身器材产业链
资料来源:观研天下整理
随着我国国民健身意识的不断增强,健身器材市场需求也将逐步扩大。根据数据显示,2019年我国健身器材市场规模达461亿元,2020年我国健身器材市场规模达485.6亿元,同比增长5.34%;据推测,2021年我国健身器材市场规模可达518.5亿元。
2016-2021年我国健身器材市场规模、增速及预测
数据来源:观研天下整理
一、供应商的议价能力
供应商讨价还价能力指的是供应商提高投入价格或通过降低投入和服务的品质来增加产业成本的能力。目前,我国健身器材行业供应商主要是的是组成材料(钢材、金属钣金件、电子显示器等)等生产厂家。其中,电子显示器由于生产厂家数量较少,其议价能力较强,而钢材及金属钣金件发展时间较早,生产厂家数量众多,其议价能力较弱。
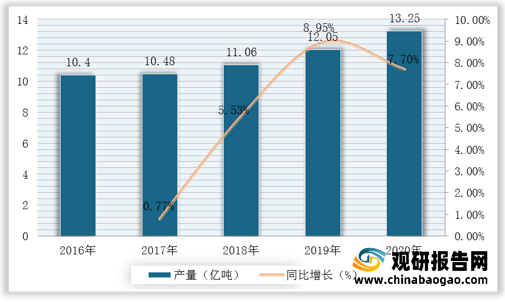
近几年,我国钢材产量总体呈波动增长的趋势。根据数据显示,2019年我国钢材产量突破12亿吨大关,达12.05亿吨,较2018年同比增长8.95%;截止至2020年我国钢材产量13.25亿吨,同比增长7.7%。2016-2020年我国钢材产量及增速
数据来源:观研天下整理
二、购买者的议价能力
一般来说,购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。目前健身器材已经被广泛应用于生活。下游客户多为消费者,随着产品不断升级,购买者的议价能力也会不断降低。
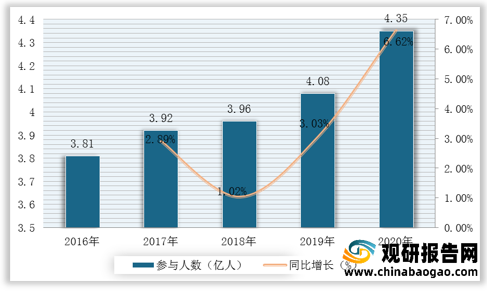
近年来,随着我国居民生活水平的提高,人们健康意识也逐渐增强,我国经常参加体育运动人数逐年上升。根据数据显示,2020年我国经常参加体育运动的人数高达4.35亿人,较2019年同比增长6.62%。2016-2020年我国经常参加体育运动人数及增速
数据来源:观研天下整理
三、新进入者的威胁
近几年,我国健身器材市场增势有所放缓,相关企业注册量也有所下降。根据数据显示,2019年我国健身器材相关企业注册量达16.2万家,2020年我国健身器材相关企业注册量达12.1万家,同比下降25.3%。
2016-2020年我国健身器材相关企业注册量及增速
数据来源:观研天下整理
从地区分布来看,我国健身器材相关企业大多集中在山东、浙江、广东等地。其中我国山东省企业数量位居全国第一,截止至2021年2月共有8.4万家相关企业;其次为浙江省,相关企业数量共7.0万家;广东省位列第三,共有6.2万家。
2021年2月我国健身器材相关企业数量地域分布TOP10
数据来源:观研天下整理
四、替代品的威胁
替代品的威胁包括三个方面:替代品在价格上的竞争力;替代品质量和性能的满意度;客户转向替代品的难易程度。替代品对企业不仅有威胁,可能也带来机会。如果企业技术创新能力强,能够率先推出性能价格比高的新产品,就可以在竞争中保持领先优势。目前我国健身器材行业的产品本身并无外在的替代品威胁,行业主要体现为各种健身器材内部不同材料和工艺产品之间的替代威胁。
五、同业竞争者的竞争程度
从健身器材竞争格局来看,爱康、诺德士、力健、必确、泰诺健等品牌占据全球较高的市场份额,在我国主要争夺中高端市场;我国知名健身器材品牌主要为舒华、乔山(中国台湾)、英派斯、澳瑞特和好家庭等,其中乔山和英派斯主要为健身俱乐部和酒店提供商用产品;国内众多的区域性品牌则占据了我国的低端健身器材市场。(TJL)
我国健身器材行业竞争格局

资料来源:观研天下整理
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






