
参考中国报告网发布《2017-2022年中国汽车变速箱市场运营现状及发展策略分析报告》
在自动变速箱总成领域,国产 DCT 多由整车厂主导,而在 CVT 及 AT 领域,国产独立的自动变速箱供应商正在快速崛起,如万里扬、DSI(双林)、盛瑞传动、东安动力等。
在 CVT 领域,2004 年奇瑞自主 CVT 正式立项,2009 年中国第一台拥有自主专利的 CVT 变速箱下线,后续在奇瑞各大车型上得以广泛应用,稳定性得以广泛验证。2016 年万里扬收购奇瑞变速箱资产,成为独立供应商,目前客户开拓顺利,北汽银翔等已实现批量供货。


随着消费升级、自主崛起,自主品牌乘用车对于国产价廉物美的自动变速箱需求量巨大。以 2020 年国产品牌乘用车销量 1,414 万估算,自动变速箱渗透率提升至 40%,2020 年需求高达 591 万台,市场规模近 600 亿元,与 2015 相比超过翻倍增长,增量市场空间近 400 亿元。供需错配,独立变速箱生产企业及相关供应商有望在这片蓝海市场中获得较大收益。
在自动变速箱总成领域,国产 DCT 多由整车厂主导,而在 CVT 及 AT 领域,国产独立的自动变速箱供应商正在快速崛起,如万里扬、DSI(双林)、盛瑞传动、东安动力等。
在 CVT 领域,2004 年奇瑞自主 CVT 正式立项,2009 年中国第一台拥有自主专利的 CVT 变速箱下线,后续在奇瑞各大车型上得以广泛应用,稳定性得以广泛验证。2016 年万里扬收购奇瑞变速箱资产,成为独立供应商,目前客户开拓顺利,北汽银翔等已实现批量供货。
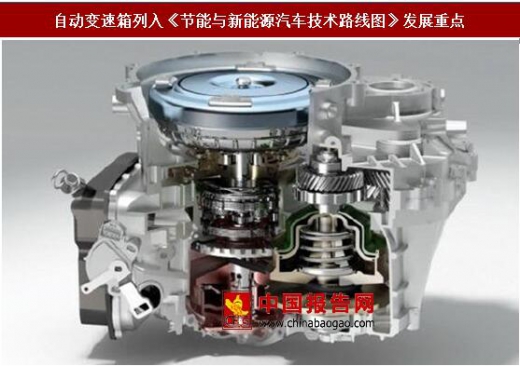
自动变速箱列入《节能与新能源汽车技术路线图》发展重点
资料来源:公开资料,观研天下数据中心整理
湖南江麓容大车辆传动股份有限公司成立于 2003 年 11 月,主要从事汽车无级自动变速器(CVT)的研发、生产、销售和技术服务,主要产品有 RDC15、RDC18和正在开发中的 RDC25,配套客户包括力帆、众泰、野马等。2016 年 12 月,容大与泸州高新产业投资集团合作组建的泸州高新江麓容大无级变速器(CVT)生产基地在泸州市高新国家开发区正式开工建设,规划年产 50 万台(套)CVT,项目分为两期建设,其中一期建设产能 15 万台套。江麓容大 CVT 产品

资料来源:公司网站,观研天下数据中心整理
在 AT 领域,吉利在 2009 年收购澳大利亚著名自动变速箱企业 DSI,2014 年将DSI 61%股权出售给双林集团。目前 DSI 由上市公司双林股份托管,已计划资产注入,主要配套吉利博越、博瑞等车型。DSI 变速箱搭载吉利车型

资料来源:公开资料,观研天下数据中心整理
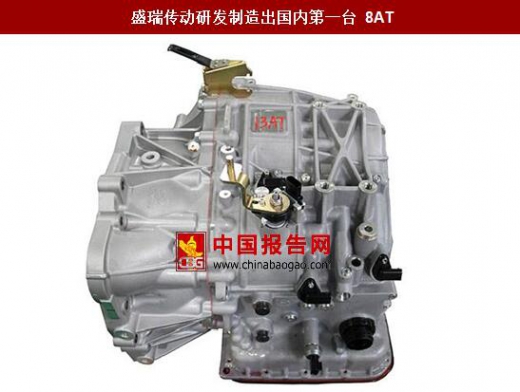
盛瑞传动位于山东潍坊,成立于 2003 年,初期主要为潍柴重机配套柴油机零部件,经过七年努力,终于成功地研制出国产第一款 8AT 高端自动变速器,2014年 9 月, 8AT 自动变速器正式进入批量生产,目前具备年产 25 万台的生产能力,配套江铃陆风 X5 等,后续开拓众泰、凯翼等众多客户。公司此前挂牌新三板,近期正在筹划 IPO,上市后在资本市场助力下有望取得更大发展。盛瑞传动研发制造出国内第一台 8AT
资料来源:公开资料,观研天下数据中心整理
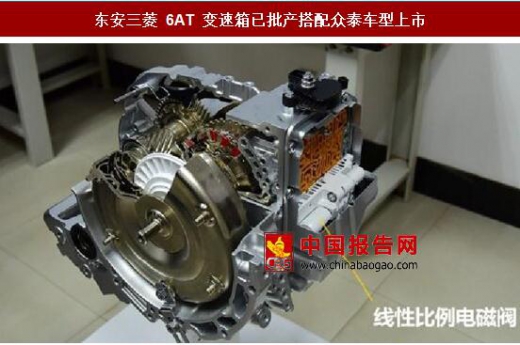
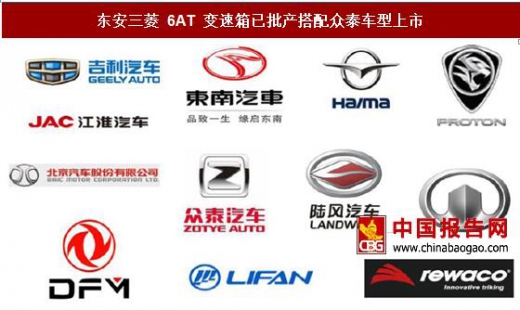
东安动力是国内著名的独立发动机及变速箱生产企业,旗下参股子公司东安三菱与三菱汽车合作,2008 年即投产 4AT,目前 6AT 变速器已实现批量生产,搭载众泰车型已上市,此外意向客户还有海马等。东安三菱 6AT 变速箱已批产搭配众泰车型上市
资料来源:公开资料,观研天下数据中心整理
银亿集团是一家以房地产开发、工业制造、贸易和现代服务业为主的综合性跨国集团,2016 年成功收购美国 ARC 公司、日本艾礼富公司和比利时邦奇公司,大举进军全球高端汽车零部件产业。邦奇是全球著名的变速箱供应商,其 CVT 产品在国内享有盛誉,客户主要客户包括吉利汽车、东风汽车等国内外众多整车厂,2016 年 CVT 产品销售量高达 41 万台。目前银亿股份已发布增发方案,拟将邦奇资产注入上市公司。东安三菱 6AT 变速箱已批产搭配众泰车型上市
资料来源:公开资料,观研天下数据中心整理
云内动力是国内知名的柴油发动机企业, 2015 年 8 月公司与法国 PPS 签订了自动变速箱应用匹配开发协议。2016 年 4 月,双方联手打造的国内首款专业柴油机自动变速箱动力总成搭载试验车点火成功,这是国内第一款柴油发动机匹配自动变速箱的动力总成,标志着云内动力正式进军国内自动变速箱市场。 随着消费升级、自主崛起,自主品牌乘用车对于国产价廉物美的自动变速箱需求量巨大。以 2020 年国产品牌乘用车销量 1,414 万估算,自动变速箱渗透率提升至 40%,2020 年需求高达 591 万台,市场规模近 600 亿元,与 2015 相比超过翻倍增长,增量市场空间近 400 亿元。供需错配,独立变速箱生产企业及相关供应商有望在这片蓝海市场中获得较大收益。
资料来源:中国报告网整理,转载请注明出处(XZJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








