
参考中国报告网发布《2017-2022年中国汽车变速箱市场运营现状及发展策略分析报告》
1、世界自动变速箱发展历程
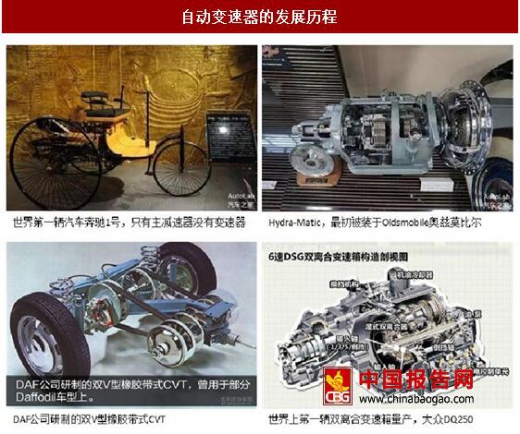
世界上第一辆汽车是 1886 年卡尔本茨(Karl Benz)和戈特利布戴姆勒发明的“奔驰 1 号”,但这辆车是没有变速器,只有主减速器,所以它不能挂倒挡后退,也不能换挡,不管路况如何都只能往前跑。时隔 3 年之后的 1889 年,法国标致发明了世界上首款汽车变速器。到了 1908 年,亨利福特为福特 T 型车装备了 2 速自动变速器。
世界上第一台真正用于大规模生产的的全自动变速器是美国通用汽车在 1940年代生产的 Hydra-Matic,这台变速器使用液力耦合器(而不是液力变矩器)和三排行星齿轮,提供四个前进挡和一个倒挡。自动变速器最重要的改进是在二战期间,别克公司为坦克开发了液力变矩器,到 1948 年,这种液力变矩器与其它部件结合成为液力变速器而定型成为现在通用的自动变速器。
1958 年,荷兰的 DAF 公司 H.Van Doorne 博士研制成功了名为 Variomatic 的双 V型橡胶带式 CVT,并装备于 DAF 公司制造的 Daffodil 轿车上。
1984 年,日本五十铃公司将名为 NAVI-5 的电控机械自动变速器投放市场,这是世界上第一种实用的全自动机械变速器, 离合器和选换档都自动完成。
1940 年,Darmstadt 大学教授 Rudolph Franke 第一个申请了双离合器变速器专利,该变速器曾经在卡车上试验过,但是没有投入批量生产。后来保时捷和奥迪将双离合器技术应用于赛车场上,但直到 20 世纪 90 年代末期,大众公司和博格华纳才携手合作生产第一个适用于大批量生产和应用于主流车型的双离合变速器。
2、国产自动变速箱发展历程
从 1956 年中国一汽建成投产,中国现代汽车工业已经发展 60 余年。虽然和世界诸强依然差距较大,但进步显著。
自动变速箱结构复杂,涉及到机械、电子控制等多个领域,技术难度极高。经过多年积累,国内汽车行业在技术上取得显著进步,如大都装配了自行研发的发动机。但在自动变速箱上,大都仍然需要依赖外购。
自主品牌车企在发展早期,发动机和变速箱均需外购。在经过“三菱发动机+4AT 自动变速箱”捆绑销售的尴尬后,各大车企都奋发图强,纷纷自行研发自动变速箱,其中奇瑞、吉利、比亚迪分别研发了中国第一台 CVT、AT 和 DCT变速箱。
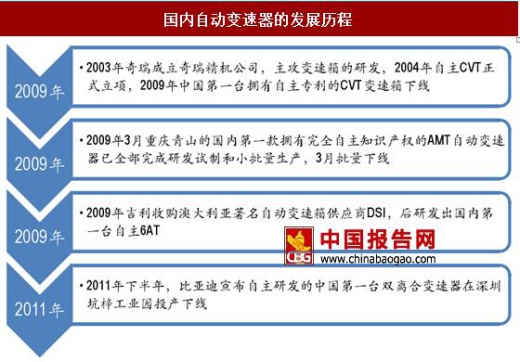
奇瑞 2003 年成立奇瑞精机公司,主攻变速箱的研发,2004 年自主 CVT 正式立项, 2009 年中国第一台拥有自主专利的 CVT 变速箱下线。虽然不能承载过大转矩,但可靠性和稳定性至今看来都是很不错的。
同奇瑞正向研发不同,比亚迪走的是国内更多厂家采用的逆向研发道路。2011年下半年,比亚迪宣布,自主研发的中国第一台双离合变速器在深圳坑梓工业园投产下线,并自行研发了双离合模块和 TCU,彻底摆脱了变速器核心技术受制于人的窘境。
吉利的自动变速箱之路可以分为四步:早期外购三菱发动机和 4AT,中期自家研发发动机+采购比利时邦奇 CVT 变速箱,2009 年收购著名澳大利亚自动变速箱供应商 DSI,后续研发出自主 6AT,目前正在开发自主 DCT。
在 2016 年出炉的《节能与新能源汽车技术路线图》中,自动变速箱也被列入重点发展项目,备受重视。在国家政策支持、各大企业共同努力下,国内自动变速箱有望迎来高速发展期。
1、世界自动变速箱发展历程
世界上第一辆汽车是 1886 年卡尔本茨(Karl Benz)和戈特利布戴姆勒发明的“奔驰 1 号”,但这辆车是没有变速器,只有主减速器,所以它不能挂倒挡后退,也不能换挡,不管路况如何都只能往前跑。时隔 3 年之后的 1889 年,法国标致发明了世界上首款汽车变速器。到了 1908 年,亨利福特为福特 T 型车装备了 2 速自动变速器。
世界上第一台真正用于大规模生产的的全自动变速器是美国通用汽车在 1940年代生产的 Hydra-Matic,这台变速器使用液力耦合器(而不是液力变矩器)和三排行星齿轮,提供四个前进挡和一个倒挡。自动变速器最重要的改进是在二战期间,别克公司为坦克开发了液力变矩器,到 1948 年,这种液力变矩器与其它部件结合成为液力变速器而定型成为现在通用的自动变速器。
1958 年,荷兰的 DAF 公司 H.Van Doorne 博士研制成功了名为 Variomatic 的双 V型橡胶带式 CVT,并装备于 DAF 公司制造的 Daffodil 轿车上。
1984 年,日本五十铃公司将名为 NAVI-5 的电控机械自动变速器投放市场,这是世界上第一种实用的全自动机械变速器, 离合器和选换档都自动完成。
1940 年,Darmstadt 大学教授 Rudolph Franke 第一个申请了双离合器变速器专利,该变速器曾经在卡车上试验过,但是没有投入批量生产。后来保时捷和奥迪将双离合器技术应用于赛车场上,但直到 20 世纪 90 年代末期,大众公司和博格华纳才携手合作生产第一个适用于大批量生产和应用于主流车型的双离合变速器。
自动变速器的发展历程
资料来源:公开资料,观研天下数据中心整理
至此,目前主流的自动变速箱技术已逐一亮相。随着汽车技术的进步,自动变速箱发展越来越快,已经从最初的 2 挡,进化到现在的 10 挡、11 挡等。在控制、油耗、换挡、舒适性等方面也取得了极大的进步。2、国产自动变速箱发展历程
从 1956 年中国一汽建成投产,中国现代汽车工业已经发展 60 余年。虽然和世界诸强依然差距较大,但进步显著。
自动变速箱结构复杂,涉及到机械、电子控制等多个领域,技术难度极高。经过多年积累,国内汽车行业在技术上取得显著进步,如大都装配了自行研发的发动机。但在自动变速箱上,大都仍然需要依赖外购。
自主品牌车企在发展早期,发动机和变速箱均需外购。在经过“三菱发动机+4AT 自动变速箱”捆绑销售的尴尬后,各大车企都奋发图强,纷纷自行研发自动变速箱,其中奇瑞、吉利、比亚迪分别研发了中国第一台 CVT、AT 和 DCT变速箱。
奇瑞 2003 年成立奇瑞精机公司,主攻变速箱的研发,2004 年自主 CVT 正式立项, 2009 年中国第一台拥有自主专利的 CVT 变速箱下线。虽然不能承载过大转矩,但可靠性和稳定性至今看来都是很不错的。
同奇瑞正向研发不同,比亚迪走的是国内更多厂家采用的逆向研发道路。2011年下半年,比亚迪宣布,自主研发的中国第一台双离合变速器在深圳坑梓工业园投产下线,并自行研发了双离合模块和 TCU,彻底摆脱了变速器核心技术受制于人的窘境。
吉利的自动变速箱之路可以分为四步:早期外购三菱发动机和 4AT,中期自家研发发动机+采购比利时邦奇 CVT 变速箱,2009 年收购著名澳大利亚自动变速箱供应商 DSI,后续研发出自主 6AT,目前正在开发自主 DCT。
国内自动变速器的发展历程
资料来源:公开资料,观研天下数据中心整理
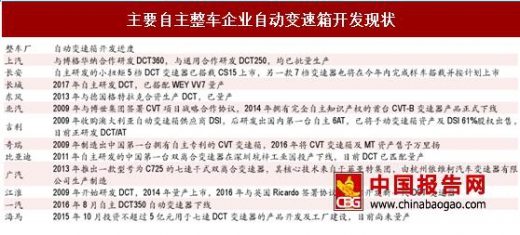
目前各大自主车企都在自动变速箱领域大举投入,希望能够能够自行研发制造自动变速箱。由于 DCT 采用定轴齿轮传动,与 MT(手动变速器)结构相似。国内车企大都具备的 MT 生产线可以利用,且在研发过程中能够借鉴部分 MT的经验,因此大都选择 DCT 技术路线。 自动变速箱研发难度极高,除上汽、比亚迪等已形成大批量配套外,不少量产品已经下线但未能形成规模配套,大部分仍处于研发状态。主要自主整车企业自动变速箱开发现状
资料来源:公开资料,观研天下数据中心整理
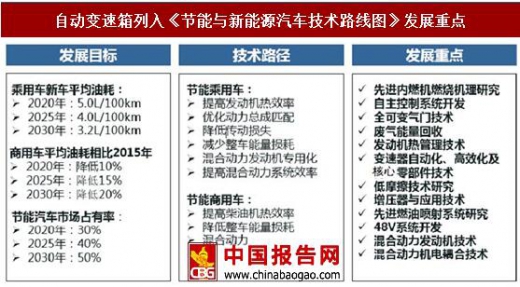
自动变速箱技术含量高、产业价值高,属于国家鼓励发展产业。国家相关部门颁布了一系列鼓励行业发展的产业政策,如《国家重点支持的高新技术领域》等一系列产业政策,对本行业进行政策支持。 在 2016 年出炉的《节能与新能源汽车技术路线图》中,自动变速箱也被列入重点发展项目,备受重视。在国家政策支持、各大企业共同努力下,国内自动变速箱有望迎来高速发展期。
自动变速箱列入《节能与新能源汽车技术路线图》发展重点
资料来源:公开资料,观研天下数据中心整理
资料来源:中国报告网整理,转载请注明出处(XZJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








